猜你想问
九号公司2026年前三季度业绩表现如何?
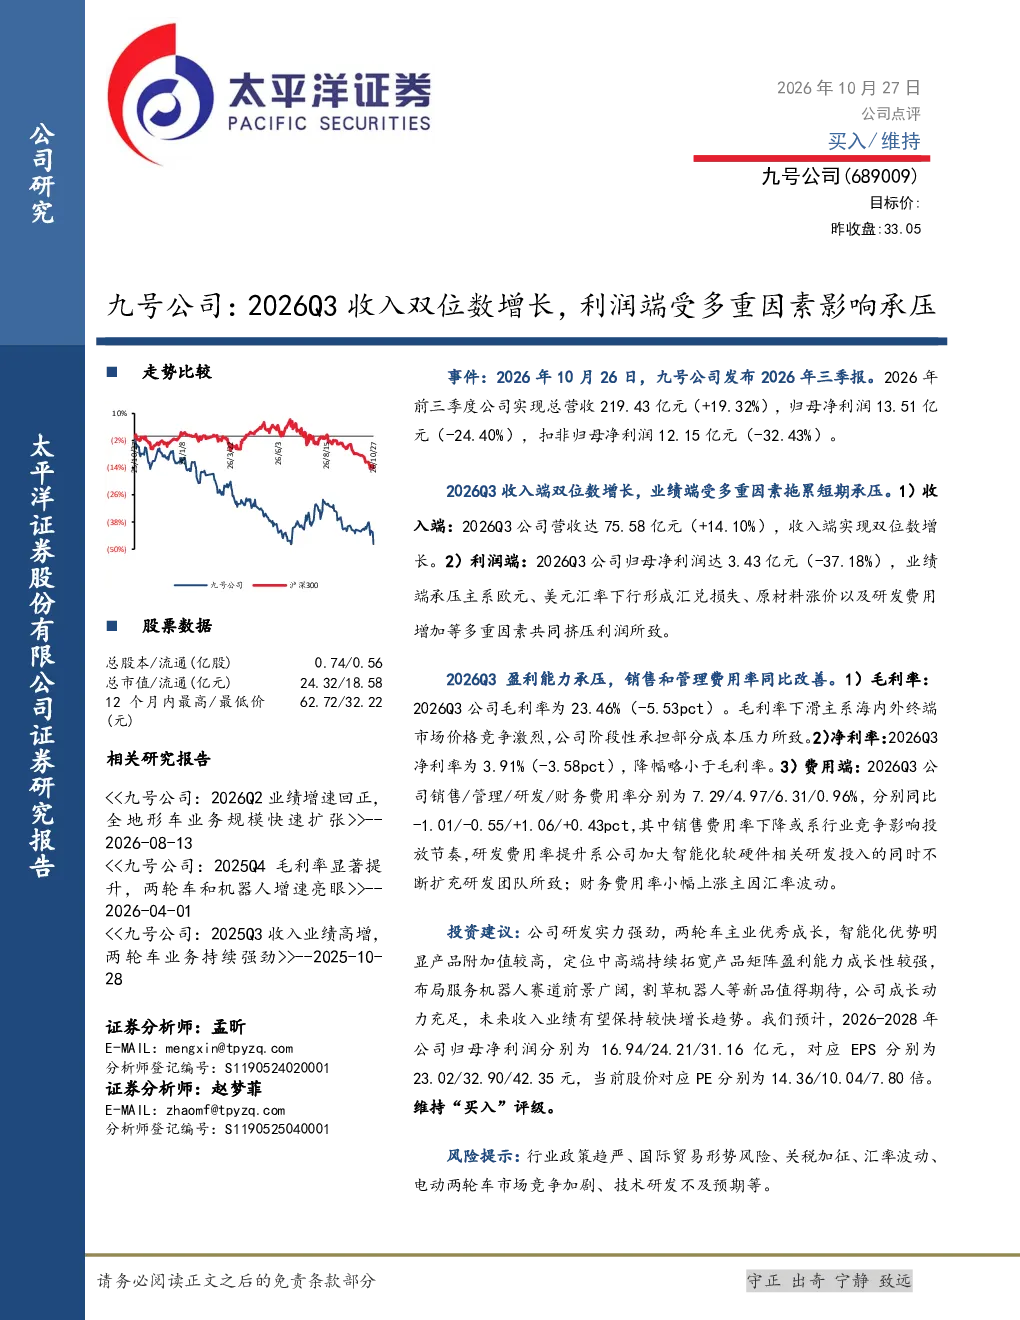
九号公司2026年前三季度业绩显示,总营收219.43亿元,同比增长19.32%;归母净利润13.51亿元,同比下降24.40%;扣非归母净利润12.15亿元,同比下降32.43%。Q3单季度营收75.58亿元,同比增长14.10%,实现双位数增长,但归母净利润3.43亿元,同比下降37.18%。主要受汇率汇兑损失、原材料涨价及研发费用增加等多重因素影响。毛利率为23.46%,同比下降5.53个百分点,主要因市场竞争激烈导致阶段性成本压力;净利率为3.91%,同比下降3.58个百分点。销售费用率、管理费用率同比分别改善1.01%、0.55个百分点,主要因行业竞争影响投放节奏及规模效应;研发费用率提升1.06个百分点,反映公司加大智能化软硬件研发投入及团队扩充;财务费用率小幅上涨0.43个百分点,主因汇率波动。
服务机器人赛道发展趋势如何?
服务机器人赛道前景广阔,智能化、自动化是主要发展方向。随着技术进步和成本下降,服务机器人应用场景不断拓宽,从传统的清洁、搬运扩展到医疗、教育、养老等领域。市场竞争日益激烈,头部企业通过技术创新和产品迭代巩固市场地位。政策支持、资本涌入进一步推动行业发展。九号公司作为行业领先者,在两轮车领域表现优异,智能化产品附加值高,中高端定位持续拓宽产品矩阵,未来发展潜力巨大。割草机器人等新品值得期待。
研报重点分析了哪些方面?
研报重点分析了九号公司2026年前三季度的业绩表现,包括营收、净利润、毛利率、净利率等关键财务指标。Q3单季度营收实现双位数增长,但利润端受多重因素影响承压,主要原因是汇率汇兑损失、原材料涨价及研发费用增加。报告还分析了盈利能力变化,指出毛利率和净利率下降的主要原因是市场竞争激烈导致的成本压力。费用端,销售费用率、管理费用率同比改善,研发费用率提升,财务费用率小幅上涨。此外,报告维持“买入”评级,认为公司研发实力强劲,智能化产品附加值高,中高端定位持续拓宽产品矩阵,盈利能力成长性强。
当前服务机器人市场现状如何?
当前服务机器人市场呈现快速发展态势,但竞争也日益激烈。市场格局尚未完全稳定,头部企业通过技术创新和品牌建设逐步扩大市场份额。产品类型不断丰富,从传统的清洁机器人、搬运机器人向更智能化的服务机器人拓展。应用场景持续拓宽,从家庭、商业场所扩展到医疗、教育、养老等领域。技术进步是推动市场发展的主要动力,人工智能、传感器技术、云计算等技术的应用提升了服务机器人的智能化水平。同时,成本控制和规模化生产也是企业关注的重点。
研报提示了哪些风险?
研报提示了服务机器人行业及相关企业面临的风险,包括行业政策风险,如补贴政策调整、监管政策变化等;国际贸易风险,如关税壁垒、贸易摩擦等;汇率波动风险,对出口业务影响较大;市场竞争风险,行业竞争激烈可能导致价格战、利润下滑;技术研发风险,技术创新失败或研发进度不及预期可能影响企业竞争力。此外,原材料价格波动、供应链稳定性等也可能对企业的经营业绩产生影响。