猜你想问
金杯电工2026年前三季度业绩表现如何?
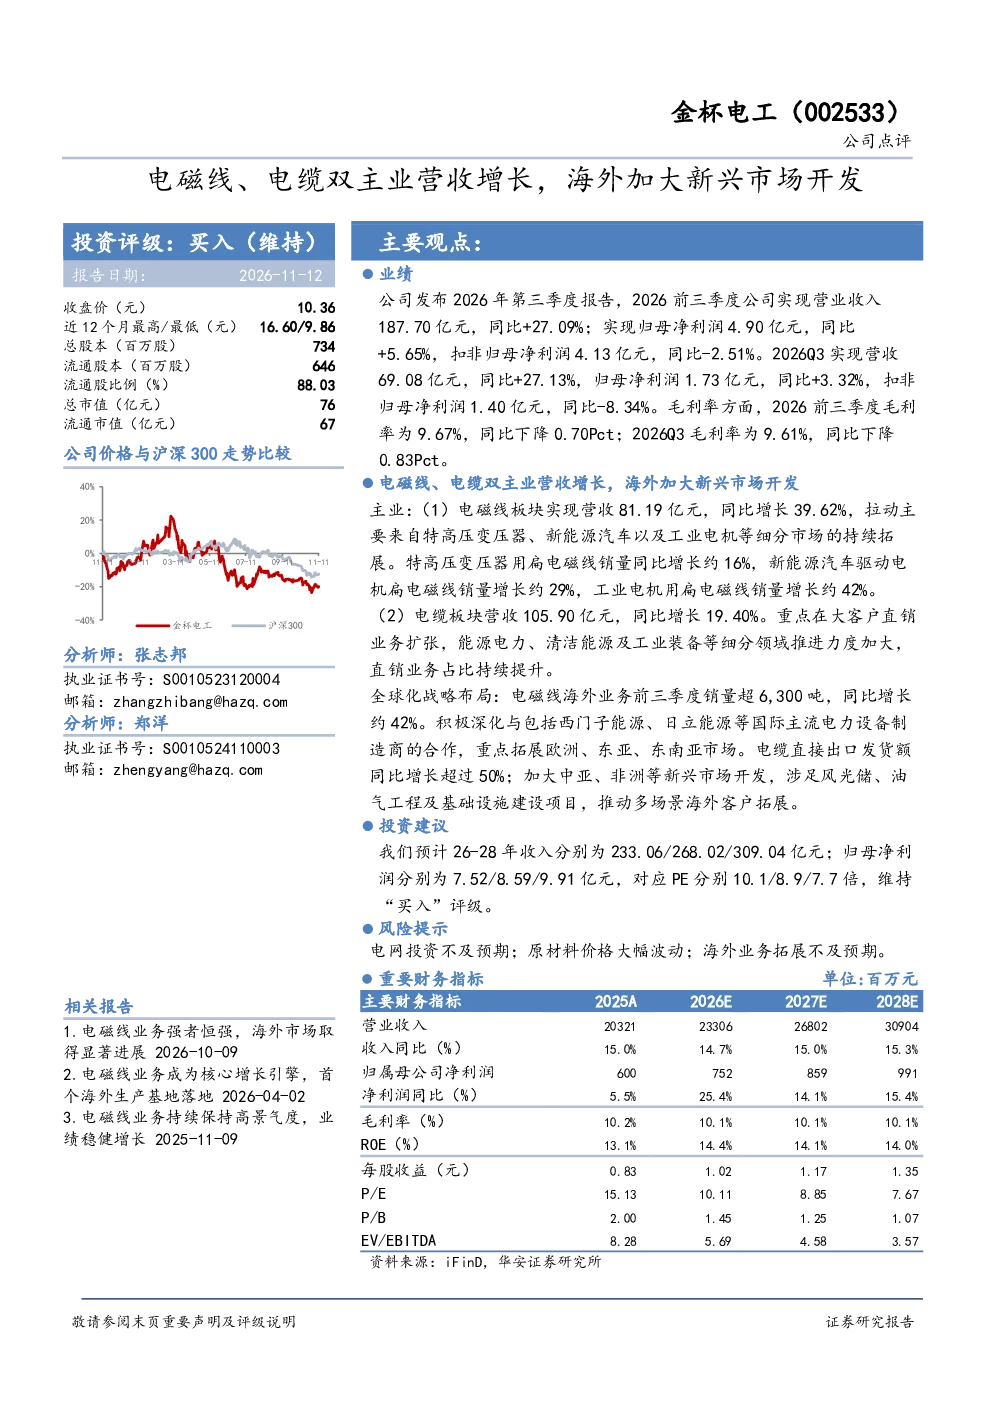
金杯电工2026年前三季度实现营收187.70亿元,同比增长27.09%,归母净利润4.90亿元,同比增长5.65%。Q3单季营收69.08亿元,同比增长27.13%,归母净利润1.73亿元,同比增长3.32%。公司电磁线与电缆双主业均实现营收增长,但毛利率有所下滑,前三季度毛利率为9.67%,Q3毛利率为9.61%
金杯电工电磁线业务增长主要来自哪些领域?
金杯电工电磁线板块营收81.19亿元,同比增长39.62%,主要增长动力来自特高压变压器(同比增长16%)、新能源汽车(同比增长29%)、工业电机(同比增长42%)等细分市场拓展。公司积极拓展海外市场,电磁线海外销量超6,300吨,同比增长42%,深化与西门子能源、日立能源等合作,拓展欧洲、东亚、东南亚市场。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好,随着新能源、特高压、工业自动化等领域的快速发展,对电磁线与电缆的需求持续增长。企业需加大研发投入,提升产品性能与智能化水平,同时积极拓展海外市场,抓住新兴市场机遇,优化供应链管理,以应对原材料价格波动等挑战。
金杯电工电缆业务的主要增长点是什么?
金杯电工电缆板块营收105.90亿元,同比增长19.40%,主要增长点来自大客户直销业务的推进,以及能源电力、清洁能源等细分领域占比提升。公司加大电缆出口力度,发货额同比增长超50%,重点开发中亚、非洲等新兴市场,并涉足风光储、油气工程等领域,拓展业务边界。
金杯电工面临哪些主要风险?
金杯电工面临的主要风险包括电网投资不及预期、原材料价格波动、海外业务拓展不及预期等。公司需密切关注宏观经济环境变化,加强成本控制,提升产品竞争力,同时优化海外市场布局,分散经营风险,确保业绩稳定增长。
你可能感兴趣
CPO外销高占比,800G光模块也正处开发测试中,海外营收占比超76%,有望受益400G&800G光模块销量增长
大佬持仓跟踪2024-02-20
变压器与新能源车电磁线双高增,海外收入实现较快增长
电气设备国信证券2024-03-31
北交所信息更新:积极拓展东南亚等新兴海外市场,2026H1营收同比+15%
电子设备开源证券2026-08-29
公司信息更新报告:房地产业务营收增长,双主业运营协同共振
交通运输开源证券2024-10-30
双主业同向发力,营收增长稳健,成本、费用端承压致业绩下滑
信息技术安信证券2018-04-25
2022年三季报点评:Q3营收恢复增长,TOG+TOB双主业增长可期
信息技术东方财富2022-11-17
2025年报点评:业绩高速增长,电缆、军工双主业迎来景气周期
电气设备中原证券2026-04-17
豪威集团:25年营收新高,新兴市场高速增长
中泰证券2026-04-01
计算机行业点评报告:Airbnb:Q1营收势头良好,AI驱动新兴市场增长
信息技术华鑫证券2026-05-27
2024年三季报点评:Q3营收净利双增,海外市场取得突破
民生证券2024-11-03