猜你想问
乙二醇近期价格走势如何?
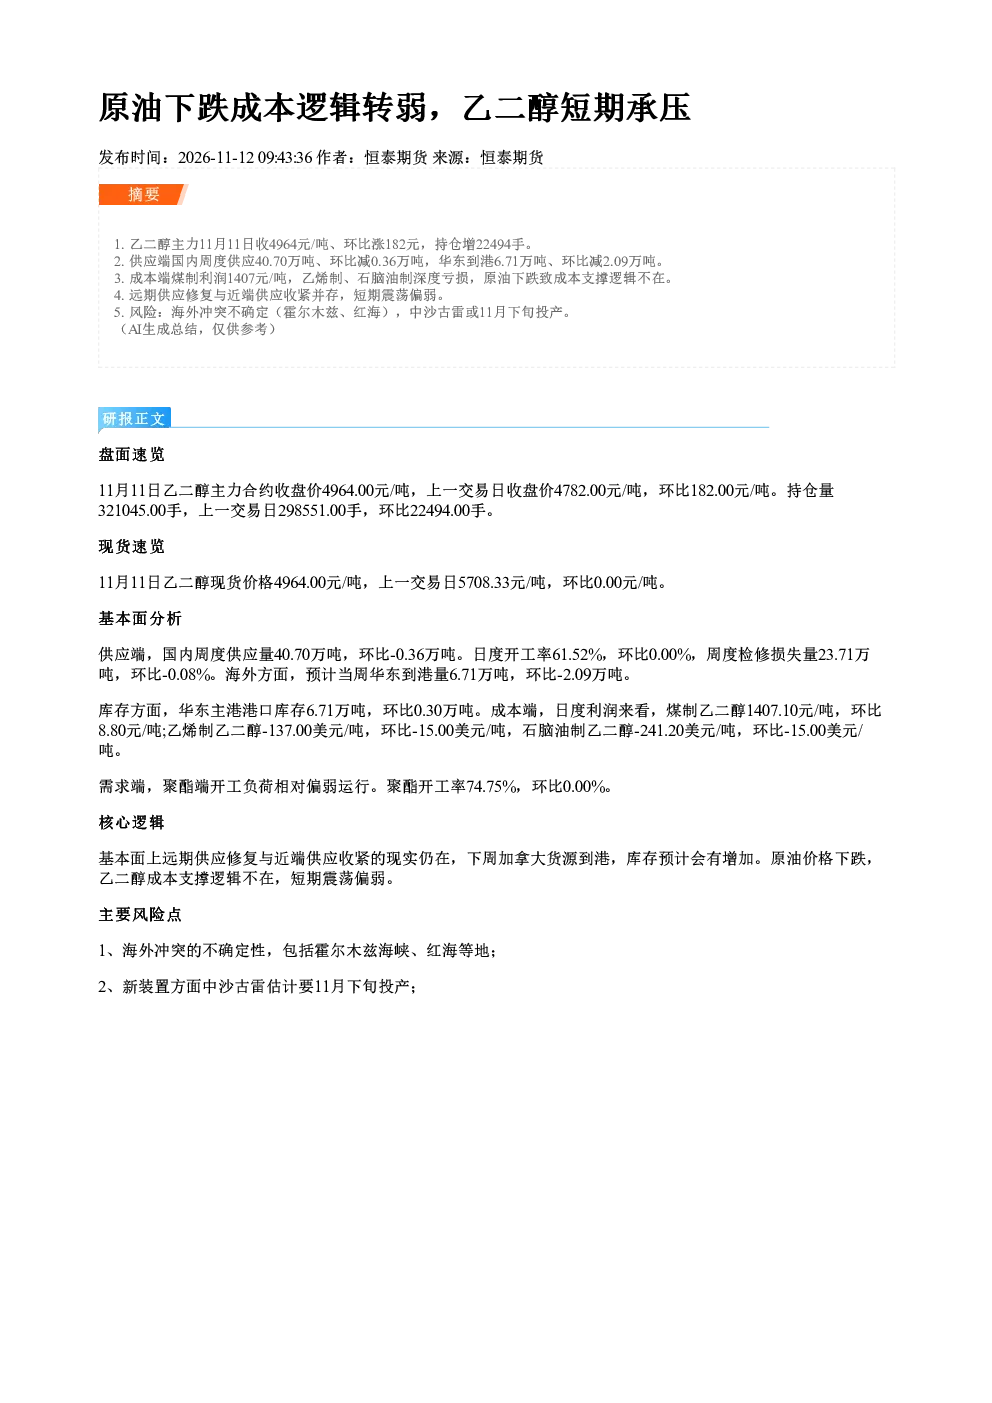
乙二醇主力合约11月11日收盘价4964元/吨,环比上涨182元,持仓量增加22494手至321045手。现货价格与上一交易日持平,显示市场短期承压。供应端国内周度供应量40.70万吨,环比减少0.36万吨,日度开工率61.52%。海外预计华东到港量6.71万吨,环比减少2.09万吨。库存方面,华东主港港口库存6.71万吨,环比增加0.30万吨。成本端,煤制乙二醇利润1407.10元/吨,乙烯制乙二醇亏损137.00美元/吨,石脑油制乙二醇亏损241.20美元/吨。需求端聚酯开工率74.75%,环比持平。
乙二醇行业未来发展趋势是什么?
乙二醇行业未来面临远期供应修复与近端供应收紧并存的局面。下周加拿大货源到港将导致库存增加,对价格形成压力。原油价格下跌使成本支撑逻辑失效,短期乙二醇震荡偏弱。供应端来看,国内开工率61.52%,检修损失量环比减少0.08万吨,海外到港量预计减少。库存方面,华东主港港口库存环比增加0.30万吨。需求端聚酯开工率74.75%,保持稳定。整体看,行业短期承压,需关注供应和库存变化。
本报告重点分析了哪些方面?
本报告重点分析了乙二醇的供需平衡、成本支撑逻辑及市场风险。供应端关注国内及海外到港量变化,库存端分析华东主港库存动态。成本端对比煤制、乙烯制、石脑油制乙二醇利润情况,需求端跟踪聚酯开工率。核心逻辑在于远期供应修复与近端供应收紧并存,但原油下跌导致成本支撑失效,短期市场震荡偏弱。
当前乙二醇市场现状如何判断?
当前乙二醇市场呈现供应端修复与近端收紧并存,但成本支撑减弱的局面。主力合约价格环比上涨182元至4964元/吨,持仓量增加,显示市场短期情绪波动。现货价格持平,库存环比增加0.30万吨。国内供应量减少,海外到港量预计下降,但下周加拿大货源到港将增加供应。成本端煤制乙二醇利润增加,但乙烯制和石脑油制乙二醇仍亏损,原油价格下跌削弱成本支撑。聚酯开工率稳定在74.75%。综合看,短期市场承压,需关注库存和成本变化。
本报告提示哪些主要风险?
本报告提示的主要风险包括海外冲突不确定性及装置投产影响。海外冲突方面,霍尔木兹海峡、红海等地局势可能引发供应风险,影响乙二醇价格波动。装置投产方面,中沙古雷装置预计11月下旬投产,可能增加市场供应,对价格形成压力。此外,原油价格持续下跌将削弱成本支撑逻辑,进一步加剧市场短期承压风险。需密切关注国际地缘政治及装置动态变化。