猜你想问
伊戈尔第三季度报告核心数据有哪些?
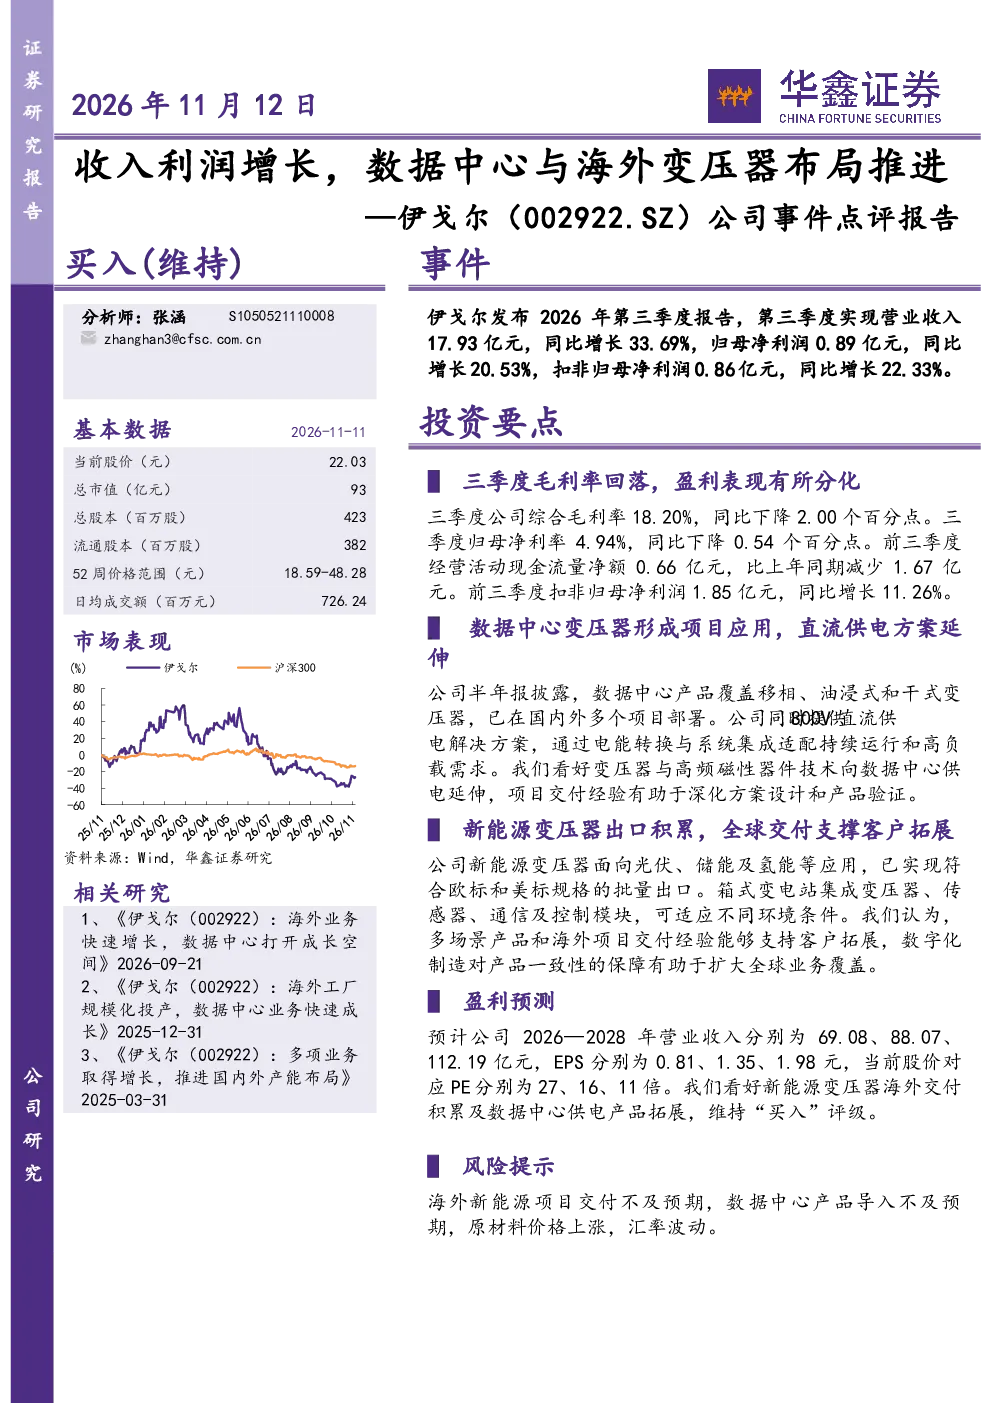
伊戈尔2026年第三季度报告显示,实现营业收入17.93亿元,同比增长33.69%;归母净利润0.89亿元,同比增长20.53%;扣非归母净利润0.86亿元,同比增长22.33%。但三季度毛利率回落至18.20%,归母净利率为4.94%。前三季度经营活动现金流量净额减少1.67亿元至0.66亿元,扣非归母净利润同比增长11.26%至1.85亿元。
数据中心变压器业务亮点是什么?
伊戈尔数据中心产品覆盖移相、油浸式和干式变压器,已在国内外多个项目部署,提供800V直流供电解决方案。通过电能转换与系统集成适配持续运行和高负载需求,项目交付经验深化方案设计和产品验证。
新能源变压器出口情况如何?
公司新能源变压器面向光伏、储能及氢能应用,实现符合欧标和美标规格的批量出口。箱式变电站集成变压器、传感器、通信及控制模块,适应不同环境条件。海外项目交付经验支持客户拓展,数字化制造保障产品一致性以扩大全球业务覆盖。
电气设备行业发展趋势如何?
数据中心与新能源领域对变压器需求持续增长,推动行业技术升级。海外市场拓展成为重要增长点,符合欧标和美标的产品规格成为关键竞争力。数字化制造和系统集成能力提升有助于企业扩大全球业务覆盖。
研报提示的主要风险有哪些?
研报提示的主要风险包括海外新能源项目交付不及预期、数据中心产品导入不及预期、原材料价格上涨以及汇率波动。这些因素可能影响公司业绩表现和盈利能力。
你可能感兴趣
公司事件点评报告:三季度盈利增长,数据中心项目与光储布局推进
电气设备华鑫证券2026-11-09
海外变压器订单拓展,供电方案布局深化——白云电器(603861.SH)公司事件点评报告
华鑫证券2026-11-09
公司简评报告:单季收入增长提速,新能源与海外布局推进
东海证券2026-11-03
公司事件点评报告:变压器出口高景气,海外增长逐步兑现
华鑫证券2024-01-25
公司事件点评报告:数据中心成强劲动能,海外布局深化兑现
华鑫证券2025-11-03
公司事件点评报告:三季度收入利润增长,算力与储能产品需求拓展
机械设备华鑫证券2026-11-12
公司事件点评报告:海外业务体系持续推进, 助力营收利润双增长
机械设备华鑫证券2024-09-01
公司事件点评报告:收入利润双增长,看好海外持续放量
机械设备华鑫证券2024-10-31
公司事件点评报告:收入符合预期,全球布局稳步推进
食品饮料华鑫证券2022-09-01
公司事件点评报告:主业优化布局持续推进,汇兑收益助力利润稳步增长
华鑫证券2023-03-24