猜你想问
盛弘股份三季度报告核心数据有哪些?
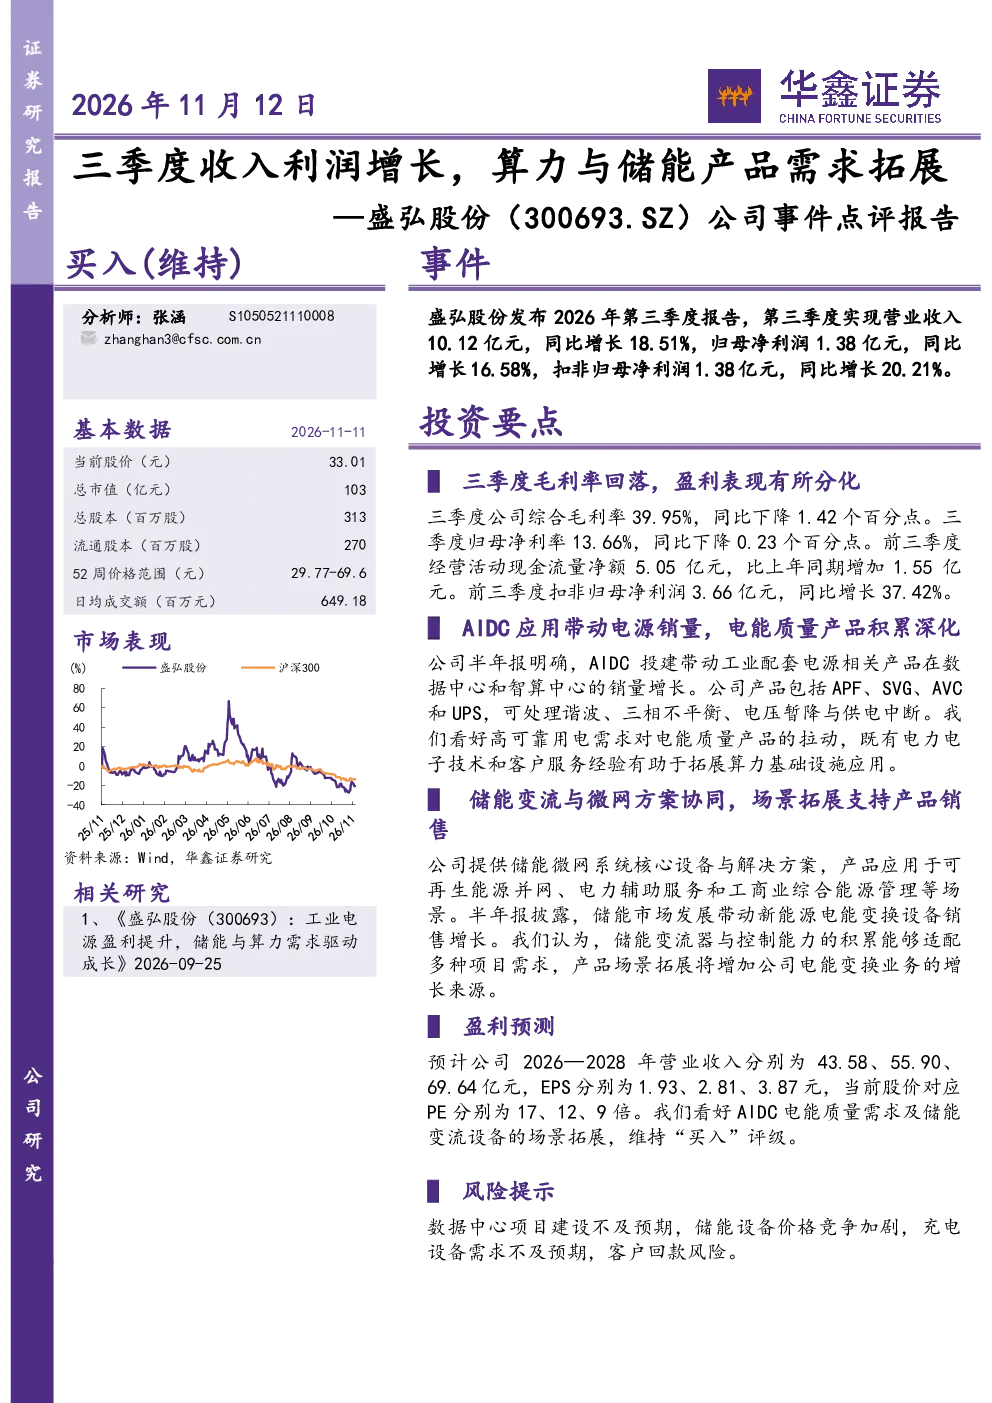
盛弘股份2026年第三季度报告显示营业收入10.12亿元,同比增长18.51%;归母净利润1.38亿元,同比增长16.58%;扣非归母净利润1.38亿元,同比增长20.21%。前三季度扣非归母净利润3.66亿元,同比增长37.42%。但需注意,三季度综合毛利率39.95%同比下降1.42个百分点,归母净利率13.66%同比下降0.23个百分点。
算力与储能产品市场发展趋势如何?
当前数据中心和智算中心建设推动AIDC投建,带动工业配套电源销量增长,公司APF、SVG、AVC和UPS等产品需求旺盛。同时,高可靠用电需求支撑电能质量产品增长,为算力基础设施提供技术支持。储能市场发展迅速,公司储能微网系统应用于可再生能源并网、电力辅助服务和工商业综合能源管理等场景,储能变流器与控制能力积累支持多场景适配,持续拓展业务增长来源。
报告重点分析了哪些方面?
报告重点分析了盛弘股份盈利表现分化情况,虽然整体收入利润增长,但毛利率和净利率有所下滑。同时,详细解析了AIDC应用如何带动电源销量增长,以及储能与微网方案如何协同发展。报告还预测了未来三年公司业绩增长情况,维持“买入”评级,主要看好AIDC电能质量需求及储能变流设备的场景拓展。
当前电源设备市场现状如何?
电源设备市场在数据中心和智算中心建设推动下呈现增长态势,特别是AIDC投建带动工业配套电源需求。公司凭借技术和服务优势,在电能质量产品领域占据一定市场份额。此外,储能市场发展也为公司新能源电能变换设备销售提供机遇,但需关注市场竞争加剧和价格波动风险。
研报提示了哪些风险?
研报提示的风险包括数据中心项目建设不及预期,可能导致订单落地不及预期;储能设备价格竞争加剧,可能压缩公司利润空间;充电设备需求不及预期,影响相关业务拓展;以及客户回款风险,需加强应收账款管理。这些风险需持续关注,以评估公司长期发展前景。
你可能感兴趣
公司事件点评报告:储能需求延续增长,渠道与产品协同深化
家用电器华鑫证券2026-11-09
公司事件点评报告:三季度盈利增长,海外项目与储能产品升级共振
华鑫证券2026-11-12
公司事件点评报告:三季度利润增长,订单储备与制造服务支撑发展
电气设备华鑫证券2026-11-09
公司事件点评报告:收入利润增长,数据中心与海外变压器布局推进
电气设备华鑫证券2026-11-12
公司事件点评报告:下游拓展顺利,收入利润双增长
机械设备华鑫证券2024-04-21
公司事件点评报告:营收利润稳健增长,高端热管理业务拓展加速
有色金属华鑫证券2026-10-08
公司事件点评报告:行业格局优化叠加需求回暖,2023收入利润双增
电子设备华鑫证券2024-04-22
公司事件点评报告:动力与储能双轮驱动,业绩增长强劲
电气设备华鑫证券2026-03-23
公司事件点评报告:合同负债相较期初增长145.51%,三季度收入实现大幅好转
电子设备华鑫证券2025-10-31