猜你想问
这份研报的核心内容是什么?
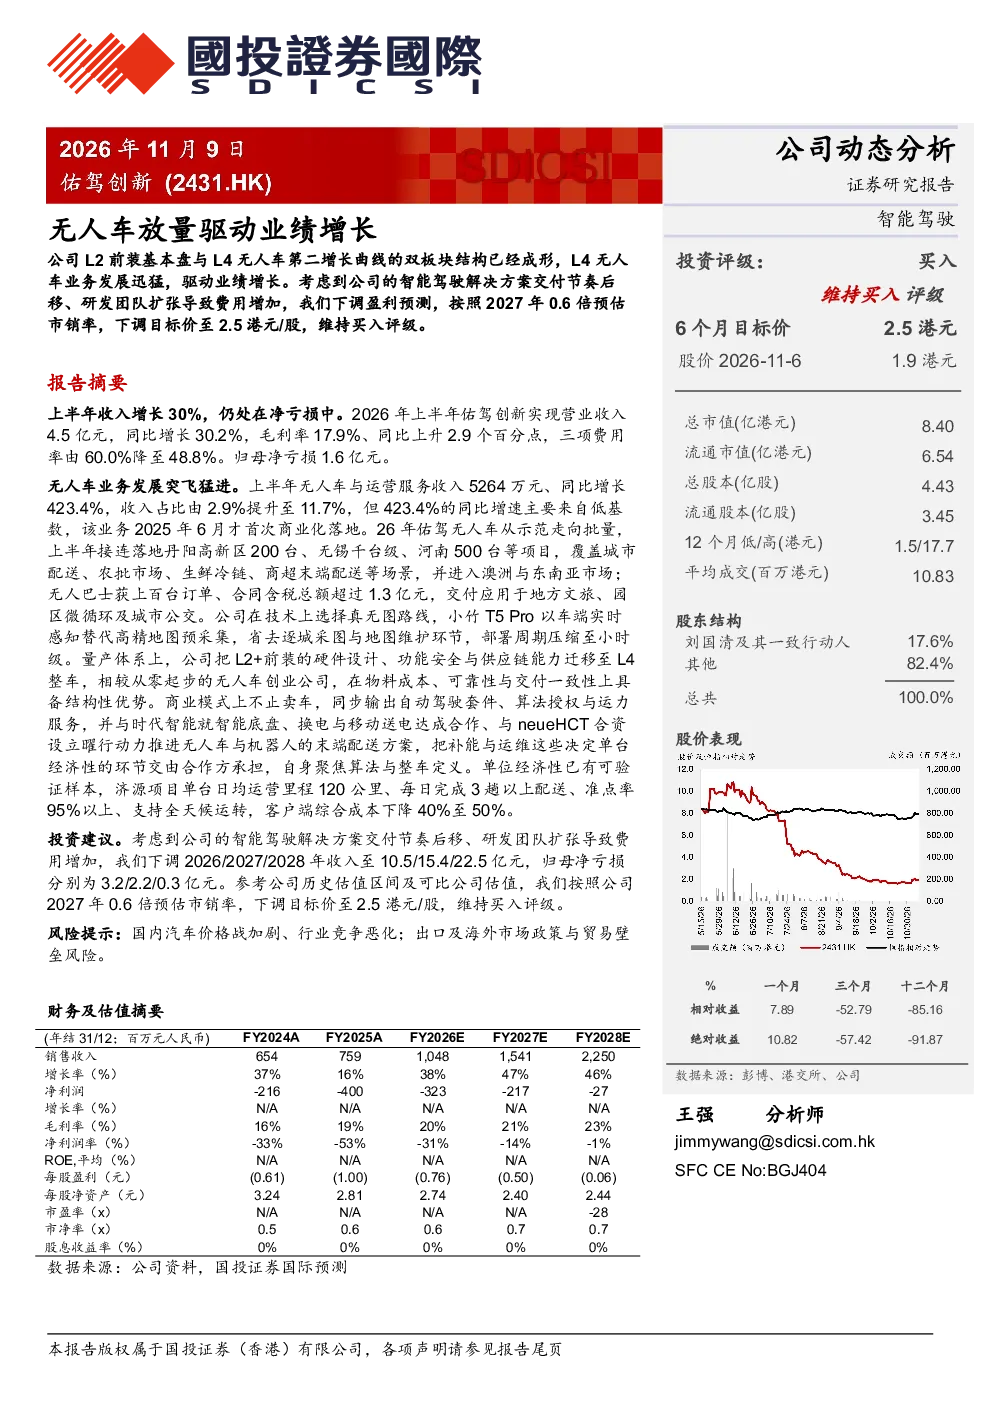
研报指出,佑驾创新通过L2前装基本盘与L4无人车业务实现双增长,其中L4无人车业务发展迅猛,驱动业绩增长。上半年公司实现营业收入4.5亿元,同比增长30.2%,毛利率17.9%,但归母净亏损1.6亿元。无人车与运营服务收入5264万元,同比增长423.4%,主要来自低基数(2025年6月首次商业化落地)。2026年,佑驾无人车从示范走向批量,在丹阳、无锡、河南等地落地项目,覆盖城市配送、农批市场等场景,并进入澳洲与东南亚市场;无人巴士获上百台订单,合同含税总额超1.3亿元。技术上采用真无图路线,小竹T5Pro以车端实时感知替代高精地图,部署周期压缩至小时级。商业模式上输出自动驾驶套件、算法授权与运力服务,并与时代智能、neueHCT等合作推进补能与运维,聚焦算法与整车定义。单位经济性已有可验证样本,济源项目单台日均运营里程120公里,客户端综合成本下降40%至50%。
无人车赛道的发展趋势如何?
无人车赛道呈现L2前装基本盘与L4无人车业务双增长结构,L4无人车业务发展迅猛。技术路线上,真无图路线(如小竹T5Pro)以车端实时感知替代高精地图,部署周期大幅压缩至小时级,成为重要趋势。商业模式上,输出自动驾驶套件、算法授权与运力服务的模式逐渐成熟,与整车厂、零部件供应商合作推进补能与运维,聚焦算法与整车定义。应用场景从城市配送、农批市场扩展至澳洲与东南亚市场,无人巴士订单也持续增长。未来,无人车将向批量落地发展,覆盖更多城市和场景,技术持续迭代,成本逐步下降,商业化落地加速。
研报重点分析了哪些方向?
研报重点分析了佑驾创新的业务结构、业绩增长驱动因素、技术路线选择、商业模式及市场拓展。业务结构上,L2前装与L4无人车形成双增长;业绩增长主要来自L4无人车业务,上半年无人车与运营服务收入同比增长423.4%。技术路线上,公司选择真无图路线,小竹T5Pro产品具备小时级部署周期优势。商业模式上,通过输出自动驾驶套件、算法授权与运力服务实现盈利,并与时代智能、neueHCT等合作推进补能与运维。市场拓展上,无人车业务已落地丹阳、无锡、河南等地,并进入澳洲与东南亚市场,无人巴士获上百台订单。此外,报告还分析了单位经济性(如济源项目单台日均运营里程120公里,成本下降40%至50%)及未来收入预测与目标价调整。
当前无人车市场的现状如何?
当前无人车市场呈现L2前装渗透率提升与L4无人车商业化加速的双重态势。佑驾创新作为代表性企业,其L4无人车业务发展迅猛,上半年无人车与运营服务收入同比增长423.4%,商业化落地加速,已覆盖城市配送、农批市场等场景,并拓展至海外市场。技术方面,真无图路线逐渐成为主流,小竹T5Pro等产品以车端实时感知替代高精地图,大幅缩短部署周期。商业模式上,输出自动驾驶套件、算法授权与运力服务的模式逐渐成熟,与产业链上下游合作推进补能与运维。但市场仍处于早期阶段,竞争激烈,技术迭代快,成本仍较高,商业化落地面临诸多挑战。
研报提到了哪些风险提示?
研报提示了无人车行业面临的多重风险。首先,国内汽车价格战加剧可能影响L2前装市场渗透率,进而影响无人车业务发展。其次,行业竞争恶化可能导致技术路线分散、市场份额争夺加剧,影响企业盈利能力。此外,出口及海外市场面临政策与贸易壁垒风险,如澳洲与东南亚市场的准入限制可能影响公司国际化战略。技术方面,真无图路线虽具优势,但仍需持续迭代验证,面临技术不确定性风险。商业模式上,依赖产业链合作推进补能与运维,合作稳定性可能影响业务持续性。此外,研发费用增加及智能驾驶解决方案交付节奏后移,可能影响短期业绩表现。