猜你想问
这份研报主要分析了什么内容?
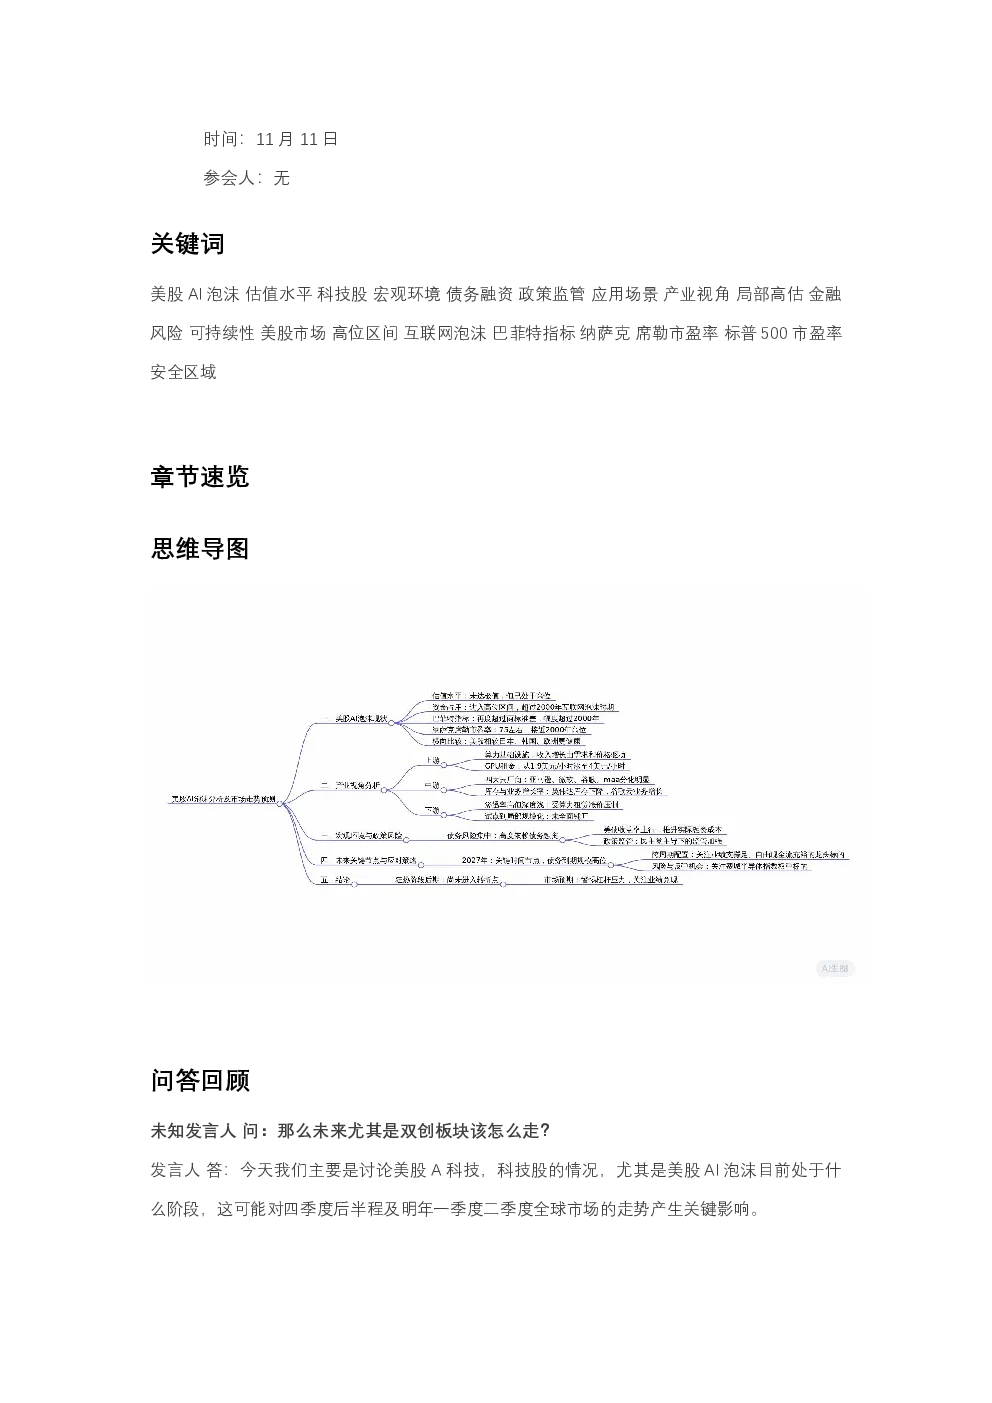
这份研报主要分析了美股AI泡沫的阶段、全球市场走势以及相关风险。报告指出美股处于局部高估状态,盈利预期即将见顶,整体进入高位区间。AI泡沫处于狂热阶段后期,高度依赖债务融资扩张,预计在四季度末到2027年期间迎来关键转折点。报告还分析了巴菲特指标、席勒市盈率等关键指标,显示股市风险加剧,并探讨了产业链风险评估、政策监管分析以及宏观风险等角度。
AI行业发展趋势如何?
AI行业发展趋势方面,报告指出AI泡沫处于狂热阶段后期,高度依赖债务融资扩张,确实处于非常危险的阶段。产业链风险评估显示,上游公司盈利且估值上行较稳健,中游供需关系虽未断裂但泡沫开始演绎,下游渗透率高但深度浅,涨价导致资本开支和盈利压力增大。GPU租金价格翻倍,表明整个产业链的风险正在加速显现。
研报重点分析了哪些方向?
研报重点分析了美股AI泡沫的阶段与风险、关键指标分析、产业链风险评估、政策监管分析以及宏观风险。在关键指标分析方面,报告指出巴菲特指标超过两倍标准差,纳萨克席勒市盈率处于高位水平,标普500市盈率接近2000年的高位水平,但尚未降至安全区域。政策监管分析则探讨了美两党在AI监管上的立场异同及未来政策制约因素。
当前美股市场现状如何判断?
当前美股市场现状判断为局部高估状态,盈利预期即将见顶,整体进入高位区间。主要指标如股票市场占用资金、巴菲特指标、席勒市盈率等均显示风险加剧。美股科技龙头估值高主要集中在营收层面,市值扩张与基本面较为吻合。美股市场对于盈利兑现的容错率较低,个股性价比处于较低区间,标普500和纳萨克的风险溢价ERP已跌入负值区间。
研报有哪些风险提示?
研报风险提示包括AI行业主要风险集中在中下游中小企业,高度依赖债务驱动的增长模式。在高利率环境下,美债收益率下行预期的存在可能导致美股AI泡沫加速破裂,并可能从信用市场违约事件开始显现。预计2027年芯片厂商收入增速将明显回落,资本开支也将呈现下行态势。此外,政策监管的不确定性也是重要风险因素,如立法进程受阻、行政令面临挑战等。