猜你想问
这份研报的核心内容是什么?
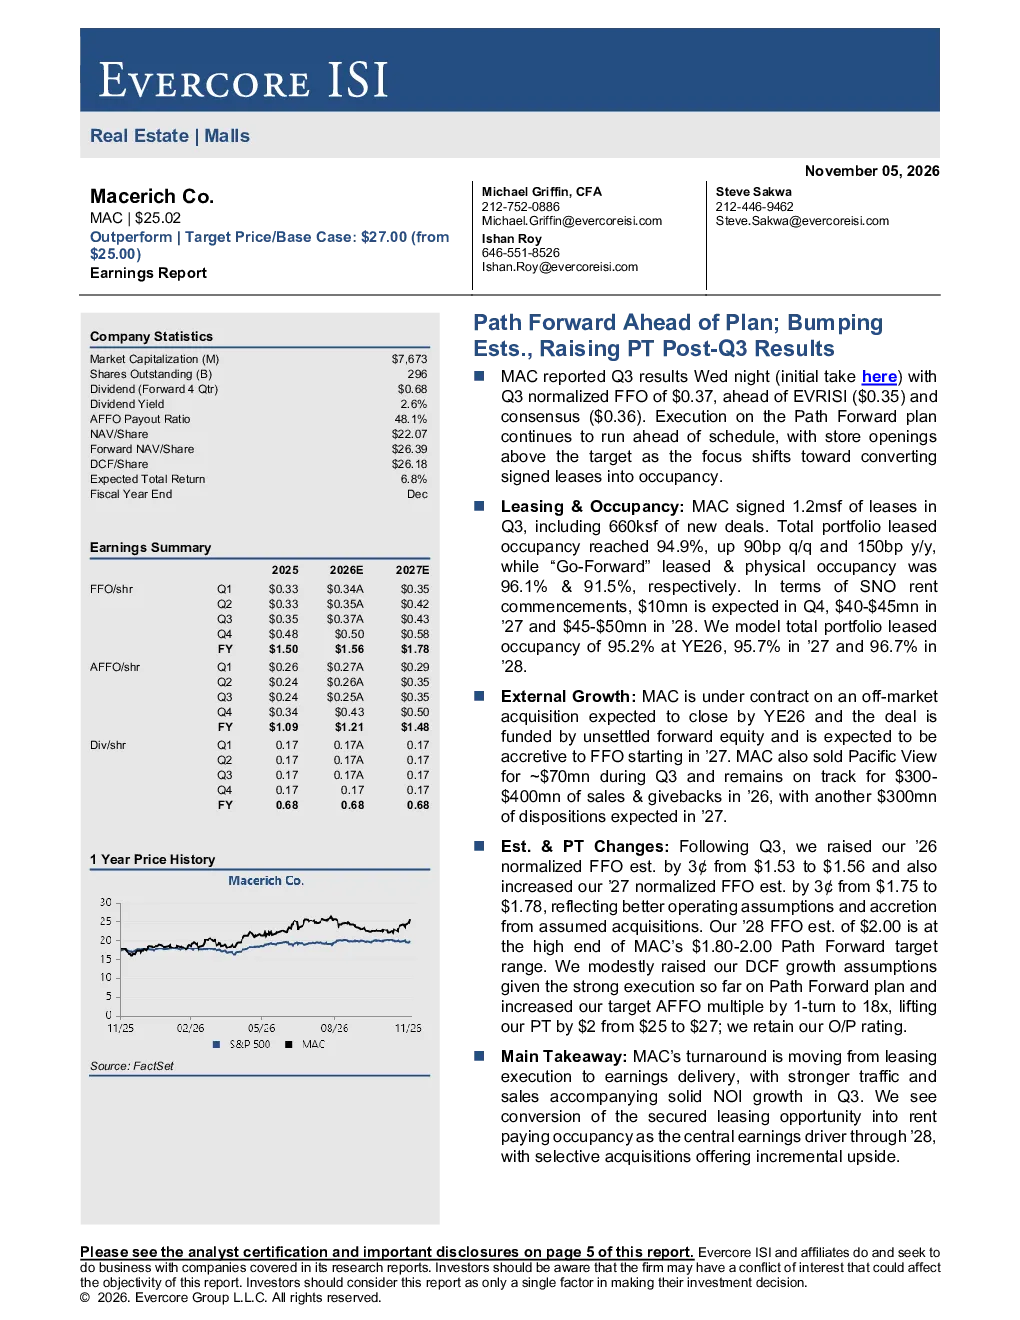
这份研报主要关注MAC公司在第三季度的业绩表现及未来发展趋势。报告指出,MAC公司正从租赁业务向收益交付转型,第三季度凭借强劲的交通流量和销售额,推动了NOI的稳健增长。分析师预计到2028年,将Secured Leasing机会转化为支付租金的出租率将成为核心盈利驱动力,而精选收购则提供了增量上行空间。此外,报告还披露了MAC正在进行的一项场外收购,预计将在2026财年结束,从2027年起将增加自由运营现金流。
MAC所在赛道/行业的发展趋势如何?
MAC所在赛道正经历从租赁业务向收益交付的转型阶段。行业趋势显示,将Secured Leasing机会转化为实际租金收入的出租率将成为关键盈利模式,同时精选收购和资产处置也是重要的增长点。行业普遍关注公司如何将已签署的租赁合同转化为实际入住率,以及如何通过收购和处置优化资产组合,提升整体收益能力。
研报重点分析了哪些方向?
研报重点分析了MAC公司的经营转型进展、第三季度业绩表现、未来增长潜力以及市场估值。报告详细披露了MAC在租赁入住率、自由现金流、资产处置等方面的具体数据,并指出“前进之路”计划执行强劲,门店开张数量超出目标。此外,报告还分析了MAC通过收购和处置资产优化资本结构、提升自由运营现金流的策略,以及这些举措对长期盈利能力的影响。
当前市场对MAC的判断是怎样的?
当前市场对MAC的判断较为积极。第三季度业绩超预期,标准化自由现金流(FFO)达到0.37美元,高于市场预期。分析师上调了对2026年和2027年正常化自由现金流的预期,并将2028年自由现金流预期设定为2.00美元,处于公司未来发展方向目标区间的较高水平。此外,分析师上调了DCF增长假设,并将目标AFFO市盈率上调至18倍,目标价上调至27美元,维持“买入”评级。
研报是否存在风险提示?
研报中提示的主要风险包括经营转型过程中的不确定性,即如何有效将已签署的租赁合同转化为实际入住率,以及市场环境变化可能对租赁业务和资产处置产生的影响。此外,场外收购的执行进度和协同效应能否达到预期也存在一定的不确定性。虽然报告对MAC的未来发展持乐观态度,但投资者仍需关注这些潜在风险因素,以及行业整体面临的挑战。