猜你想问
这份研报的核心内容是什么?
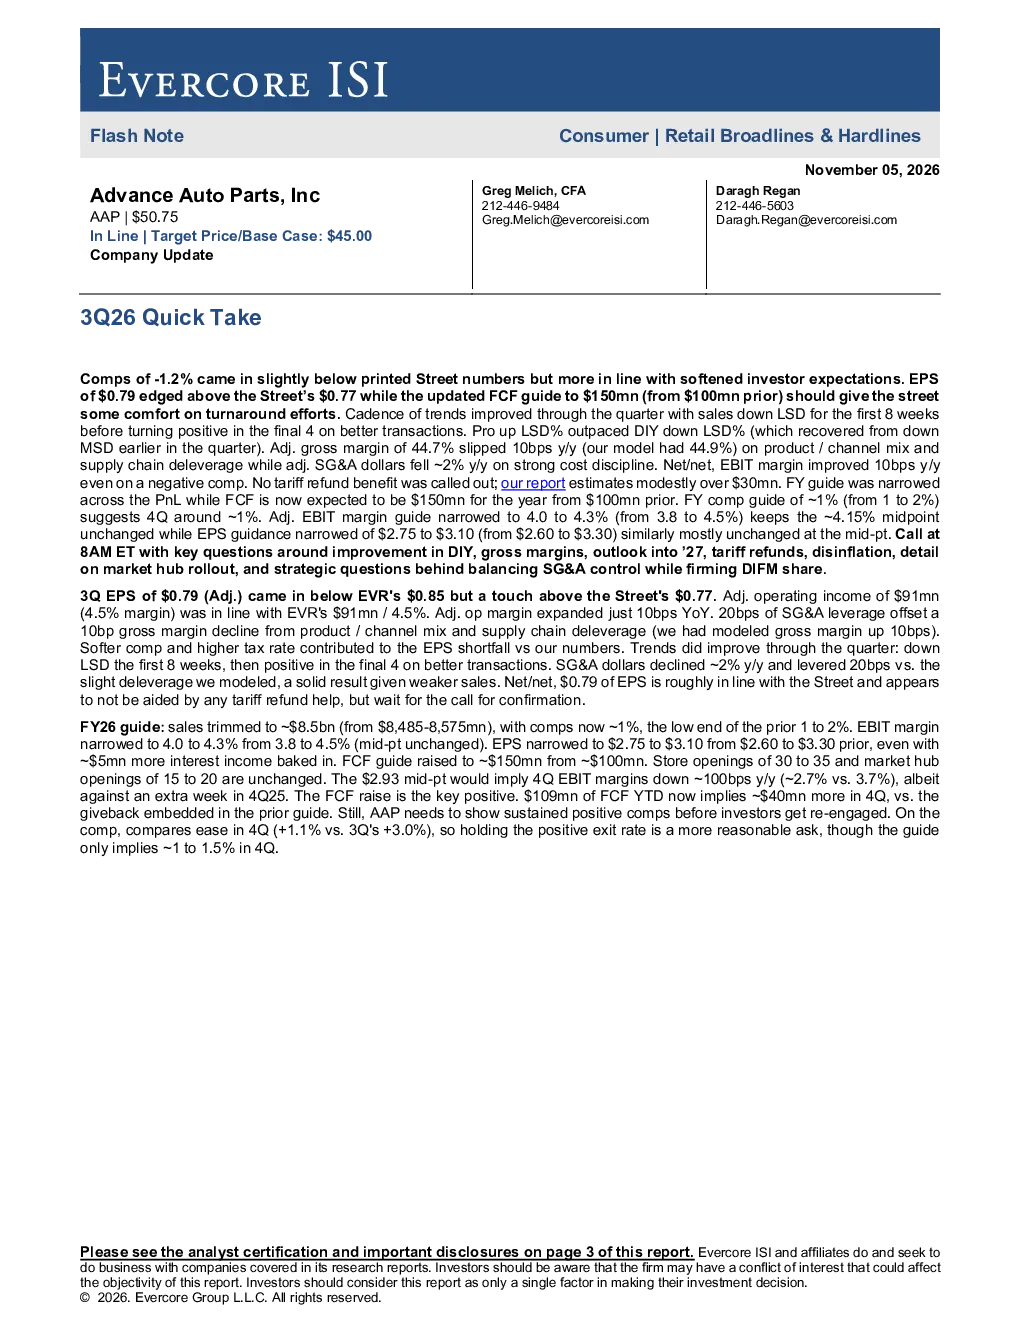
这份研报分析了先进汽车零件公司在2026年第三季度的业绩表现。报告指出,每股收益为0.79美元,略高于市场预期的0.77美元,自由现金流指引上调至1.5亿美元。尽管本季度趋势节奏有所改善,但整体销售额同比下降,专业渠道表现好于DIY渠道。全年业绩指引范围收窄,自由现金流预计为1.5亿美元,分析师认为尽管第四季度预计将放缓,但维持正向的退出增长率是一个更合理的要求。
零售宽板块及硬品类行业的整体发展趋势如何?
报告指出,尽管先进汽车零件公司本季度业绩同比下降,但息税前利润率同比改善10个基点,这表明行业在成本控制方面取得了一定成效。自由现金流的提升是关键利好,但公司仍需在投资者重新关注前展示持续的正向同比增幅。油价上涨、刺激措施效果有限、通胀压力加剧以及竞争加剧等因素可能对行业产生负面影响。
研报重点分析了哪些方向?
研报重点分析了先进汽车零件公司在第三季度的业绩表现,包括每股收益、营业收入、营业利润率、销售费用等关键数据。同时,报告还探讨了公司自由现金流指引的上调、全年利润表指引、调整后息税前利润率指引以及每股收益指引等内容。此外,报告还分析了公司面临的潜在风险,如油价上涨、刺激措施效果有限、通胀压力加剧以及竞争加剧等。
当前市场对零售宽板块及硬品类行业的现状判断是什么?
市场对先进汽车零件公司本季度业绩表现的评价较为谨慎。尽管业绩略高于分析师预期,但整体销售额同比下降,这表明市场对公司未来的增长前景仍存在一定的不确定性。分析师认为,尽管第四季度预计将放缓,但维持正向的退出增长率是一个更合理的要求。此外,油价上涨、刺激措施效果有限、通胀压力加剧以及竞争加剧等因素可能对市场产生负面影响。
研报提示了哪些风险因素?
研报提示了多个潜在风险因素。首先,不断上涨的油价会蚕食消费者收入,从而影响零售宽板块及硬品类行业的销售表现。其次,刺激措施难以在短期内见效,会损害2-3年的薪酬增长预期。此外,若公司未能将工资、运费和交通通胀成本转嫁给下游,企业利润空间将受挤压。若通胀压力加剧,消费者可能会推迟部分汽车零部件的购买。最后,来自亚马逊、沃尔玛以及汽车零部件零售商同行的竞争日益激烈,可能对公司的市场份额和盈利能力构成挑战。