猜你想问
这份研报的核心内容是什么?
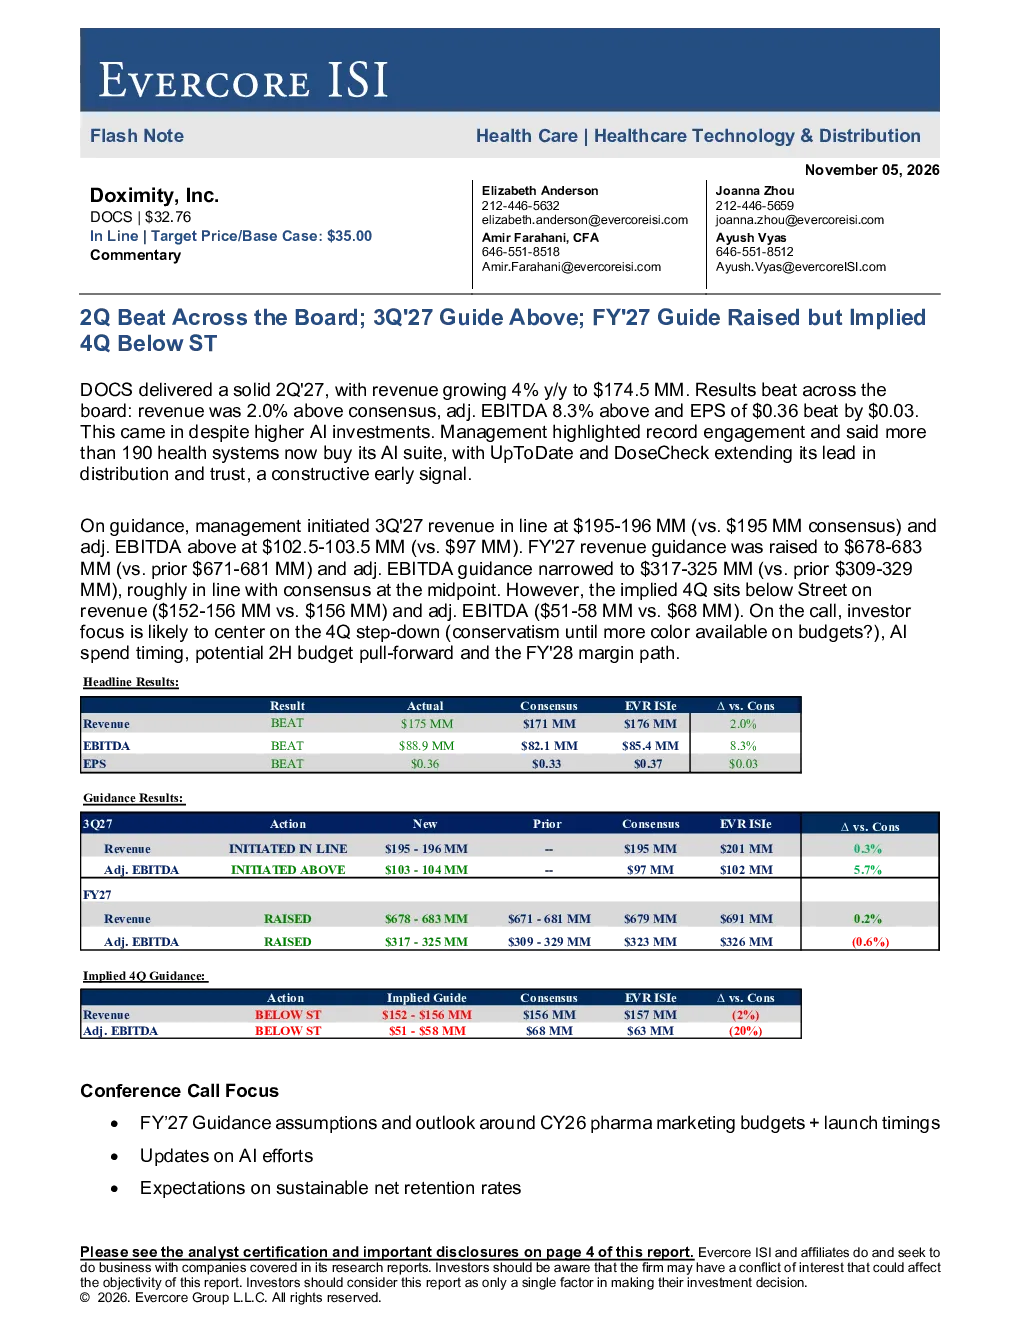
这份研报显示DOX在2027年第二季度表现稳健,营收同比增长4%至1.745亿美元,超出市场预期2.0%,调整后EBITDA高8.3%,每股收益0.36美元,超出预期0.03美元。主要得益于AI套件的积极推广,已有超过190家医疗系统采购其AI套件,UpToDate和DoseCheck的应用进一步扩大其市场优势。管理层上调2027年第三季度收入预期至195-196百万美元,调整后EBITDA预期高于此前预期,达到102.5-103.5百万美元;2027财年收入的指引上调至678-683百万美元,调整后EBITDA指引收窄至317-325百万美元,在中间值上大致符合市场预期。然而,隐含的第四季度收入预期(152-156百万美元)和调整后EBITDA预期(51-58百万美元)则低于市场预期。
AI医疗赛道的发展趋势如何?
AI医疗赛道的发展趋势积极,DOX的AI套件已获得超过190家医疗系统的采购,显示出AI技术在医疗领域的广泛应用前景。UpToDate和DoseCheck的应用进一步巩固了DOX的市场优势,表明AI技术能够有效提升医疗系统的效率和准确性。未来,随着AI技术的不断成熟和应用的深入,AI医疗市场有望持续扩大,为相关企业带来更多增长机会。投资者应关注AI医疗技术的创新进展和市场拓展情况。
研报重点分析了哪些方向?
研报重点分析了DOX的业绩表现、AI套件的推广情况、未来收入和EBITDA的指引,以及第四季度的预期调整。此外,还关注了FY’27的假设、CY26药品营销预算和上市时间展望、人工智能工作进展更新以及可持续净留存率的预期。这些分析方向涵盖了DOX的短期业绩、长期发展战略和技术创新等多个维度,为投资者提供了全面的视角。
当前市场对DOX的判断是什么?
当前市场对DOX的判断较为积极,其2027年第二季度的业绩超出预期,AI套件的推广也取得了显著进展。然而,市场对第四季度的收入和EBITDA预期有所下调,显示出市场对DOX未来业绩的谨慎态度。投资者应关注DOX如何应对市场变化,以及其AI技术的进一步发展和应用。
研报提示了哪些风险?
研报提示的风险主要集中在第四季度的收入和EBITDA预期下调,这可能反映出市场对DOX未来业绩的担忧。此外,AI支出时间的不确定性、潜在的下半年预算提前以及2028财年的利润率路径也可能是投资者关注的重点。投资者应密切关注DOX的业绩进展和市场反馈,以评估潜在的风险和机遇。