猜你想问
VFC近期股价上涨的原因是什么?
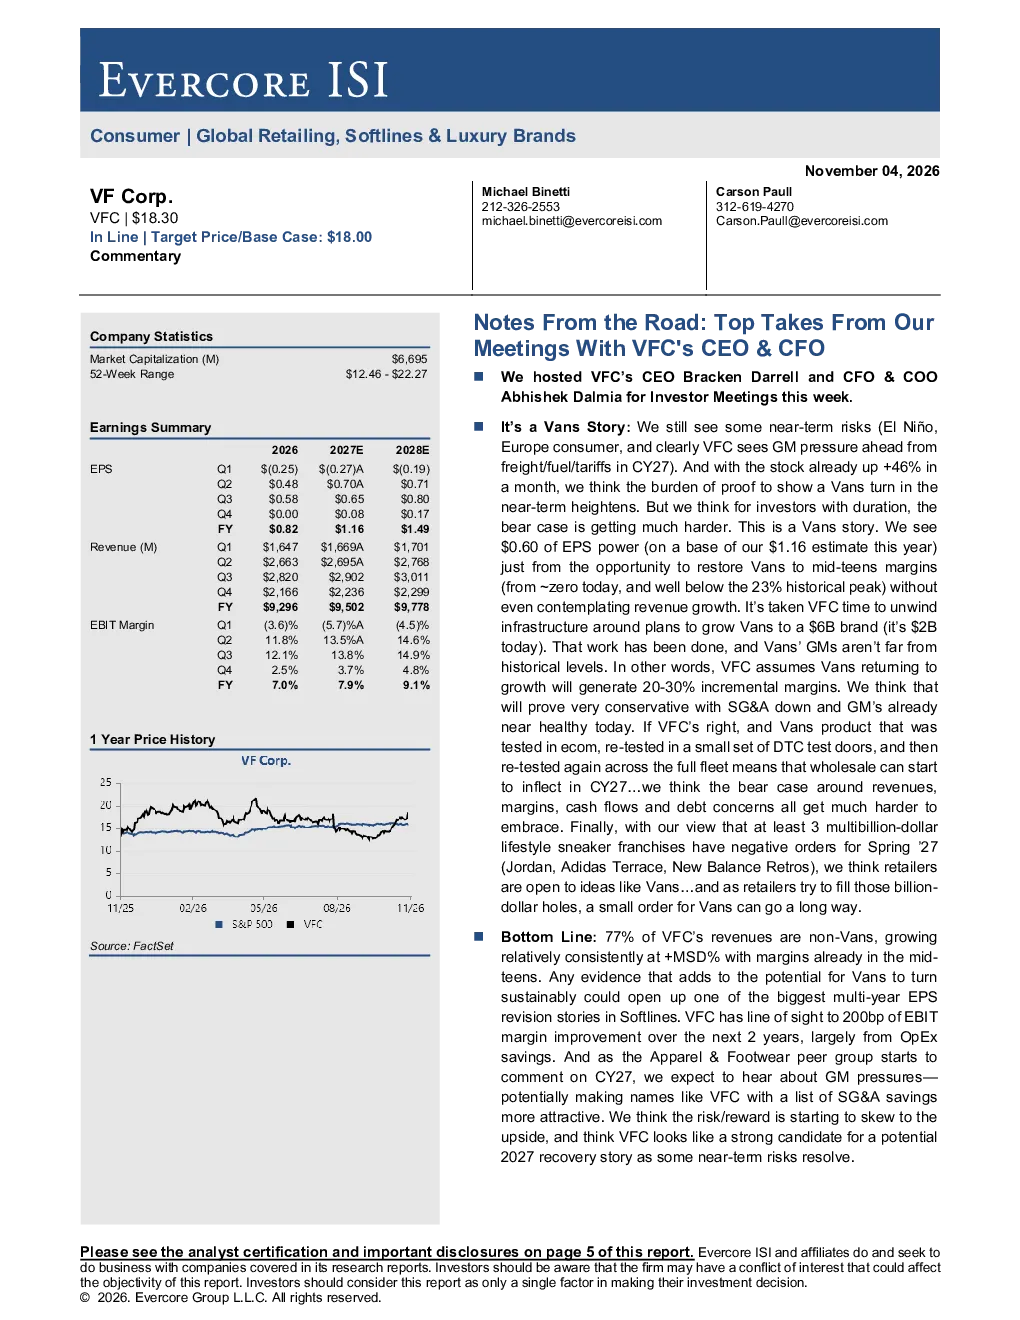
VFC近期股价上涨主要得益于Vans品牌的部分改善迹象,如美国电商在2025年12月季度转为正值,美洲DTC在2026年3月季度转为正值等。但Vans品牌的扭转仍需更多证据,且存在El Niño、欧洲消费者信心以及2027年来自运费/燃料/关税的通用毛利率压力等短期风险。
Vans品牌未来的发展趋势如何?
Vans品牌正通过改进产品分销流程来提升表现,新产品测试流程更加谨慎,先在电商渠道测试,再在少量DTC测试店测试,最后才全面铺开。美国电商、美洲DTC、欧洲DTC等细分市场DTC收入均显示改善迹象,但总活跃细分市场DTC收入同比增长仅3%,仍需更多增长证据。Vans品牌的增量边际率目前较为平稳,但固定成本去杠杆是主要驱动因素,随着收入增长,有望达到中teens的边际率。
VFC报告的主要分析方向是什么?
VFC报告主要分析了Vans品牌的改善前景、产品分销流程的改进、增量边际率的变化、VFC对Vans边际率恢复的假设、通用毛利率情况、The North Face (TNF)的机遇、Timberland的扩展以及债务风险等。报告认为VFC的风险/回报开始向利好方向发展,VFC有望成为2027年复苏故事中的强劲候选者。
当前VFC的市场表现如何?
VFC总体毛利率目前为55-56%,其中Vans的毛利率可能超过60%。即使Vans品牌收入停止萎缩,也能为VFC带来约30个基点的年度毛利率改善。The North Face (TNF)和Timberland业务也在积极扩展,分别通过推出新款式和开发新产品来提升业绩。但VFC仍面临经济放缓、Vans表现、企业费用、激进派参与等主要风险。
VFC报告提示了哪些风险?
VFC报告提示的主要风险包括经济放缓、Vans表现、企业费用、激进派参与等。VFC即将到期的债务支付也受到关注,但管理层表示没有计划再融资,并预计将使用经营性现金流偿还至少未来两笔债务。此外,El Niño对Vans品牌构成短期风险,但管理层对The North Face (TNF)仍持乐观态度。