猜你想问
聚丙烯近期价格走势如何?
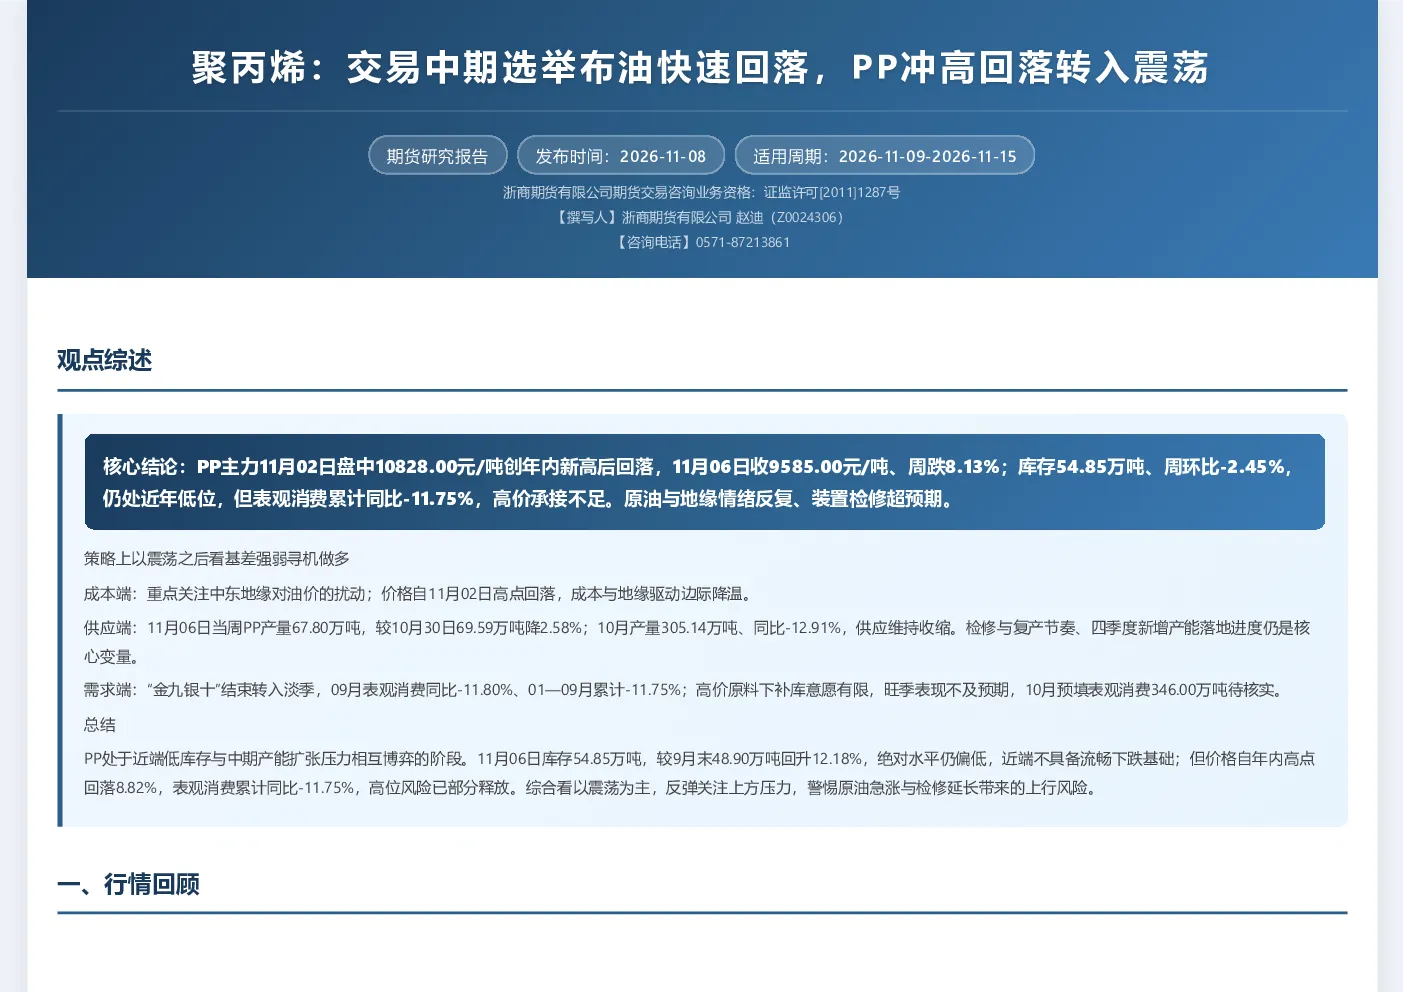
聚丙烯主力合约于11月02日创年内新高后回落,11月06日收于9585.00元/吨,周跌8.13%。近三个月合约先抑后扬,但高位回落明显,减仓下跌特征明显。成本端地缘对油价扰动减弱,供应端维持收缩,检修与新增产能落地是关键变量。
聚丙烯行业未来发展趋势是什么?
聚丙烯价格主要受产能投放节奏、供需平衡和季节性因素影响。国内2026年计划投产435万吨,但实际投产约105万吨,整体不及预期。9月、10月产量同比分别降9.51%、12.91%,显示供应端同步收缩。需求端“金九银十”结束转入淡季,2026年表观消费同比持续下降,季节性定性偏空。
本报告重点分析了聚丙烯的哪些方面?
本报告重点分析了聚丙烯的供需平衡、季节性因素及产能投放节奏。数据显示,10月库存54.85万吨,周环比下降2.45%,仍处近年低位,但表观消费累计同比下降11.75%,高价承接不足。同时,供应端检修与新增产能落地是关键变量,需求端旺季表现不及预期。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于冲高回落转入震荡阶段。主力合约11月02日创年内新高后回落,需求端“金九银十”结束转入淡季,表观消费同比持续下降。供应端维持收缩,但实际投产进度不及预期,库存处于低位但消费疲软,市场整体呈现震荡格局。
聚丙烯投资需注意哪些风险?
聚丙烯投资需关注产能投放节奏、供需平衡变化及季节性因素。虽然供应端收缩,但实际投产进度不及预期可能影响市场预期。需求端持续偏弱,高价承接不足,季节性定性偏空。此外,成本端地缘对油价扰动减弱,需持续跟踪相关变量变化。
你可能感兴趣
聚丙烯周报:地缘油价冲高回落,PP维持高位宽幅震荡
信达期货2026-09-13
聚丙烯月报:成本崩塌冲高回落,低库存托底7月PP弱震荡
信达期货2026-07-03
聚丙烯期货日报:PP现货不断调高,期货冲高回落
方中中期期货2016-08-16
聚丙烯日评:冲高后回落,PP日内波动较大
上海中期期货2014-03-04
聚丙烯期货周报:PP现货不断调高,期货冲高回落
方正中期期货2016-08-15
聚丙烯日评:冲高回落,PP多单谨慎参与
上海中期期货2014-06-12
聚丙烯日评:冲高后明显回落,PP空单轻仓持有
上海中期期货2014-03-20
聚丙烯期货日报:原油冲高回落 PP逢高沽空思路不变
方中中期期货2015-09-08
聚丙烯周报:PP现货不断调高,期货冲高回落
方正中期期货2016-08-22
市场分析:中期选举结束,A股冲高回落
中原证券2018-11-07