猜你想问
这份研报的核心内容是什么?
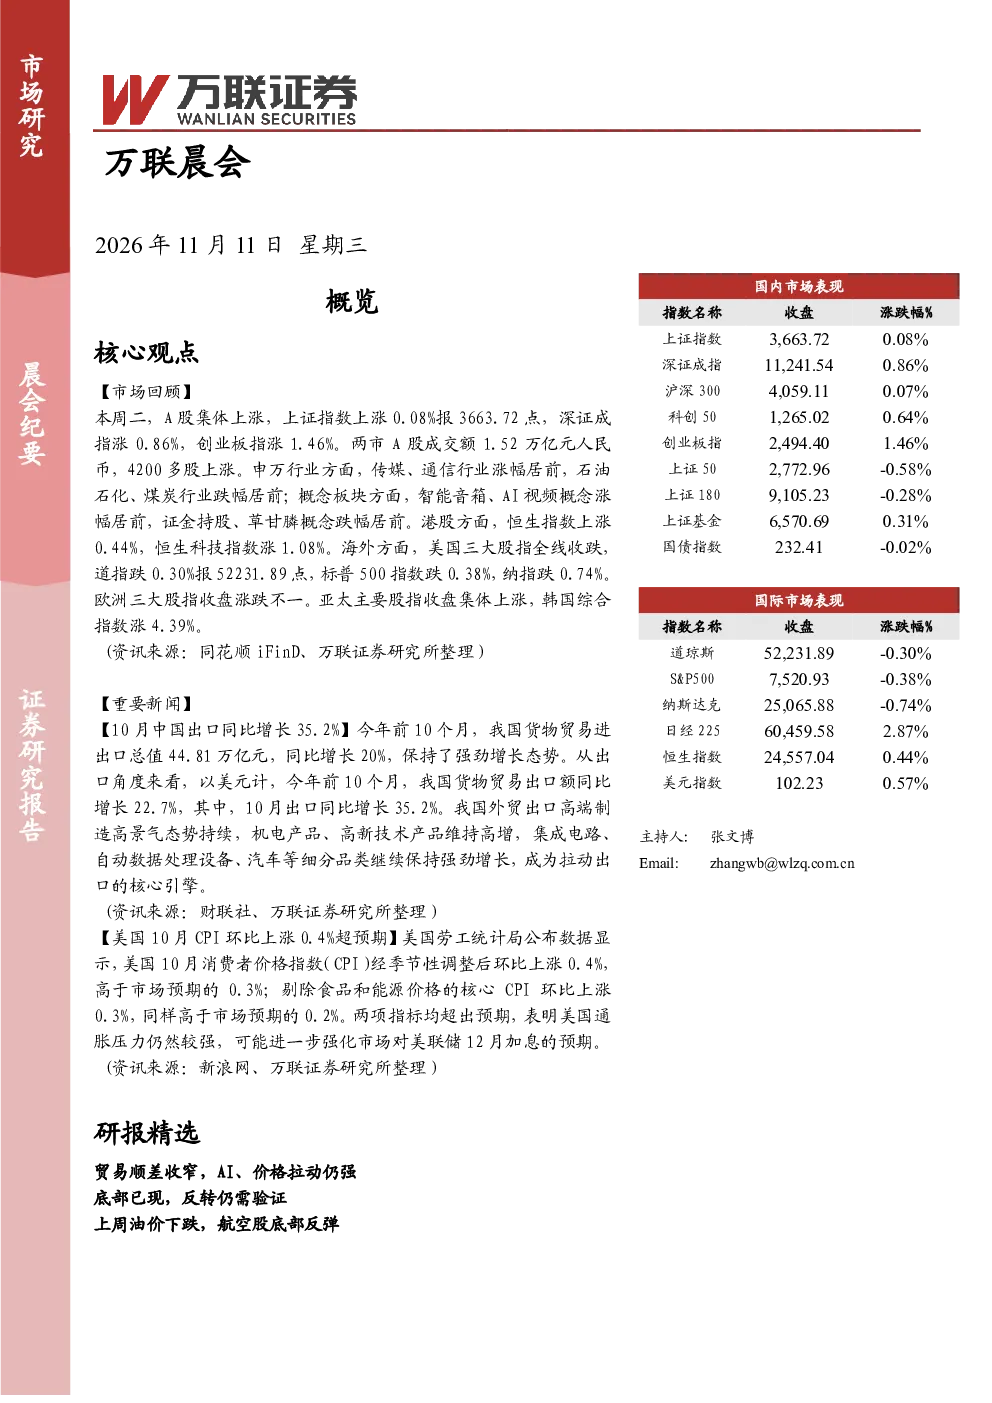
这份研报主要回顾了本周A股市场表现,分析了行业和概念板块涨跌情况,并重点解读了贸易数据、美国通胀数据等宏观信息。同时精选了三个行业报告:贸易顺差分析、白酒行业三季度业绩综述以及交通运输行业跟踪报告,分别从贸易趋势、白酒行业现状和交运行业盈利等方面进行了深入分析。
研报中提到的AI行业发展趋势如何?
研报中提到,AI相关核心零部件价格上涨推动进口增速,AI产业拉动作用仍强。但全年贸易增速预期高位的同时,未来涨价动能可能逐步衰减。这表明AI行业目前仍处于增长阶段,但需关注未来价格和订单的波动风险。
白酒行业报告的重点分析方向是什么?
白酒行业报告重点分析了2026年前三季度营收净利双降的情况,指出Q3仅环比修复而非趋势反转。报告还强调了高端酒有韧性、次高端最弱、区域龙头收入先修复的业绩分化特点,并建议关注批价、春节动销等指标,沿业绩确定性、出清弹性、高股息三条主线选股。
研报对当前市场现状有何判断?
研报指出本周A股市场整体上涨,上证指数微涨,深证成指和创业板指涨幅较大,两市成交额1.52万亿元。申万行业方面,传媒和通信行业领涨,石油石化和煤炭行业领跌。港股和海外市场表现各异,美国三大股指下跌,欧洲和亚太主要股指上涨。这些数据反映了当前市场多空博弈的复杂局面。
研报提示了哪些相关风险?
研报提示了多个风险因素:中美贸易关系变动超预期、地缘政治风险、AI产业链订单回落幅度超预期、白酒行业需求恢复不及预期、批价下行风险、渠道库存反复、费用投放超预期、政策风险等。这些风险可能对相关行业和市场的未来表现产生影响。
你可能感兴趣
万联证券晨会纪要
万联证券2022-07-21
万联证券晨会纪要
万联证券2010-09-02
万联证券晨会纪要
万联证券2022-06-07
万联证券晨会纪要
万联证券2010-05-12
晨会报告:万联证券研究所晨会纪要
万联证券2019-06-11
万联证券晨会纪要
万联证券2010-08-13
万联证券2026年10月15日晨会纪要
万联证券2026-10-15
万联证券晨会
万联证券2026-02-06
万联证券晨会
万联证券2023-12-14
万联证券晨会
万联证券2022-04-18