猜你想问
同仁堂2026年三季报的主要财务数据有哪些?
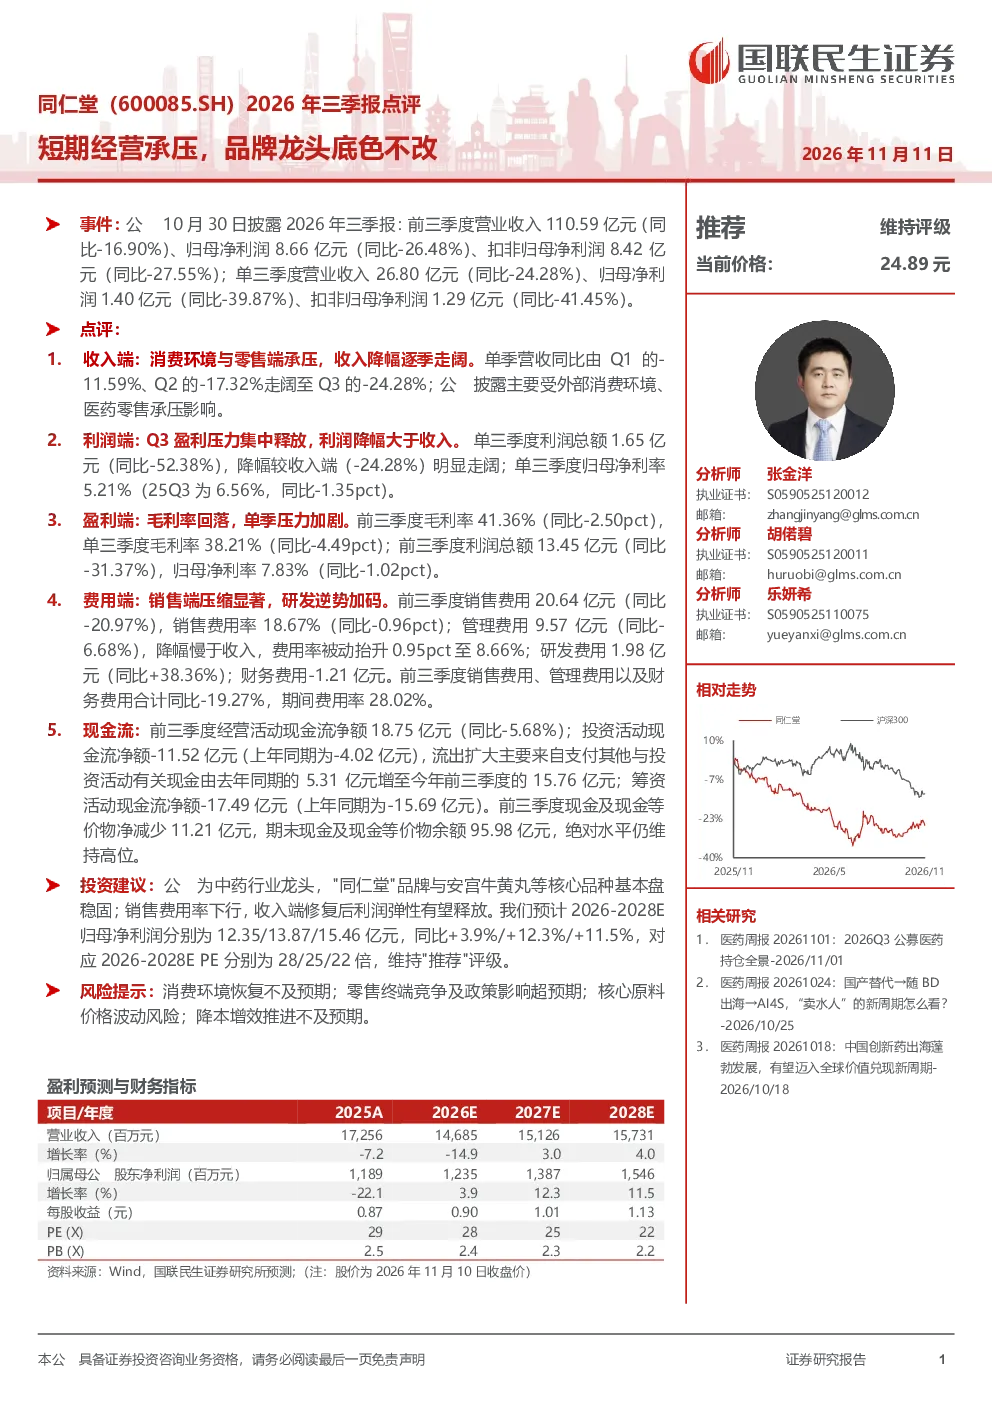
同仁堂2026年三季报显示,前三季度营业收入110.59亿元,同比-16.90%;归母净利润8.66亿元,同比-26.48%。单三季度营业收入26.80亿元,同比-24.28%;归母净利润1.40亿元,同比-39.87%。报告期内,公司收入和利润均出现下滑,主要受外部消费环境和医药零售市场压力影响。
报告对同仁堂品牌和核心产品的评价如何?
报告指出,尽管短期经营承压,但同仁堂作为中药行业龙头,其品牌价值和核心产品如安宫牛黄丸等基本盘稳固。长期来看,品牌影响力仍是公司的重要护城河,核心产品市场地位相对稳固,为未来业绩恢复提供了支撑。
报告重点分析了哪些经营方面的问题?
报告重点分析了收入端和利润端的压力。收入端表现为消费环境和零售端承压,收入降幅逐季扩大;利润端则显示Q3盈利压力集中释放,利润降幅大于收入,主要原因是毛利率回落和费用率被动抬升。
当前医药零售市场存在哪些挑战?
当前医药零售市场面临消费环境整体承压和竞争加剧的挑战。报告指出,外部消费环境变化直接影响零售端表现,同时医药零售行业竞争激烈,政策调整也可能带来不确定性,这些因素共同增加了市场挑战。
报告提示了哪些主要风险因素?
报告提示的主要风险包括消费环境恢复不及预期、零售终端竞争及政策影响超预期、核心原料价格波动风险以及降本增效推进不及预期。这些风险可能对公司未来经营和业绩恢复造成不利影响。
你可能感兴趣
2026年三季报点评:短期消费电子承压不改成长底色,汽车与光互连双轮驱动打开长期空间
华创证券2026-11-10
2021年及22Q1业绩点评:短期业绩承压不改成长底色
交通运输上海证券2022-04-29
2026年三季报点评:交付节奏致Q3短期承压,短期扰动不改成长趋势
交运设备东吴证券2026-11-03
潮宏基2026年三季报点评:收入短期承压,渠道与品牌升级持续推进
国金证券2026-10-30
2026年三季报点评:短期盈利承压,品牌梯度布局稳步推进
食品饮料东吴证券2026-10-28
2026年三季报点评:花知晓并表驱动Q3收入提速,品牌推广投入加码,利润短期承压
华创证券2026-11-10
国博电子(688375)2025年三季报点评:处于过渡的关键蓄力期,短期业绩扰动不改长期成长底色
东吴证券2025-10-30
2026年三季报点评26Q1-3公司归母同比+5.3%,阶段性承压不改制冷剂中长期景气,含氟材料成长可期
华创证券2026-10-30
2026年三季报点评投资承压不改营运利润增长本色,产险COR实现同比优化
东吴证券2026-10-28
家电行业26年三季报总结:短期经营承压,龙头保持韧性
家用电器国金证券2026-10-31