猜你想问
这份研报的核心内容是什么?
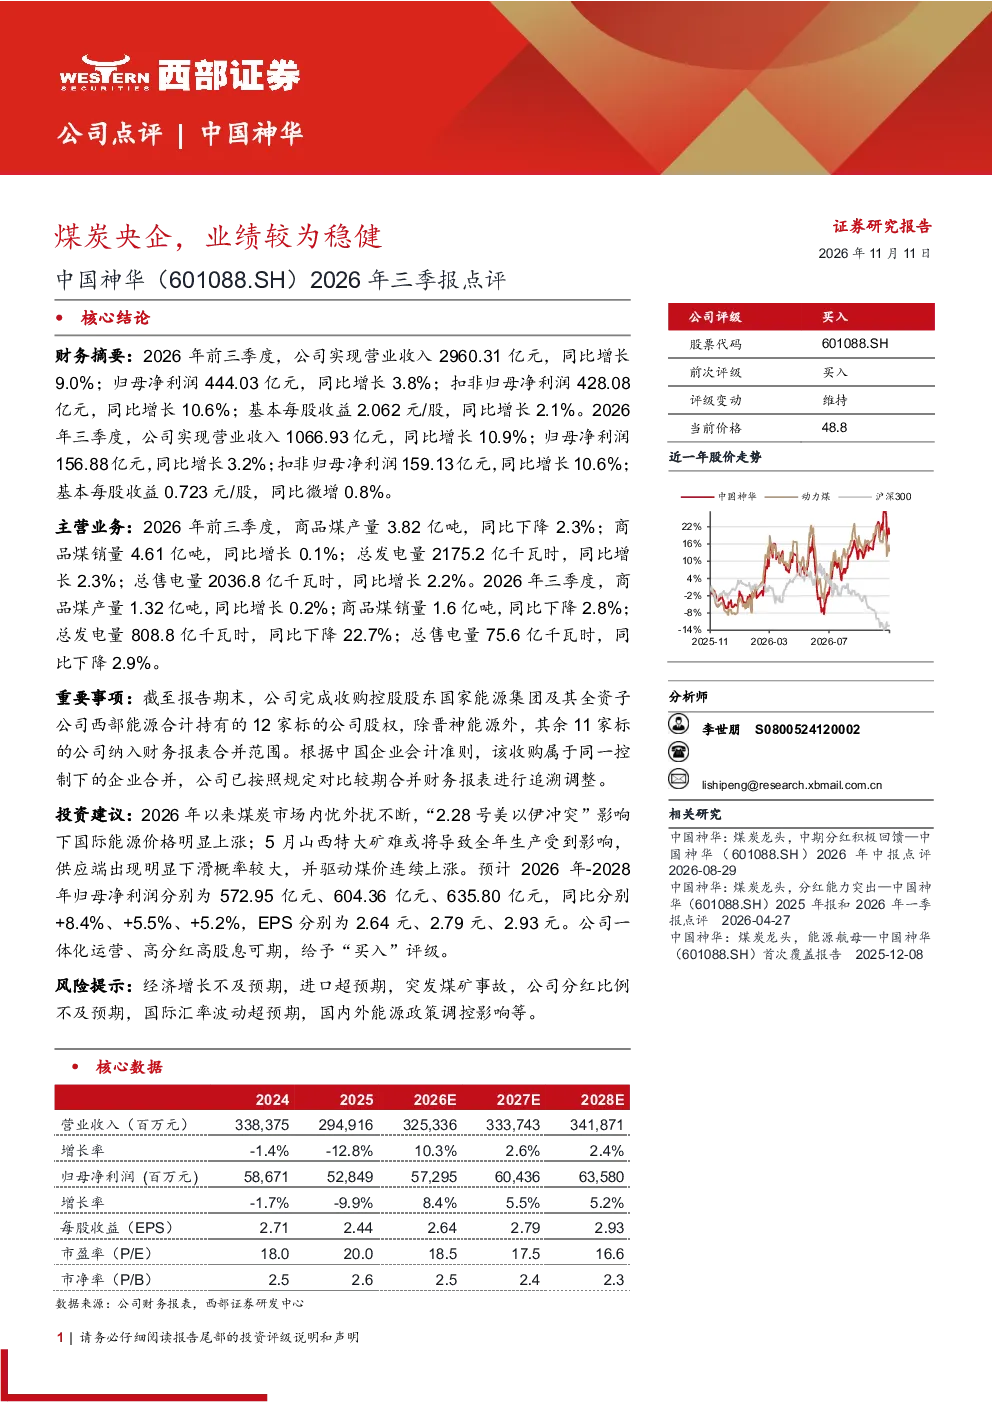
2026年前三季度,中国神华实现营业收入2960.31亿元,同比增长9.0%;归母净利润444.03亿元,同比增长3.8%;扣非归母净利润428.08亿元,同比增长10.6%;基本每股收益2.062元/股,同比增长2.1%。三季度单期数据表现相似,营收同比增长10.9%,归母净利润同比增长3.2%,扣非归母净利润同比增长10.6%,基本每股收益微增0.8%。商品煤产量同比下降2.3%,销量同比增长0.1%;总发电量同比增长2.3%,售电量同比增长2.2%
煤炭行业未来发展趋势如何?
2026年以来煤炭市场受国际冲突和国内矿难影响,煤价上涨。预计2026-2028年归母净利润同比分别增长8.4%、5.5%、5.2%。煤炭行业未来将受益于能源结构转型和保供稳价政策,但需关注国际冲突、国内矿难等不确定性因素对供需关系的影响
研报重点分析了哪些方面?
研报重点分析了公司2026年前三季度业绩表现,包括营收、净利润、每股收益等关键财务数据,以及商品煤产量、销量、发电量等主营业务数据。此外,还关注了公司完成收购控股股东国家能源集团及其全资子公司西部能源合计持有的12家标的公司股权这一重要事项
当前煤炭市场现状如何判断?
当前煤炭市场受国际冲突和国内矿难影响,煤价上涨。公司一体化运营优势明显,但需关注国际冲突、国内矿难等不确定性因素对供需关系的影响。商品煤产量同比下降2.3%,销量同比增长0.1%;总发电量同比增长2.3%,售电量同比增长2.2%
研报提到了哪些风险提示?
研报提示了经济增长不及预期、进口超预期、突发煤矿事故、公司分红比例不及预期、国际汇率波动超预期、国内外能源政策调控影响等风险。这些风险可能对公司业绩和经营产生影响,需持续关注
你可能感兴趣
建筑行业2023年三季报点评:板块业绩稳健增长,央企主导愈发明显
建筑建材其他2023-11-18
公用事业ESG周报:央企ESG主题指数密集发布,ESG主题基金整体表现较为稳健
公用事业德邦证券2023-05-15
2024年三季报点评:央企出海龙头稳健经营,国内水泥降碳空间可期
民生证券2024-10-27
2026年三季报点评:Q3业绩符合预期,在手订单较为充沛
机械设备东吴证券2026-10-30
2022年三季报点评:三季度业绩较为稳健,后续增量可期
农林牧渔民生证券2022-10-30
2023年三季报点评:业绩略低于预期,看好黄金央企未来成长性
有色金属华创证券2023-10-28
2018年三季报点评:Q3业绩增长提速,轻工龙头受益央企整合
建筑建材国信证券2018-10-23
详解南京银行2026年三季报:业绩稳健高增,息差企稳回升
中泰证券2026-10-29
详细拆解国有大型银行(六家)2026年三季报:业绩增速逐季向上,核心利差企稳,资产质量稳健优异
金融中泰证券2026-11-01
2026年三季报业绩稳健高增,息差企稳回升
中泰证券2026-10-29