猜你想问
这份研报的核心内容是什么?
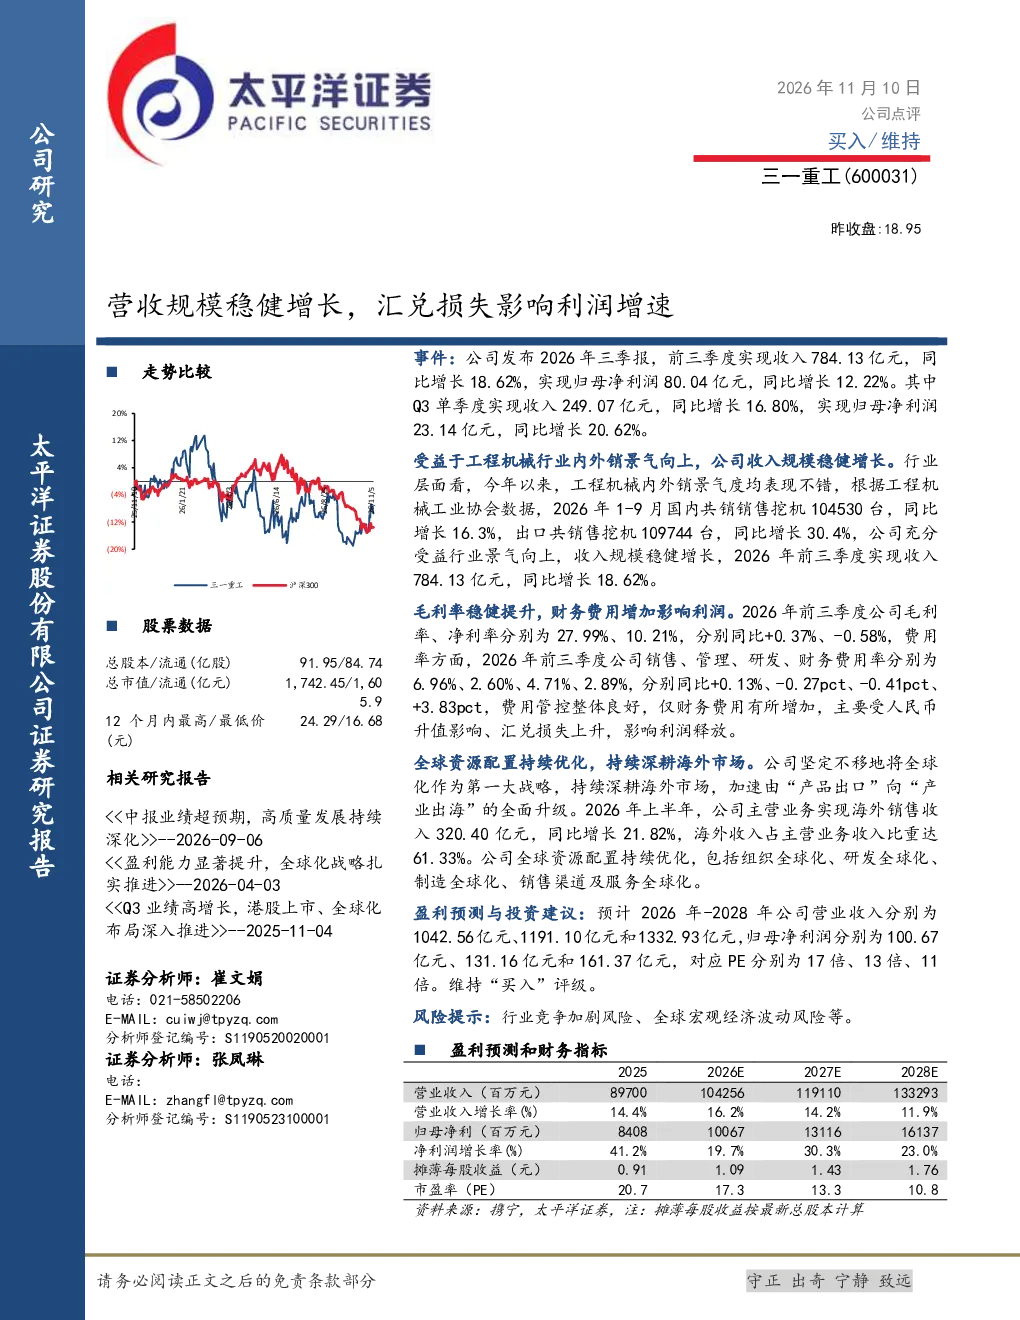
研报显示公司2026年前三季度实现收入784.13亿元,同比增长18.62%,归母净利润80.04亿元,同比增长12.22%。营收增长主要受益于工程机械行业内外销景气度提升,国内挖机销量同比增长16.3%,出口销量同比增长30.4%。毛利率稳健提升至27.99%,但财务费用增加拖累利润增速,主要原因是人民币升值导致汇兑损失上升,使得净利率同比下滑0.58%至10.21%。
工程机械行业未来发展趋势如何?
工程机械行业受益于国内外市场景气度提升,公司收入规模稳健增长。国内市场方面,挖机销量持续增长,出口市场表现强劲,海外收入占比达61.33%。未来行业发展趋势预计将受益于全球基建投资、城市化进程以及新兴市场发展,但需关注行业竞争加剧和宏观经济波动带来的挑战。
研报重点分析了哪些方面?
研报重点分析了公司营收和利润增长情况,指出营收增长主要来自国内市场提升和出口市场扩张。同时,报告关注到毛利率稳健提升,但汇兑损失上升导致财务费用增加,拖累利润增速。此外,报告还分析了公司费用管控情况,销售、管理、研发费用率分别同比+0.13%、-0.27pct、-0.41pct,财务费用率是主要拖累项。最后,报告强调了公司坚定不移推进全球化战略,海外销售收入占比持续提升。
当前工程机械市场现状如何?
当前工程机械市场呈现国内外双增长态势,国内挖机销量同比增长16.3%,出口销量同比增长30.4%,带动公司收入同比增长18.62%。行业整体受益于全球基建投资和城市化进程,但市场竞争激烈,企业需不断提升产品竞争力和全球化布局能力。公司全球化战略成效显著,海外收入占比达61.33%,但需关注全球宏观经济波动对海外市场的影响。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧和全球宏观经济波动。工程机械行业竞争激烈,市场份额可能受到新进入者或现有竞争对手的挑战。同时,全球宏观经济波动可能影响基建投资和设备需求,进而影响公司业绩。此外,人民币汇率波动带来的汇兑损失也是需关注的财务风险之一。