猜你想问
天融信Q3业绩表现如何?
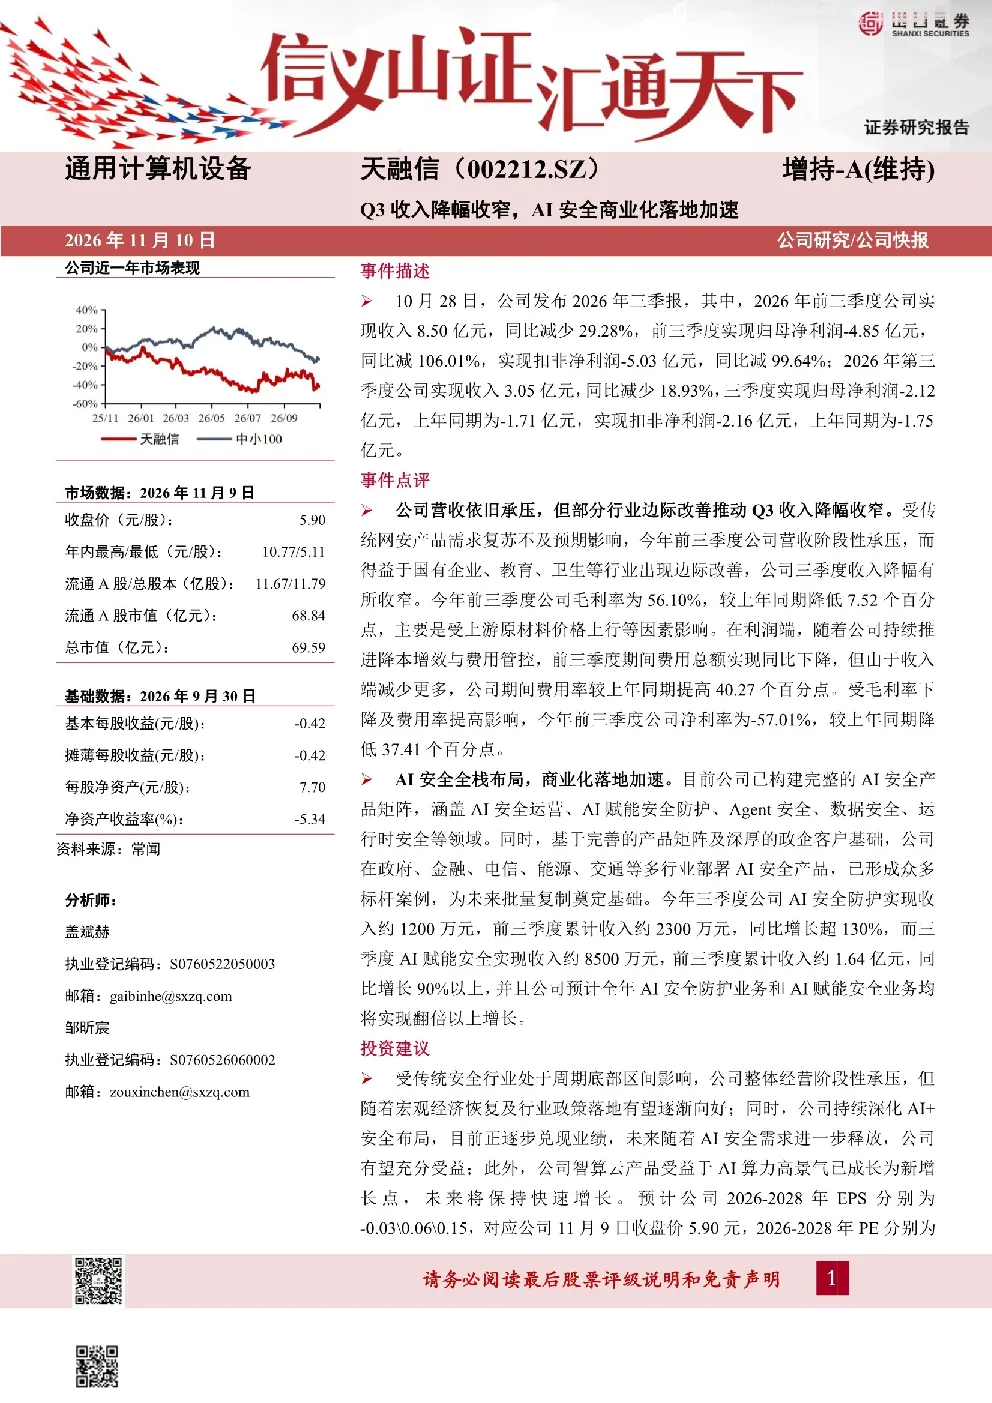
天融信2026年前三季度实现收入8.50亿元,同比减少29.28%,归母净利润-4.85亿元,同比减106.01%。第三季度收入3.05亿元,同比减少18.93%,归母净利润-2.12亿元。毛利率为56.10%,较上年同期降低7.52个百分点,主要受上游原材料价格上行等因素影响。期间费用总额同比下降,但期间费用率提高40.27个百分点,导致净利率为-57.01%,较上年同期降低37.41个百分点。受传统网安产品需求复苏不及预期影响,公司营收阶段性承压,但国有企业、教育、卫生等行业出现边际改善,推动Q3收入降幅收窄。
AI安全商业化落地情况如何?
天融信已构建完整的AI安全产品矩阵,涵盖AI安全运营、AI赋能安全防护、Agent安全、数据安全、运行时安全等领域。AI安全防护前三季度收入约2300万元,同比增长超130%;AI赋能安全前三季度收入约1.64亿元,同比增长90%以上。公司预计全年AI安全防护和AI赋能安全业务均将实现翻倍以上增长。AI安全商业化落地加速,成为公司新的增长点。
报告对AI安全赛道的分析方向是什么?
报告分析AI安全赛道发展迅速,天融信在AI安全领域布局完善,产品矩阵覆盖多个细分领域。AI安全防护和AI赋能安全业务增长强劲,预计未来将保持高速增长。公司持续深化AI+安全布局,逐步兑现业绩,未来有望充分受益于AI安全需求释放。
当前网络安全市场现状如何?
当前网络安全市场处于传统安全行业周期底部,受宏观经济环境和行业政策影响较大。传统网安产品需求复苏不及预期,但国有企业、教育、卫生等行业出现边际改善。AI安全商业化加速,成为市场新的增长动力。智算云产品受益于AI算力高景气,已成新增长点,未来将保持快速增长。
研报提示哪些风险?
研报提示的风险包括宏观经济持续下行风险、市场竞争加剧风险、季节性收入和盈利波动风险、商誉减值风险、AI产品商业化进展不及预期、传统网安业务复苏不及预期等。这些风险可能对公司业绩和未来发展造成影响。