猜你想问
化工品近月供应缩减的原因是什么?
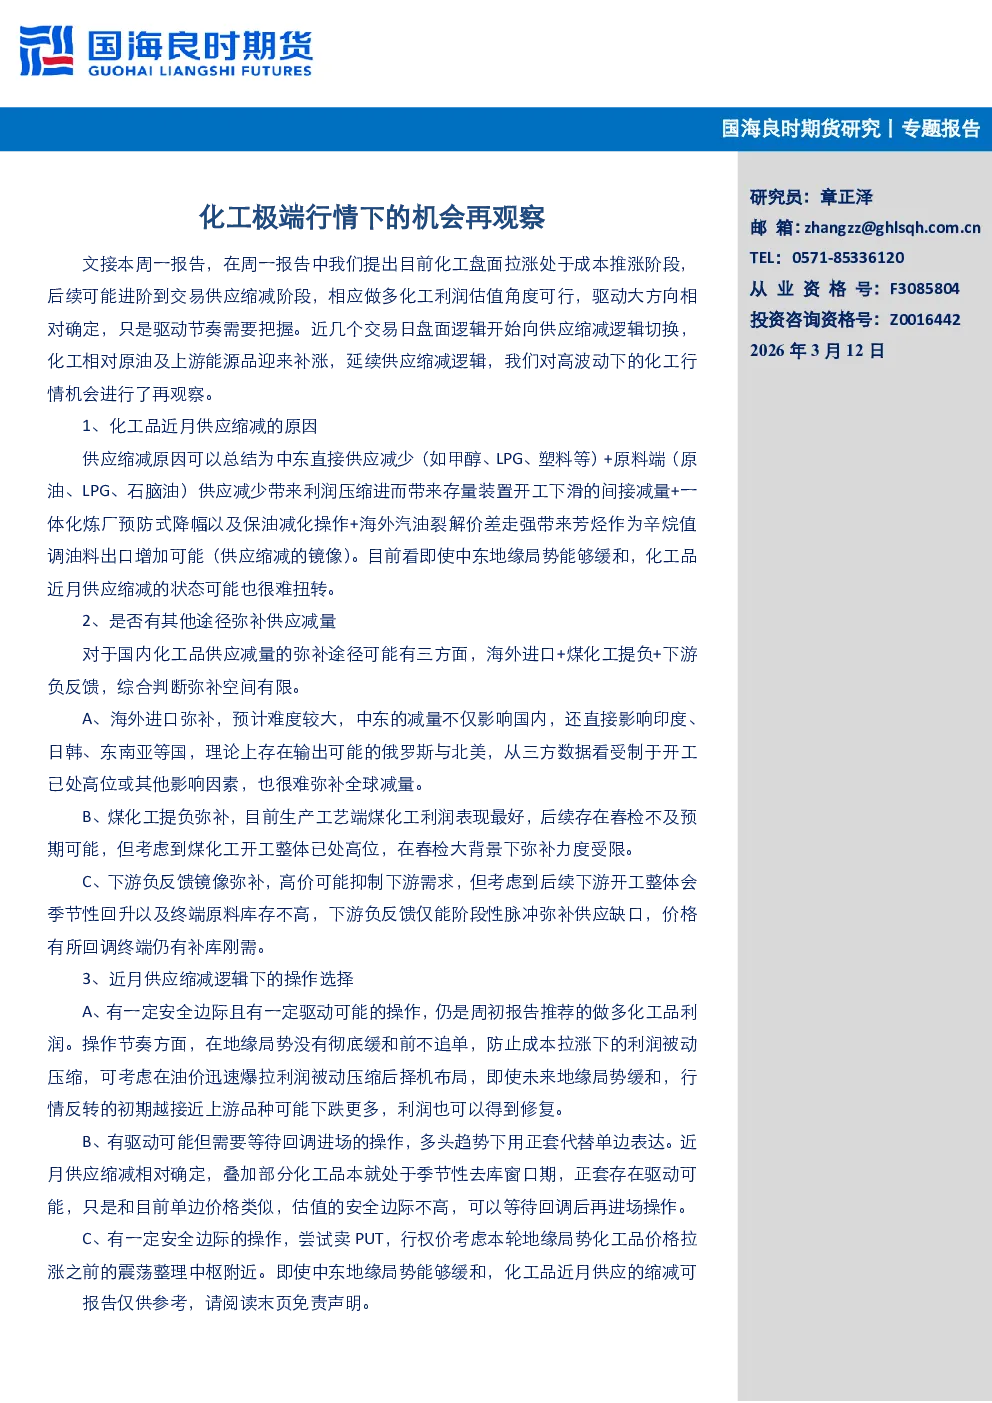
化工品近月供应缩减主要受多重因素影响。中东地区直接供应减少,特别是甲醇、LPG、塑料等品种;原料端供应减少导致利润压缩,进而引发存量装置开工下滑;一体化炼厂为预防风险采取降负及保油减化操作;海外汽油裂解价差走强带动芳烃出口增加,形成供应缩减的镜像效应。即使中东地缘局势缓和,近月供应缩减状态可能仍难以扭转。
化工品供应减量有哪些弥补途径?
化工品供应减量的弥补途径存在局限性。海外进口弥补难度较大,全球供应普遍受影响,俄罗斯与北美进口空间有限;煤化工提负弥补当前虽利润较高,但开工已处高位,春检力度受限;下游负反馈镜像弥补方面,高价抑制需求,但终端补库刚需仍存,仅能阶段性脉冲弥补供应缺口。综合来看,弥补途径有限且效果有限。
化工品近月供应缩减下如何操作?
化工品近月供应缩减下的操作策略需谨慎选择。可考虑布局油价爆拉后的被动压缩利润,或等待行情反转初期上游品种回调修复利润;多头正套存在驱动可能,但安全边际不高,需等待回调进场;卖PUT策略可选择地缘事件前价格震荡中枢附近行权价,近月合约回中枢难度大,有一定安全边际。操作需结合市场动态灵活调整。
化工品赛道行业发展趋势如何?
化工品赛道行业发展趋势需关注供应结构变化。中东供应稳定性仍是关键变量,原料端利润变化直接影响装置开工;煤化工发展受资源与环保政策制约;下游需求受经济周期与成本传导影响。未来需持续关注全球能源格局变化与产业政策调整对化工品供需关系的影响。
本报告有哪些风险提示?
本报告基于公开资料分析,准确性不保证;观点不代表公司立场,投资风险自担。报告内容仅供参考,不构成投资建议。报告版权所有,未经许可不得翻版或商业使用。投资者应结合自身风险承受能力,咨询专业人士后做出决策。
你可能感兴趣
固收专题报告:当前行情下保险资本补充债的投资机会
财通证券2024-08-01
专题报告:什么是价格的极端尾部风险?基于近期鸡蛋07行情分析
安粮期货2026-06-04
财通大化工 ai材料 再CALL下确定性机会的BCB树脂 三大需求拉动 1.M9新版本 2.M
未知机构2026-10-21
农林牧渔行业周报:极端行情下重视具备催化驱动的农业配置
农林牧渔国盛证券2026-06-14
东证期货极端行情下期权策略的应用暨金工周度策略分享
东证期货2022-03-23
极端行情下的期权风险管理
华泰期货2020-02-04
钢铁行业跟踪周报:淡季叠加极端天气导致累库,继续看好减产预期下的板块性机会
钢铁东吴证券2023-08-06
宏观观察2025年第42期(总第614期):极端气候影响下工业生产面临的挑战和机遇*
中国银行2025-10-28
华创债券专题报告:医药火爆行情下,转债有哪些机会?
华创证券2018-04-13