猜你想问
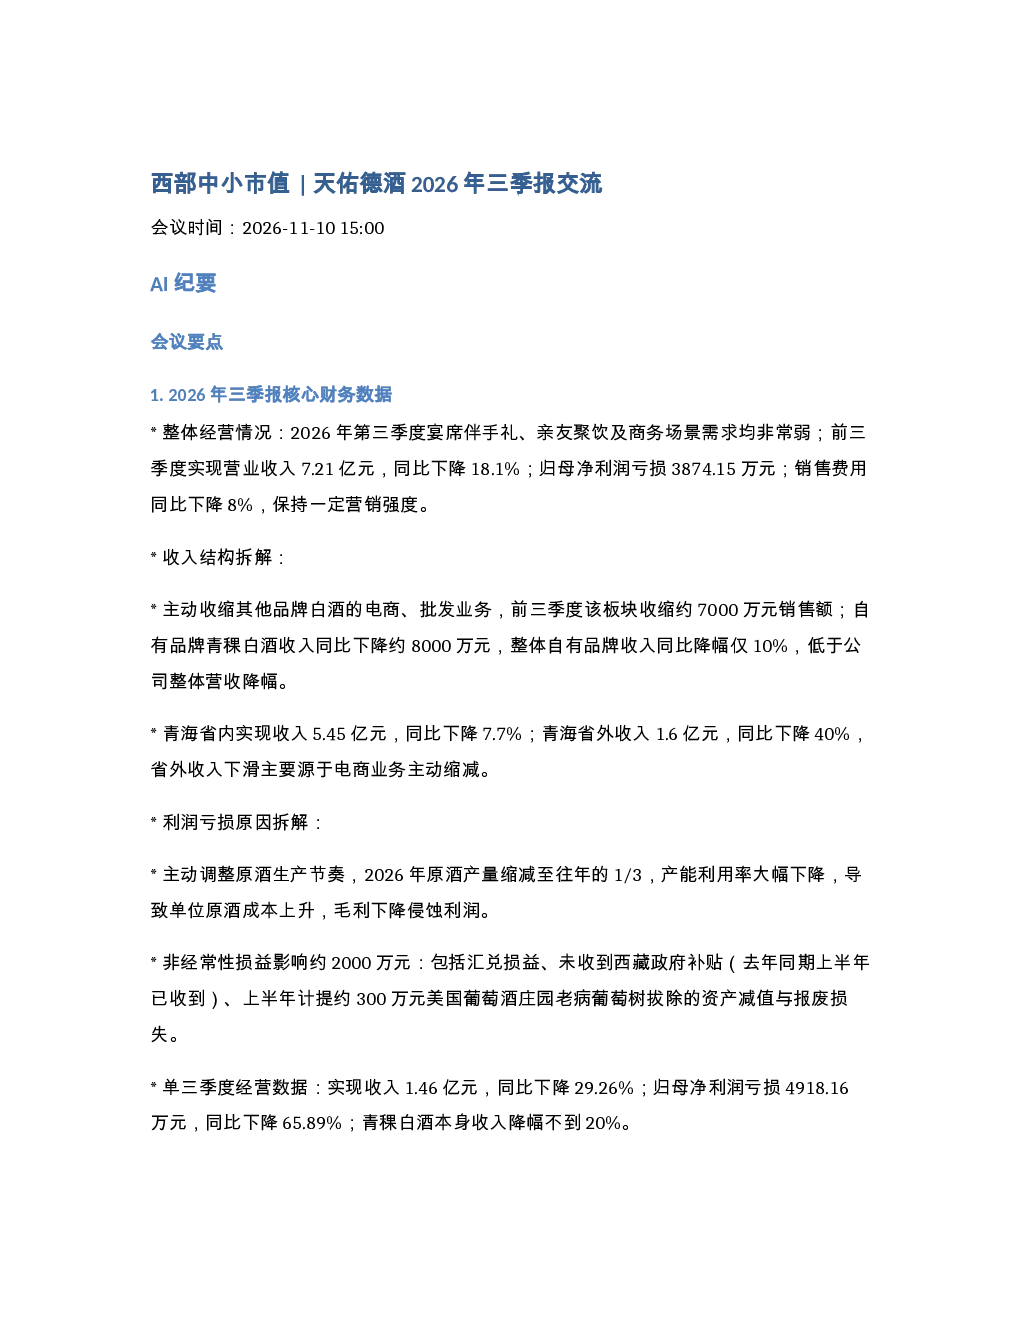
天佑德酒2026年三季报核心数据有哪些?
2026年第三季度,天佑德酒营业收入1.46亿元,同比下降29.26%,亏损4918.16万元。前三季度营业收入7.21亿元,同比下降18.1%,归母净利润亏损3874.15万元。主要原因是宴席、亲友聚饮及商务场景需求疲软,原酒产量缩减导致成本上升,非经常性损益影响及销售费用保持投入。青稞白酒收入降幅不到20%
天佑德酒的产品与营销策略有哪些调整?
天佑德酒聚焦青海宴席市场,推进红河、家之德、福系列产品升级,福系列占比20%。价格带占比:100元以下46%,100-200元39%,200元以上15%。营销策略转向消费者导向,推出开瓶激励与复购促进,推出“宴席+”增值服务(婚车、纪念酒),推动经销商服务C端,打造“日咖夜酒”场景推动年轻化,支持经销商创新模式(前店后厨房、品鉴会补贴),调整返利政策为“5+1”模式
白酒行业的发展趋势如何?
白酒行业仍处存量竞争,消费频次下降,需挖掘新群体需求。天佑德酒计划通过打造文化体验中心,推出28度低度酒、西藏羌酒,尝试调酒、小容量酒等年轻化战略,考虑低度或无醇产品,通过电商测试市场偏好,以适应行业变化
青海市场现状如何?
青海本地市场乡镇散酒需求稳定,世义德品牌占据底层市场(年销1亿+)。宴席市场刚需强(结婚习俗),青稞酒偏好固化,全国性品牌中汾酒、五粮春表现稍好。青海旅游市场2026年热度晚,人流短、消费降,旅游产品销售受影响。青海基建与新兴产业未带来显著人口流入,白酒消费拉动不明显
天佑德酒面临哪些风险?
天佑德酒面临原酒产能缩减导致单位成本上升,库存近6万吨且存酒比例从1.7:1调整为1.5:1或1.3:1,存酒成本高昂(存1万吨设施成本约5亿元)。青海省政府补贴力度有限,公务、国企场景支持不足。全国白酒行业竞争激烈,宴席、商务场景需求疲软,需警惕消费降级带来的影响
你可能感兴趣
西部中小盘天佑德酒近况和白酒行业交流
未知机构2026-07-21
西部中小市值盛阳科技2026年中报交流会议纪要
未知机构2026-09-14
天佑德酒近况和白酒行业交流20260722 导读
未知机构2026-07-22
天佑德酒近况和白酒行业交流20260722
未知机构2026-07-22
天佑德酒:2026年第三季度报告
财报2026-10-30
西部证券晨会纪要:2026年债市中期策略、交运三大主线、天佑德酒跟踪及北交所日报
西部证券2026-05-27
天佑德酒:2026年一季度报告
财报2026-04-28
天佑德酒:短期业绩承压,营销转型持续深化
食品饮料德邦证券2025-04-25
天佑德酒机构调研纪要
食品饮料发现报告2025-05-15
天佑德酒:2024年三季度报告
财报2024-10-28