猜你想问
本周市场情绪如何变化?
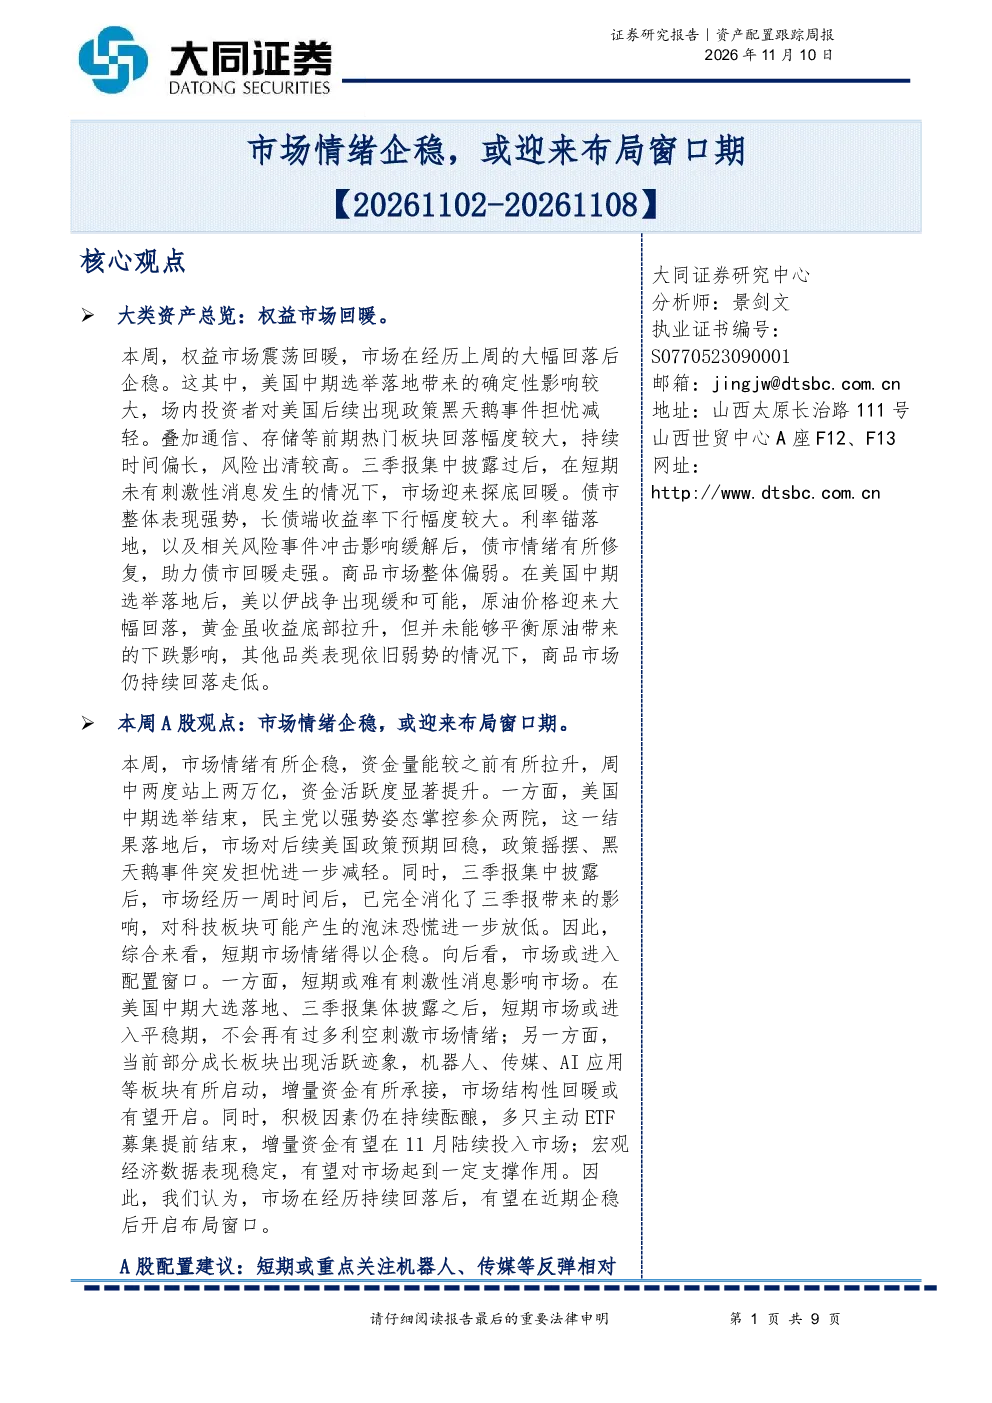
本周市场情绪有所企稳,主要受美国中期选举落地带来的确定性影响,投资者对美国后续政策黑天鹅事件的担忧减轻。同时,通信、存储等前期热门板块风险出清较高,三季报集中披露后市场影响已消化。资金量能拉升,周中两度站上两万亿,资金活跃度提升,市场结构性回暖或开启。
下周哪些赛道值得关注?
短期重点关注机器人、传媒等反弹明显的科技方向,中长期逢低关注通信、存储芯片等方向。部分成长板块如机器人、传媒、AI应用等板块有所启动,增量资金承接。积极因素持续酝酿,主动ETF募集提前结束,增量资金有望陆续投入,宏观经济数据稳定支撑市场。
报告对债市有何分析?
债市整体表现强势,长债端收益率下行幅度较大,利率锚落地,相关风险事件冲击影响缓解,债市情绪修复,长债表现亮眼,10年期国债收益率创出新低。信用事件影响逐步缓解,利率锚调换落地,市场情绪回暖。短期债市大概率维持偏强震荡,趋势尚未明显转弱,但伴随权益市场回暖,继续快速下行的空间或收窄。
当前市场处于什么状态?
市场在经历上周大幅回落后企稳,主要受美国中期选举落地带来的确定性影响,投资者对美国后续政策黑天鹅事件的担忧减轻。市场情绪有所企稳,资金量能拉升,周中两度站上两万亿,资金活跃度提升。三季报影响已消化,科技板块泡沫恐慌放低。短期无刺激性消息影响市场,部分成长板块如机器人、传媒、AI应用等板块有所启动,增量资金承接,市场结构性回暖或开启。
报告提示哪些风险?
地缘政治反复、美国中期选举后政策变动引发全球市场扰动。信用事件影响逐步缓解,但伴随权益市场回暖,继续快速下行的空间或收窄。商品市场再度回落,整体表现偏弱。美以伊战争有望缓和,原油价格大幅回落,成为短期商品市场回落主要推手。短期警惕原油板块风险,黄金板块或可博弈短期反弹机会。按需配置部分相对灵活的短债品种,中长债可持续观察。
你可能感兴趣
资产配置跟踪周报:市场风险持续出清 静待企稳后再布局
大同证券2026-11-03
资产配置跟踪周报:科技承压回调 静待企稳布局窗口
大同证券2026-09-08
FOF和资产配置周报:市场情绪暂时企稳,南下资金近期持续流出
安信证券2021-03-28
资产配置跟踪周报:波动加剧 市场或迎来“轮动”模式
大同证券2026-06-02
资产配置跟踪周报:积极信号显现 短期仍需静待市场企稳
大同证券2026-10-20
资产配置跟踪周报:谋定后动,静待市场企稳
大同证券2026-10-27
资产配置跟踪周报:资金量能走低 情绪低迷下市场短期或难有表现
大同证券2026-10-13
资产配置跟踪周报:市场下探空间或有限,蓄势等待布局窗口
大同证券2026-09-01
石油化工2017年日常报告:OPEC减产会议前瞻:油价迎来重要窗口期,减产或将支撑油价企稳回升
化石能源国金证券2017-05-21
电气设备行业周报:新能源汽车或将迎来配置时点 电网投资增速有望企稳回升
电气设备太平洋证券2018-09-09