猜你想问
纸浆市场最新走势如何?
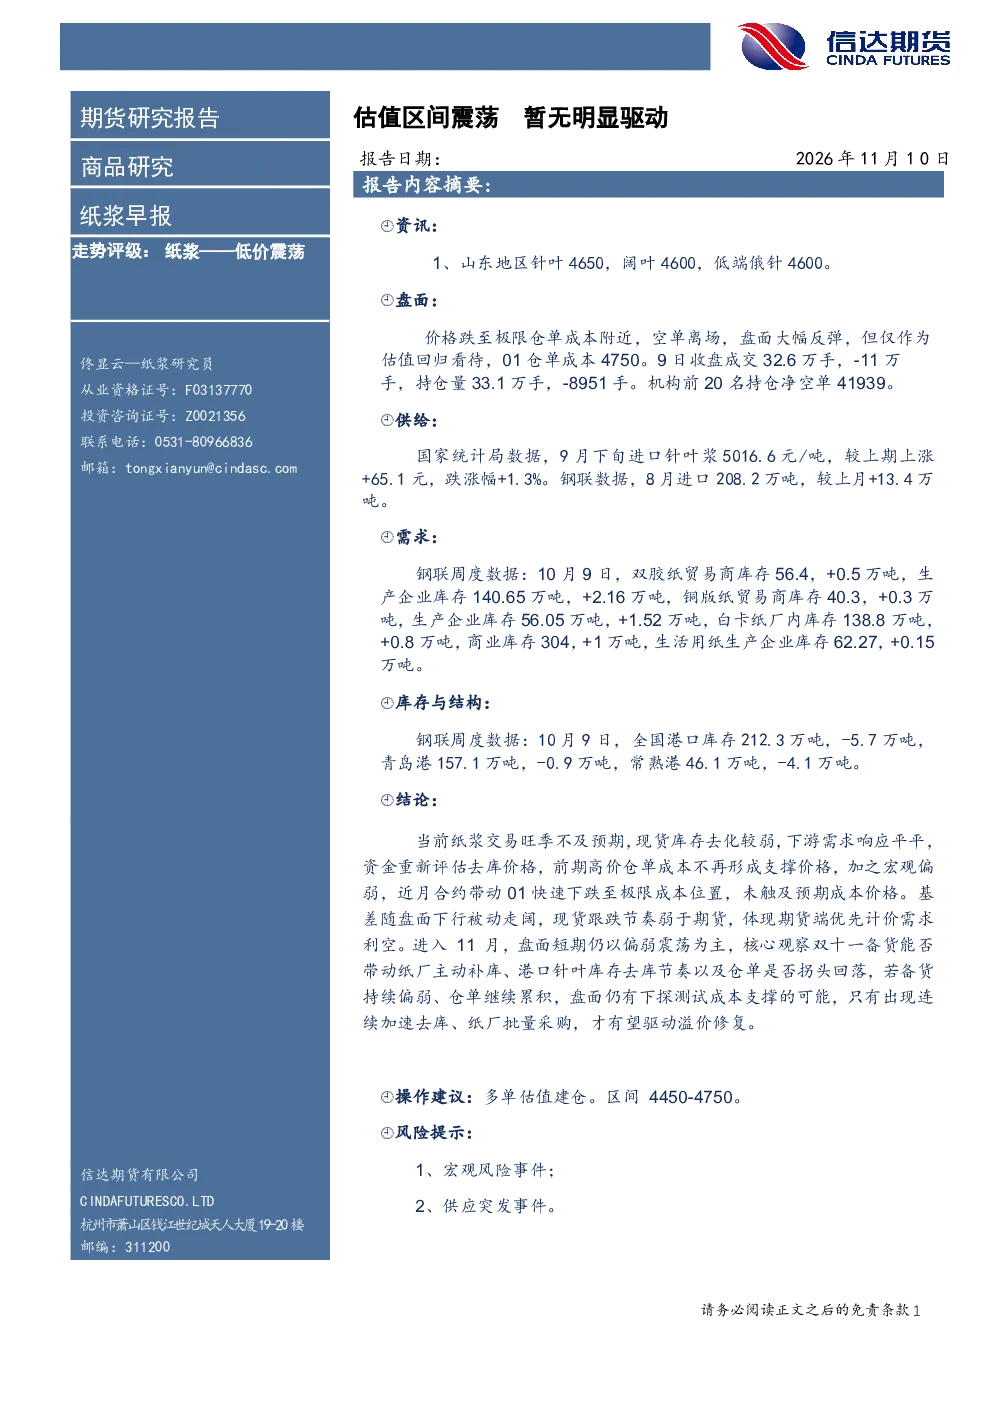
报告显示纸浆当前处于低价震荡状态。盘面价格跌至极限仓单成本附近,空单离场短暂反弹后回归估值。9月9日收盘成交32.6万手,持仓量33.1万手,机构前20名持仓净空单41939手。基差随盘面下行被动走阔,现货跟跌节奏弱于期货,期货端优先计价需求对现货形成利空。
纸浆行业未来发展趋势是什么?
纸浆行业未来需关注双十一备货能否带动纸厂主动补库、港口针叶库存去库节奏以及仓单是否拐头回落。若备货持续偏弱、仓单继续累积,盘面仍有下探成本支撑的可能;若出现连续加速去库、纸厂批量采购,则有望驱动溢价修复。当前交易旺季不及预期,下游需求平淡,宏观偏弱环境下市场短期仍以偏弱震荡为主。
本报告重点分析了哪些方向?
本报告重点分析了纸浆现货与基差走势、进口数据、下游库存、港口库存及仓单变化。盘面价格跌至01仓单成本(4750元/吨)附近,现货库存去化较弱,下游需求平淡,近月合约带动01合约快速下跌。报告核心观察点包括双十一备货、港口针叶库存去库节奏及仓单拐头情况。
当前纸浆市场现状如何判断?
当前纸浆市场呈现交易旺季不及预期、现货库存去化较弱、下游需求平淡的特点。10月9日,双胶纸、铜版纸、白卡纸及生活用纸生产企业库存均有所增加,贸易商库存也同步上升。全国港口库存212.3万吨,青岛港、常熟港库存均有所下降。宏观偏弱环境下,近月合约带动01合约快速下跌至极限成本位置。
本报告有哪些风险提示?
本报告提示两大风险因素:一是宏观风险事件可能对市场造成冲击;二是供应突发事件可能影响纸浆市场供需平衡。需密切关注宏观经济环境变化及行业供应端动态,以规避潜在风险。当前市场环境下,投资者应谨慎评估风险因素对纸浆价格的影响。
你可能感兴趣
纸浆早报
永安期货2025-08-25
纸浆早报
永安期货2025-08-01
纸浆早报
永安期货2025-07-14
纸浆早报
永安期货2025-08-29
纸浆早报:阶梯式下跌,成本逻辑支撑
信达期货2026-04-29
纸浆早报
永安期货2026-04-30
纸浆早报
永安期货2026-05-07
纸浆早报
永安期货2026-05-15
纸浆早报:看多资金离场,价格快速回落
信达期货2026-05-15
纸浆早报
永安期货2026-05-12