猜你想问
常熟银行最新报告显示哪些关键财务数据?
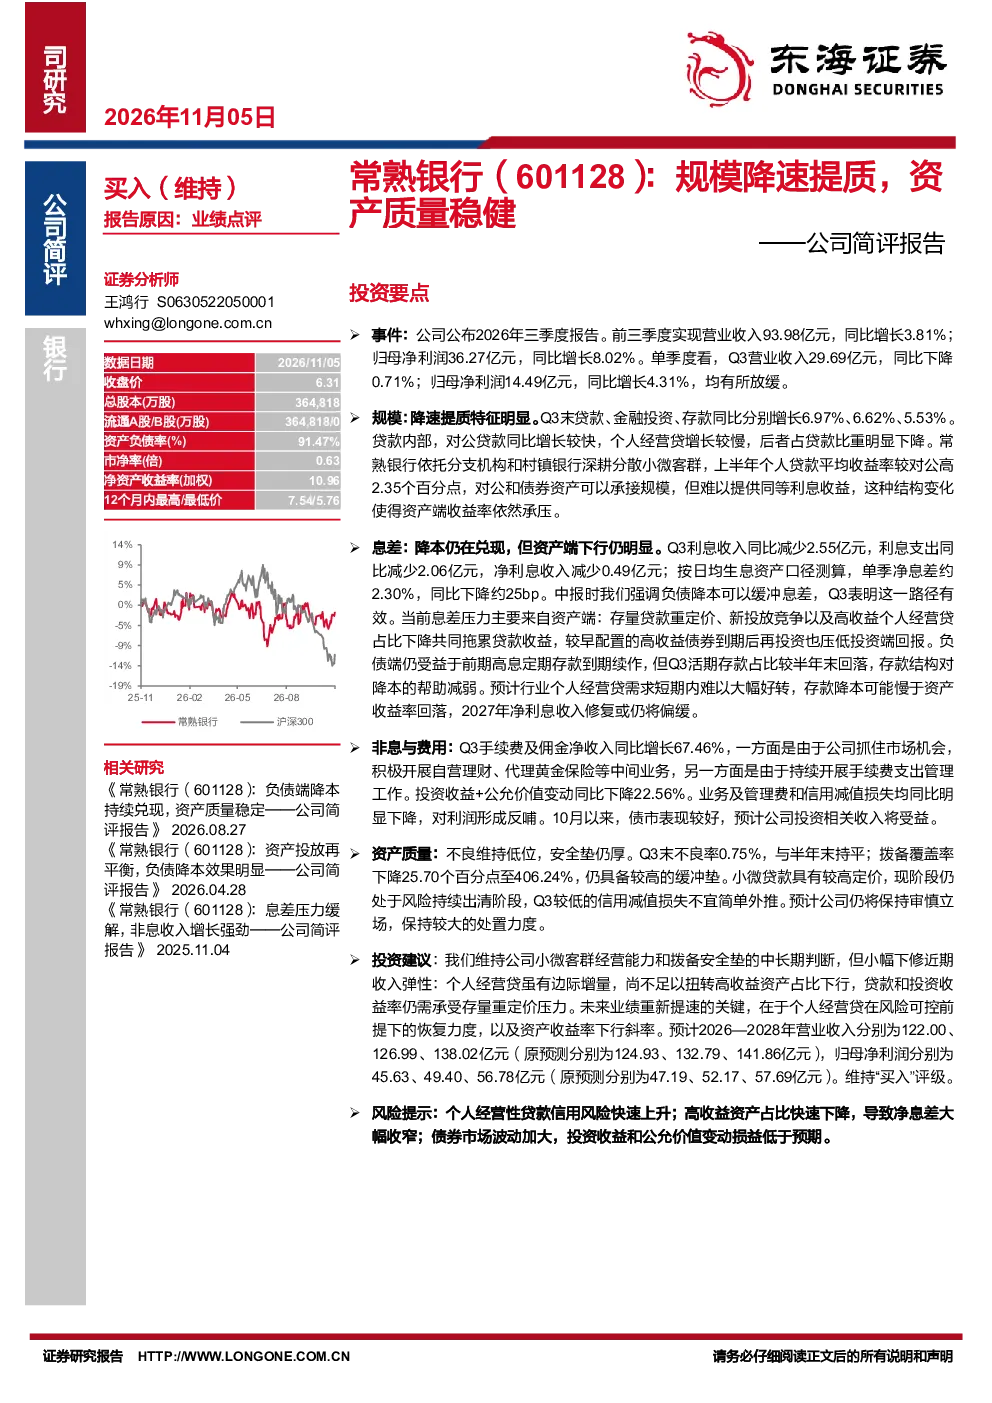
常熟银行2026年前三季度报告显示营收93.98亿元,同比增长3.81%,净利36.27亿元,同比增长8.02%。单季Q3营收29.69亿元,环比下降0.71%,净利14.49亿元,同比增长4.31%。规模端呈现降速提质特征,Q3末贷款、金融投资、存款同比分别增长6.97%、6.62%、5.53%。贷款内部,对公贷款增长较快,个人经营贷增长慢且占比下降,资产端收益率承压。
报告如何分析常熟银行的息差与成本情况?
报告指出Q3常熟银行净息差约2.30%,环比下降25bp。降本效果部分兑现但资产端下行明显,利息收入和支出分别下降2.55亿元和2.06亿元。净息差主要受存量贷款重定价、新投放竞争、高收益个人经营贷占比下降及高收益债券再投资回报压低影响。负债端受益高息存款续作,但Q3活期存款占比回落,降本帮助减弱。预计2027年净息收入修复偏缓。
常熟银行报告中的非息收入和费用有何亮点?
报告显示Q3常熟银行手续费及佣金净收入增长67.46%,主要源于中间业务拓展和手续费管理优化。投资收益与公允价值变动下降22.56%。业务及管理费、信用减值损失均明显下降,对利润形成反哺。预计10月债市表现或带动投资收入增长。
报告如何评价常熟银行的资产质量?
常熟银行不良率维持在0.75%,与半年末持平,拨备覆盖率406.24%,虽下降25.70pp,但仍具较高缓冲垫。小微贷款定价高,风险持续出清,Q3信用减值损失较低不宜外推。预计公司将保持审慎立场,处置力度较大。
常熟银行研报提示哪些投资风险?
研报提示个人经营贷信用风险上升可能影响资产质量,高收益资产占比下降将导致净息差收窄,债券市场波动可能影响投资收益。此外,个人经营贷增量不足可能扭转高收益资产占比下行趋势,贷款和投资收益率承压,业绩提速关键在于个人经营贷恢复力度及资产收益率下行斜率。
你可能感兴趣
公司简评报告:规模降速提质,资产质量稳健
金融东海证券2026-11-05
常熟银行(601128):资产投放再平衡,负债降本效果明显——公司简评报告
东海证券2026-04-28
常熟银行(601128)营收双位数增长,资产质量稳健
金融财通证券2025-03-29
银行行业快评报告:降速提质 优化结构
金融万联证券2026-07-16
常熟银行:规模增长迅速,资产质量改善
金融安信证券2017-08-11
常熟银行:营收与规模符合市场节奏,资产质量优异
东海证券2024-03-06
【研选】年初降准提振市场信心,下一步政策预期有望打开,分析师看好业绩持续性强、资产质量有望逐步向好的银行;存储行业供给限产持续、终端需求回暖,这家产业链公司已实现季度扭亏为盈
未知机构2024-01-30
常熟银行2022年三季报点评:业绩增速超出预期,资产质量稳健无虞
国泰君安证券2022-10-27
详细解读常熟银行2019年中报:小微稳健推进,资产质量稳健
金融中泰证券2019-08-27
常熟银行2022年三季报点评:业绩表现优异,资产质量稳健
安信证券2022-10-27