猜你想问
10月CPI同比涨幅为何回落?
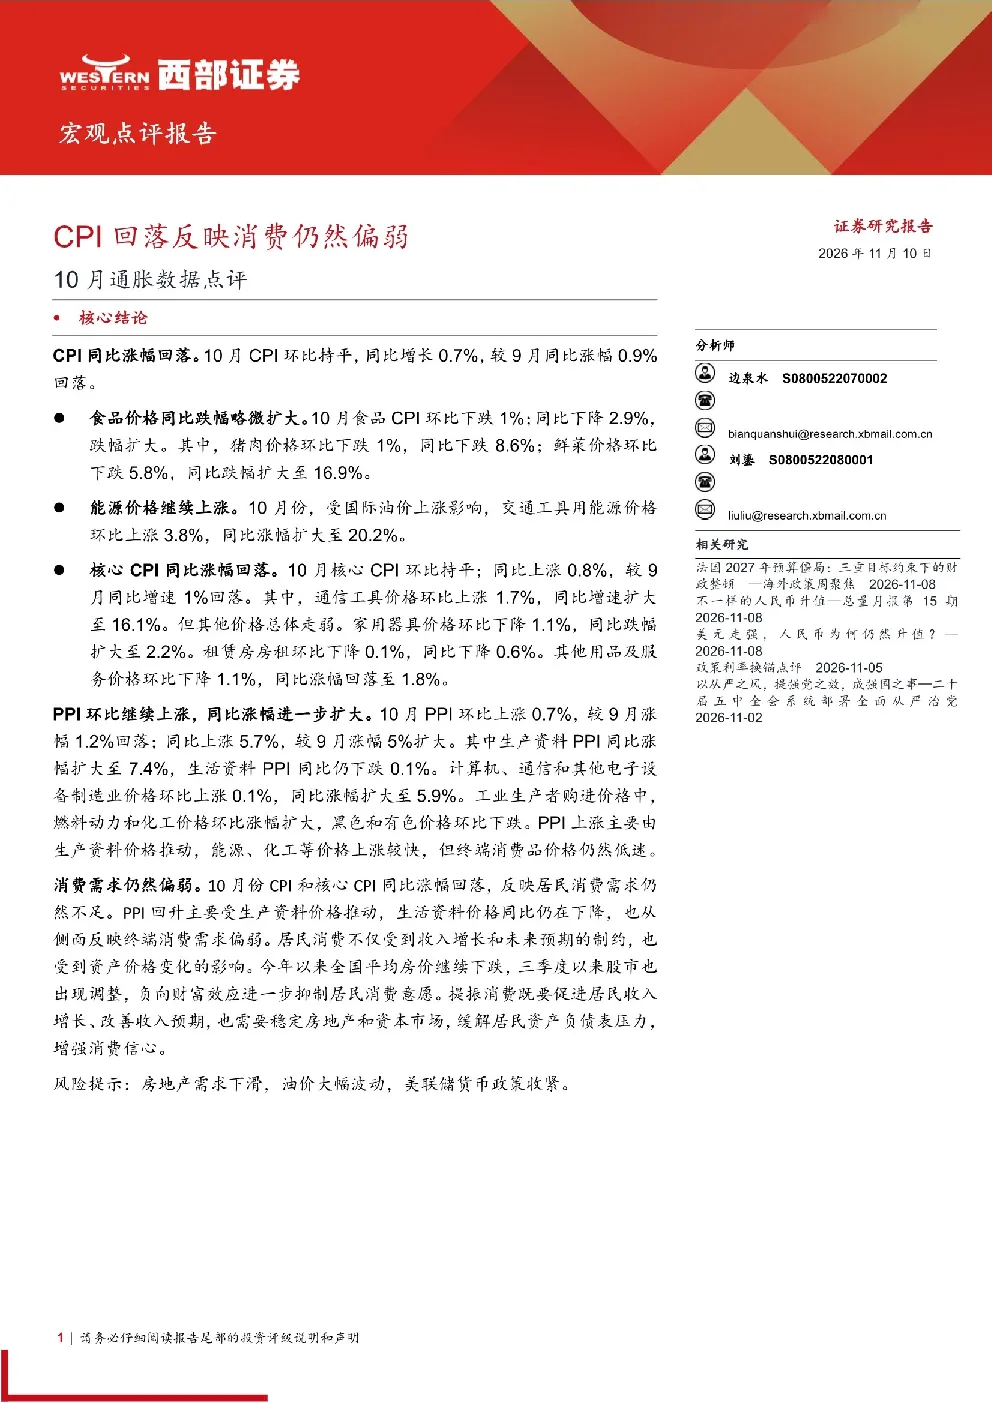
10月CPI同比涨幅回落至0.7%主要受食品价格下降拖累。食品CPI同比下降2.9%,跌幅扩大,其中猪肉价格同比下跌8.6%,鲜菜价格同比跌幅扩大至16.9%。此外,核心CPI同比上涨0.8%,较9月回落,显示居民消费需求仍显不足。食品价格波动受季节性因素和供给端影响,而核心CPI变化则反映了服务消费的温和复苏态势。
PPI回升对经济有何启示?
PPI环比上涨0.7%,同比涨幅扩大至5.7%,主要受生产资料价格推动。生产资料价格同比涨幅扩大至7.4%,其中燃料动力和化工产品价格环比涨幅扩大,黑色和有色金属价格环比下跌。生活资料价格同比仍下跌0.1%,计算机、通信和其他电子设备制造业价格同比涨幅扩大至5.9%。PPI回升显示工业生产景气度有所改善,但生活资料价格持续负增长,表明终端消费需求尚未明显改善,经济复苏仍需关注内需驱动因素。
报告如何分析消费需求现状?
报告指出,CPI和核心CPI同比涨幅回落反映居民消费需求不足。食品CPI跌幅扩大,核心CPI增速放缓,均表明消费意愿尚未显著提升。居民消费受到收入增长、未来预期、资产价格变化等多重因素制约,负向财富效应抑制消费意愿。房价下跌、股市调整等资产价格变化导致居民资产负债表压力加大,进一步削弱消费信心。提振消费需促进居民收入增长、改善收入预期,并稳定房地产和资本市场。
报告提示的主要风险有哪些?
报告提示的主要风险包括:房地产需求下滑可能拖累相关产业链消费;油价大幅波动将影响生产成本和通胀预期;美联储货币政策收紧可能加剧全球流动性紧张,影响资产价格和出口。这些风险可能通过传导机制影响国内经济,需密切关注政策动向和市场变化。报告建议关注宏观政策协调和风险对冲措施。
报告对行业发展趋势有何建议?
报告建议关注消费结构变化和服务业复苏趋势。通信工具价格同比增速扩大至16.1%,显示高端消费有所回暖,但家用器具、房租等价格走弱。未来需关注如何通过改善消费环境、优化收入分配、稳定资产价格来促进消费升级。生产资料价格涨幅扩大,建议制造业企业关注成本控制和需求匹配,避免产能过剩风险。