猜你想问
这份研报的核心内容是什么?
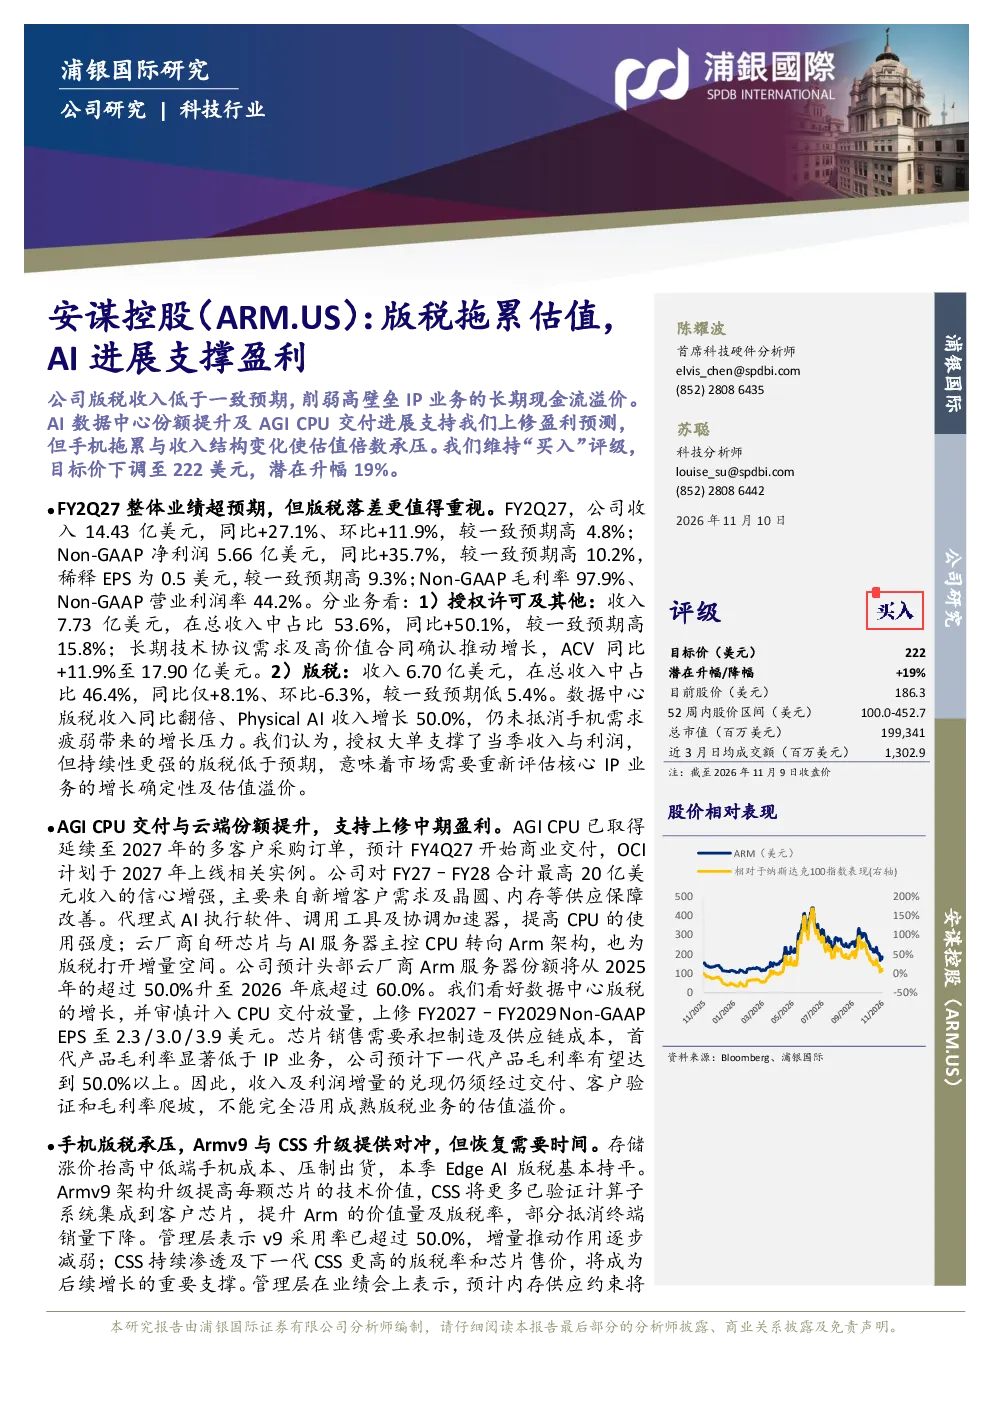
本报告分析了Arm Holdings plc(股票代码:ARMArm Holdings plc ADR)的FY2Q27业绩,指出公司整体收入和利润超预期,但版税收入低于预期。数据中心版税收入同比翻倍,Physical AI收入增长50.0%,但手机需求疲弱抵消了部分增长。报告还关注了AGI CPU的交付进展和云端份额提升,以及公司对未来收入的信心。版税业务的增长动力与挑战是报告重点,显示市场需重新评估核心IP业务的增长确定性及估值溢价。
AI行业的发展趋势如何?
报告指出,AI行业正经历快速发展,Arm Holdings plc在数据中心和Physical AI领域表现强劲,数据中心版税收入同比翻倍,Physical AI收入增长50.0%。AGI CPU的交付和云端份额提升也显示出公司在AI领域的领先地位。云厂商Arm服务器份额预计将从2025年的超过50.0%升至2026年底超过60.0%,进一步巩固了公司在AI硬件市场的地位。
报告重点分析了哪些方向?
报告重点分析了Arm Holdings plc的版税业务增长动力与挑战,数据中心和Physical AI的增长情况,以及AGI CPU的交付和云端份额提升。此外,报告还探讨了公司盈利预测的上修情况,对IP业务和芯片业务的估值倍数进行了调整,并评估了投资风险。报告特别关注了手机版税业务的恢复情况,以及公司对未来收入的信心。
当前市场对Arm Holdings plc的判断是什么?
市场对Arm Holdings plc的判断较为复杂。一方面,公司FY2Q27业绩超预期,数据中心版税收入同比翻倍,Physical AI收入增长50.0%,显示出强劲的增长势头。另一方面,手机需求疲弱抵消了部分增长,版税收入低于预期,导致市场重新评估核心IP业务的增长确定性及估值溢价。公司对FY27–FY28合计最高20亿美元收入的信心主要来自新增客户需求及供应链改善。
研报提示了哪些投资风险?
研报提示了多项投资风险,包括手机销量及版税率恢复低于预期,客户改用替代架构,授权合同确认延后,云厂商Arm部署不及预期,AGI CPU交付、客户导入及毛利率爬坡延后,以及研发与股权激励费用增幅高于收入。此外,报告还提到了悲观和乐观情景下的目标价,分别为156美元和289美元,概率均为15%。这些风险因素需要投资者密切关注。