猜你想问
10月份CPI和PPI的具体涨幅是多少?
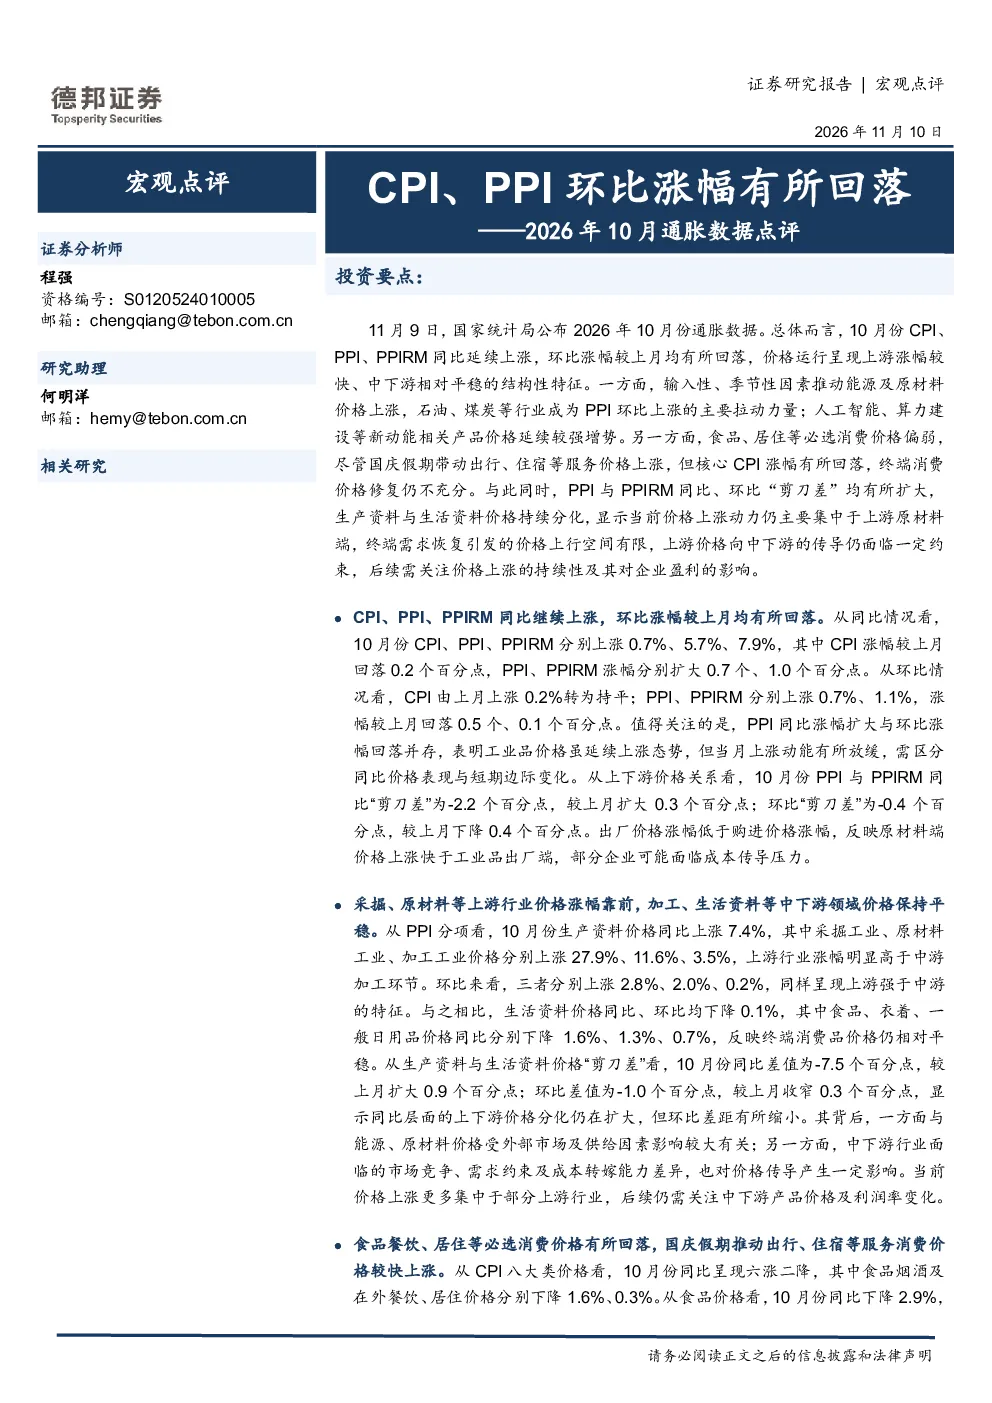
10月份CPI上涨0.7%,PPI上涨5.7%,PPIRM上涨7.9%。CPI环比持平,PPI环比上涨0.7%,PPIRM环比上涨1.1%。PPI同比涨幅扩大与环比涨幅回落并存,表明工业品价格上涨动能有所放缓。上下游价格分化明显,生产资料价格涨幅明显高于生活资料价格。
通胀数据中上下游价格表现有何分化?
上下游价格分化显著,PPI与PPIRM同比“剪刀差”为-2.2个百分点,环比“剪刀差”为-0.4个百分点。生产资料价格涨幅明显高于生活资料价格,上游行业(采掘、原材料)价格涨幅领先,中下游(加工、生活资料)价格保持平稳。能源及原材料价格上涨是主要拉动力量,石油、煤炭等行业成为PPI环比上涨的主要拉动力量。
哪些行业或产品价格上涨对通胀影响较大?
能源及原材料价格上涨是主要拉动力量,石油、煤炭等行业对PPI总体涨幅的贡献率超过八成。人工智能、算力建设等新动能相关产品价格延续较强增势,数据存储设备、平板电脑、计算机等价格延续较强增势,受人工智能技术应用拓展、算力基础设施建设及电子设备需求增长带动。
当前通胀数据对市场有何启示?
当前价格上涨动力仍主要集中于上游原材料端,终端需求恢复引发的价格上行空间有限,上游价格向中下游的传导仍面临一定约束。后续需关注价格上涨的持续性及其对企业盈利的影响,特别是国际大宗商品价格变化、上下游价格传导以及工业企业利润改善的广度。食品、居住等必选消费价格偏弱,国庆假期带动出行、住宿等服务价格上涨,但核心CPI涨幅有所回落,终端消费价格修复仍不充分。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济恢复节奏不及预期,政策落地执行效果不及预期,国际地缘风险及其外溢影响。当前价格上涨动力集中于上游原材料端,终端需求恢复引发的价格上行空间有限,需关注价格上涨的持续性及其对企业盈利的影响。
你可能感兴趣
9月份通胀数据点评:CPI、PPI环比涨幅继续回落
中邮证券2020-10-15
2021年2月CPI、PPI数据解读:CPI和PPI环比涨幅均有所回落
华龙证券2021-03-11
2018年10月CPI、PPI点评:食品价格下降,CPI环比涨幅回落
群益证券2018-11-09
2026年9月通胀数据点评:CPI、PPI同比涨幅有所扩大
德邦证券2026-10-14
12月通胀数据点评:CPI涨幅有所回落,PPI持续大幅上涨动力不强
国盛证券2017-01-10
5月通胀数据点评:国内CPI环比由升转降,PPI同比涨幅持续下行
太平洋证券2022-06-10
2017年1月通胀数据点评:CPI、PPI同比均创新高,PPI环比涨幅放缓
南京银行2017-02-14
2018年8月通胀数据点评:CPI涨幅扩大创6个月新高,PPI环比如期反弹
南京银行2018-09-11
10月通胀数据点评:PPI同比环比再创新高 PPI与CPI剪刀差已处峰值
申港证券2021-11-10
2025年10月通胀数据点评:CPI同比转为上升,PPI环比转正
西南证券2025-11-10