猜你想问
工业金属板块近期走势如何?
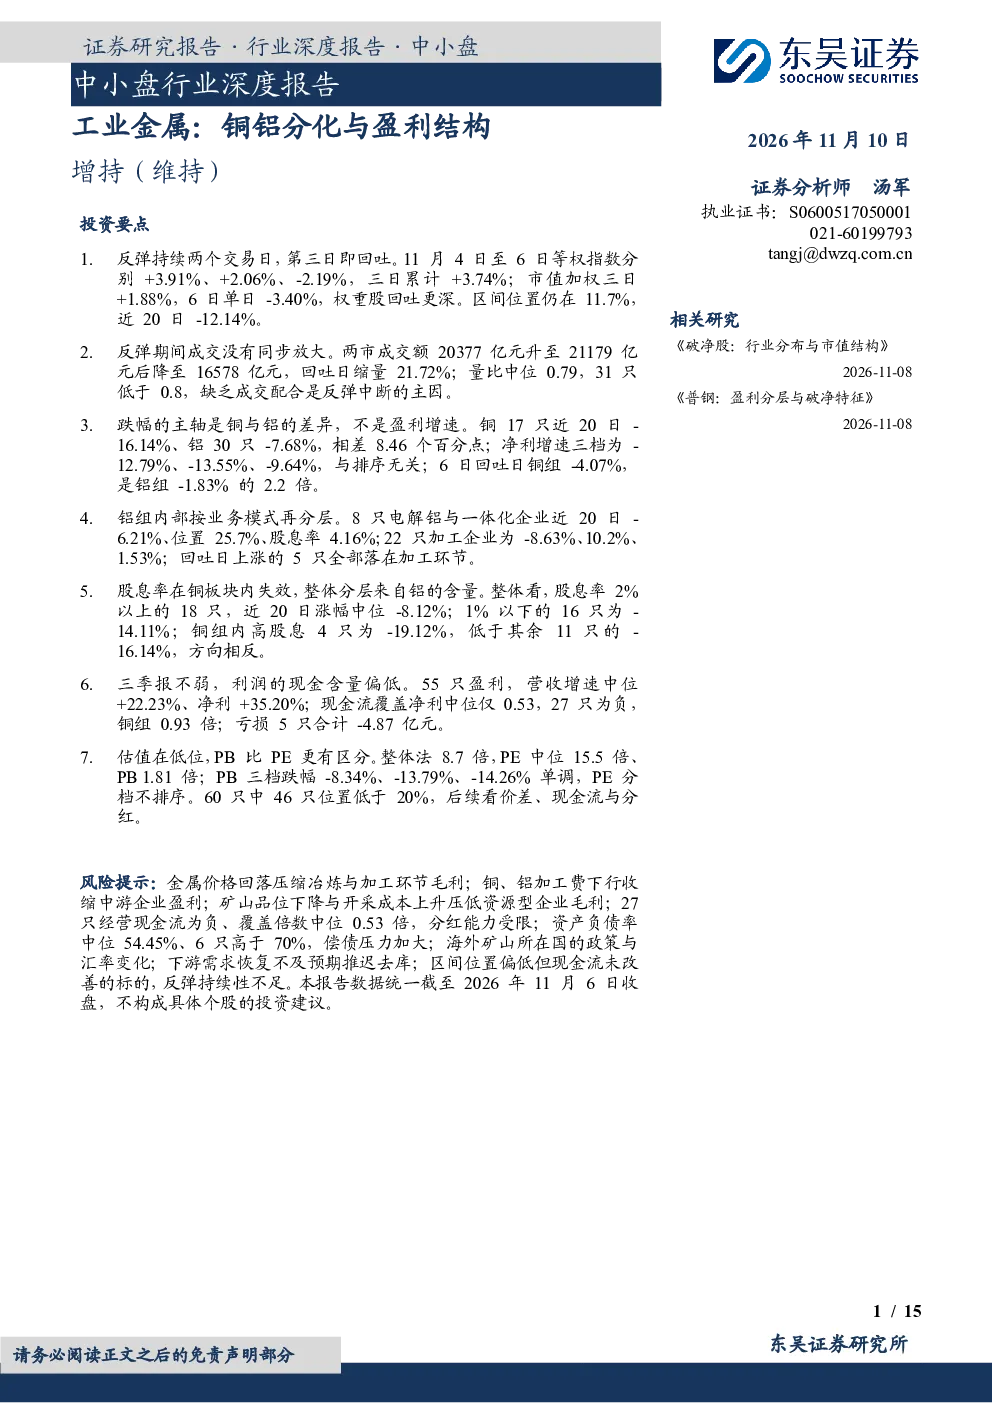
A股工业金属板块在2026年11月4日至6日经历一轮短促反弹与回吐,成交量未同步放大,反弹中断的主因是缺乏成交配合。板块整体处于区间底部,近20日跌幅为-12.14%
铜铝板块表现差异体现在哪些方面?
铜、铝、铅锌跌幅差异显著,铜组跌幅最深(近20日-16.14%),铝组最抗跌(近20日-7.68%),铅锌组60日跌幅最深(-21.85%)。铝组内部分化大于组间,电解铝与一体化企业(近20日-6.21%)优于铝加工企业(近20日-8.63%)。
报告如何分析工业金属板块的盈利结构?
60只样本收入增速中位+22.23%,净利增速中位+35.20%,但利润的现金含量偏低(现金流覆盖净利中位0.53倍),27只为负。前八家合计占净利75.8%,紫金矿业占比27.2%。整体法PE为8.7倍,PB 1.81倍,PB区分度更清晰,低PB组(1.5倍以下)跌幅-8.34%,高PB组(>2.5倍)跌幅-14.26%
工业金属板块当前市场现状如何?
工业金属板块整体处于区间底部,品种结构是第一层区分,业务模式是第二层,股息率伴随变量,盈利增速不构成区分,反弹量能未起。金属价格与加工费价差、经营现金流季度变化、分红政策延续性是后续跟踪指标。
工业金属板块存在哪些风险提示?
金属价格回落压缩毛利,加工费下行收缩中游盈利,矿山成本上升压低毛利,现金流负值限制分红,高负债加大偿债压力,海外政策汇率风险,下游需求恢复不及预期,区间位置偏低反弹持续性不足
你可能感兴趣
中小盘行业深度报告:普钢盈利分层与破净特征
钢铁东吴证券2026-11-07
中小盘流动性观察换手率上行与成交结构的分化20261007
未知机构2026-10-07
铜行业深度报告(I):矿端供给增加工业金属,深度报告速或仍显现阶段性偏刚性特征
有色金属东兴证券2024-08-19
中小盘流动性观察:换手率上行与成交结构的分化
综合东吴证券2026-09-14
东吴证券 东吴中小盘 中小盘流动性观察换手率上行与成交结构的分化
未知机构2026-09-29
宽基下沉与主题上浮:ETF资金的结构分化与中小盘配置观察
东吴证券2026-09-16
中小盘流动性观察换手率上行与成交结构的分化20261007 导读
未知机构2026-10-07
东吴中小盘 中小盘流动性观察换手率上行与成交结构的分化
未知机构2026-09-29
有色金属行业深度报告:小金属和能源金属表现亮眼,工业金属板块盈利进一步上移
有色金属中泰证券2025-11-17
中小盘行业深度报告被动化的边界ETF规模扩张与中小盘波动特征
金融东吴证券2026-09-20