猜你想问
西麦食品最新财报显示哪些关键数据?
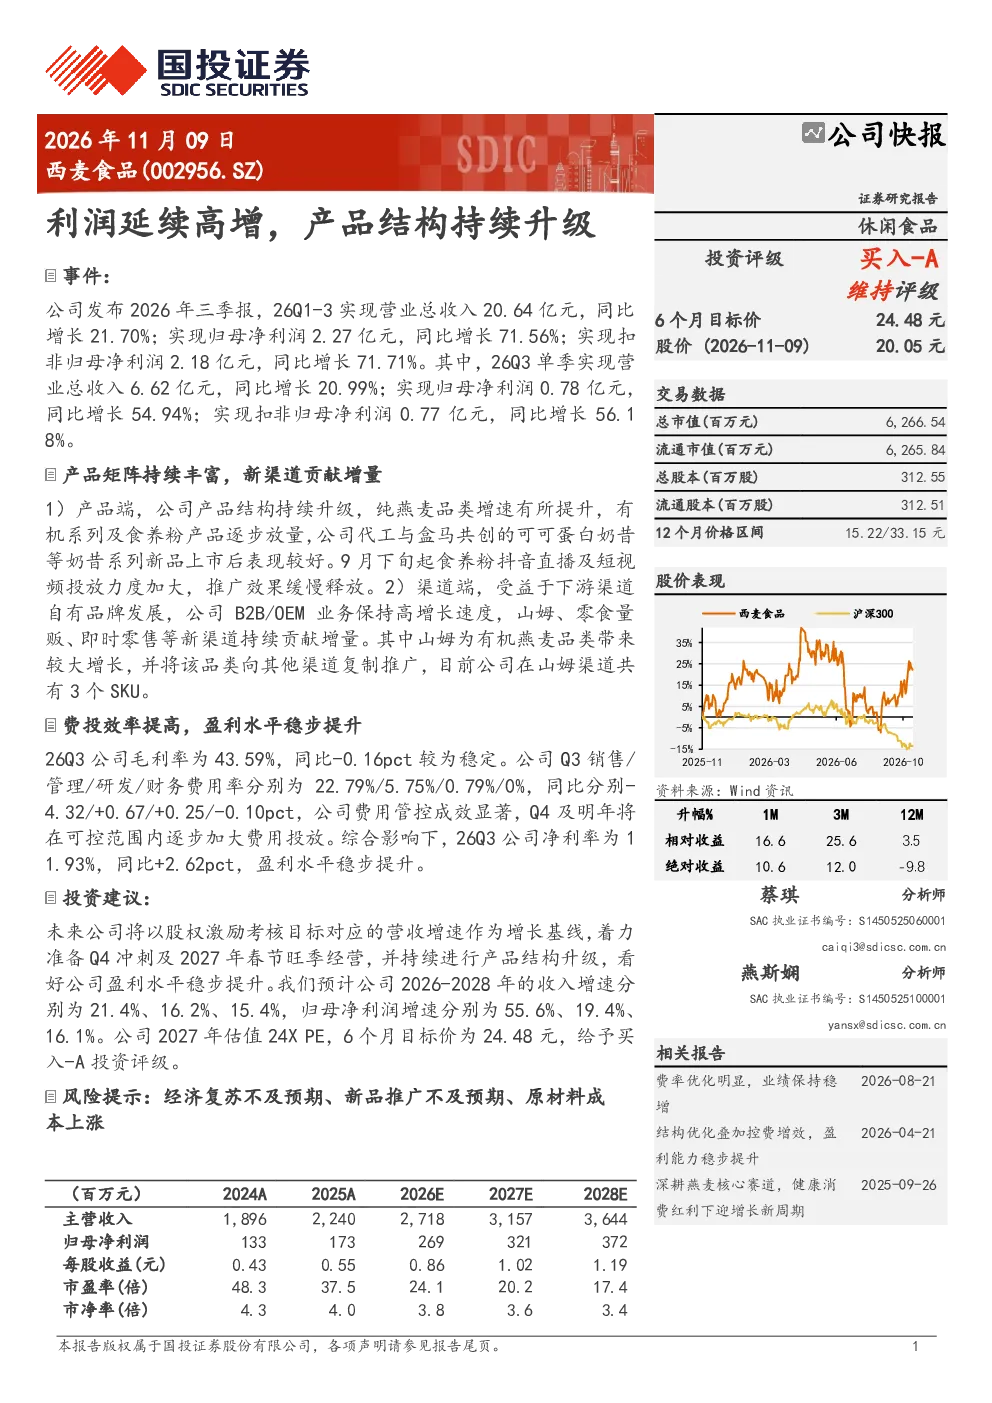
西麦食品2026年前三季度实现营业总收入20.64亿元,同比增长21.70%;归母净利润2.27亿元,同比增长71.56%。其中第三季度单季营业总收入6.62亿元,同比增长20.99%;归母净利润0.78亿元,同比增长54.94%。扣非归母净利润表现同样强劲,前三季度同比增长71.71%,Q3同比增长56.18%。公司毛利率保持稳定在43.59%,净利率提升至11.93%,同比增加2.62个百分点,显示出良好的盈利能力。
西麦食品的产品升级策略有哪些亮点?
西麦食品的产品结构持续升级,纯燕麦品类增速提升,有机系列及食养粉产品逐步放量。公司还推出了代工与盒马共创的可可蛋白奶昔等新品,市场反响良好。特别是在食养粉产品上,通过抖音直播及短视频加大推广力度,虽然效果缓慢释放,但显示出公司对新渠道营销的重视。这些策略有助于丰富产品矩阵,满足消费者多样化需求,提升市场竞争力。
西麦食品在渠道拓展方面有哪些新进展?
西麦食品的渠道拓展取得显著成效,受益于下游渠道自有品牌发展,B2B/OEM业务保持高增长速度。公司在山姆、零食量贩、即时零售等新渠道持续贡献增量,其中山姆渠道为有机燕麦品类带来较大增长,并推动该品类向其他渠道复制推广。目前公司在山姆渠道已有3个SKU,显示出公司在新零售渠道的布局成效。
西麦食品的盈利能力有何提升空间?
西麦食品的盈利能力稳步提升,26Q3净利率达到11.93%,同比增加2.62个百分点。公司通过费用管控成效显著,销售、管理、研发费用率分别同比降低4.32%、0.67%、0.25个百分点,财务费用率为0%。未来公司计划在可控范围内逐步加大费用投放,以支持业务增长。毛利率保持稳定在43.59%,显示出公司成本控制能力较强。
西麦食品面临哪些投资风险?
西麦食品面临的主要投资风险包括经济复苏不及预期,可能影响消费需求;新品推广不及预期,影响市场拓展效果;原材料成本上涨,可能压缩利润空间。这些风险需要投资者关注,并结合公司经营策略和市场环境进行综合判断。