猜你想问
巨星农牧9月PSY和完全成本数据是多少?
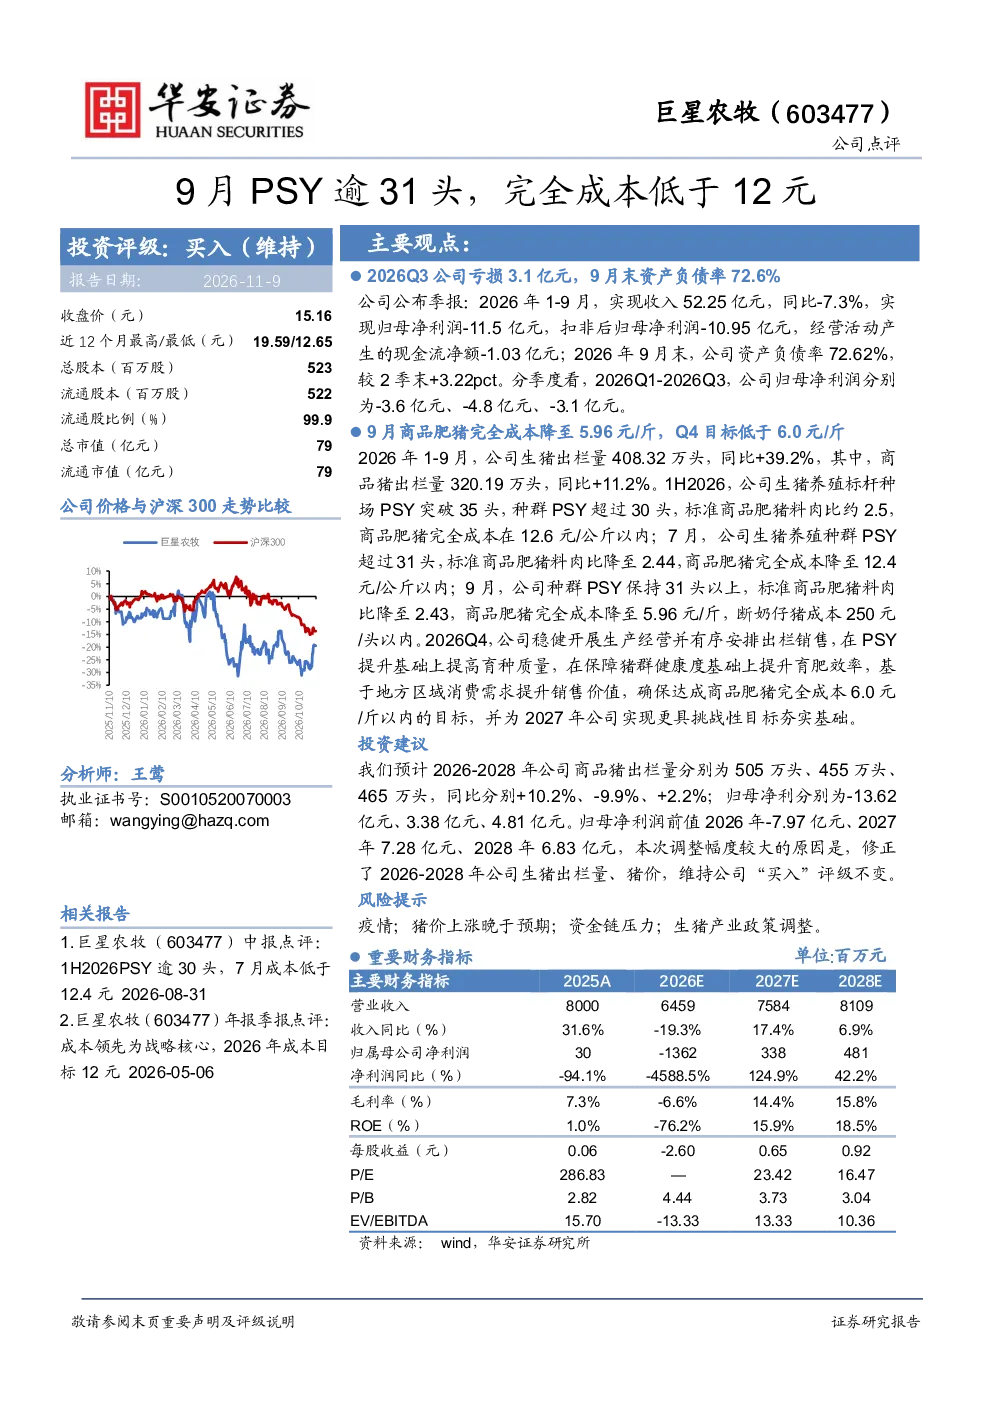
根据研报,巨星农牧2026年9月末种群PSY保持31头以上,商品肥猪完全成本降至5.96元/斤,断奶仔猪成本250元/头以内。报告还提到Q4目标低于6.0元/斤,显示出公司在成本控制上的持续优化。
生猪养殖行业目前的发展趋势如何?
从行业数据看,2026年1-9月生猪出栏量同比增加39.2%,其中商品猪出栏量同比增加11.2%。行业标杆种场PSY已突破35头,种群PSY超过30头,料肉比和完全成本持续下降,显示出行业向规模化、高效化方向发展。
这份研报主要分析了巨星农牧的哪些方面?
研报重点分析了巨星农牧2026年1-9月的财务表现,包括收入、净利润、现金流和资产负债情况。同时,详细披露了公司生猪出栏量、PSY、料肉比和完全成本等关键养殖数据,并预测了未来三年的出栏量和盈利情况。
当前生猪市场的现状是怎样的?
当前生猪市场呈现产能扩张态势,行业整体PSY水平提升,养殖效率提高。根据报告数据,行业标杆种场PSY已超过35头,种群PSY普遍超过30头,商品肥猪完全成本持续下降,市场正逐步走向稳定和盈利。
这份研报提示了哪些风险?
研报提示的主要风险包括:疫情可能对养殖场造成冲击;猪价上涨可能晚于预期,影响养殖利润;公司资金链可能面临压力;生猪产业政策调整可能带来不确定性。这些因素需持续关注。
你可能感兴趣
9月PSY逾31头,完全成本低于12元
纺织服装华安证券2026-11-09
巨星农牧(603477):2024年年报点评:养殖成本持续下降,未来增速可期
太平洋证券2025-04-18
巨星农牧(603477)深度研究报告
发现报告2026-09-28
巨星农牧(603477):2025年第一季度销量同比增长,2025年强劲增长前景良好
华泰金融2025-05-12
603477 巨星农牧
未知机构2026-08-28
巨星农牧(603477)2023年6月经营情况更新-调研纪要
未知机构2023-07-12
生猪完全成本低于12元,转基因性状优势加固
华安证券2026-09-03
天风农业巨星农牧25年业绩预告点评q4成本降幅明显成本优势再现
未知机构2026-01-28
巨星农牧2022年三季报业绩点评:头均盈利具有优势,公司扩张动力十足
国泰君安证券2022-11-02
德康农牧(02419)2025年半年报点评:生猪完全成本行业领先,未来增长可期
太平洋证券2025-08-28