猜你想问
这份研报的核心内容是什么?
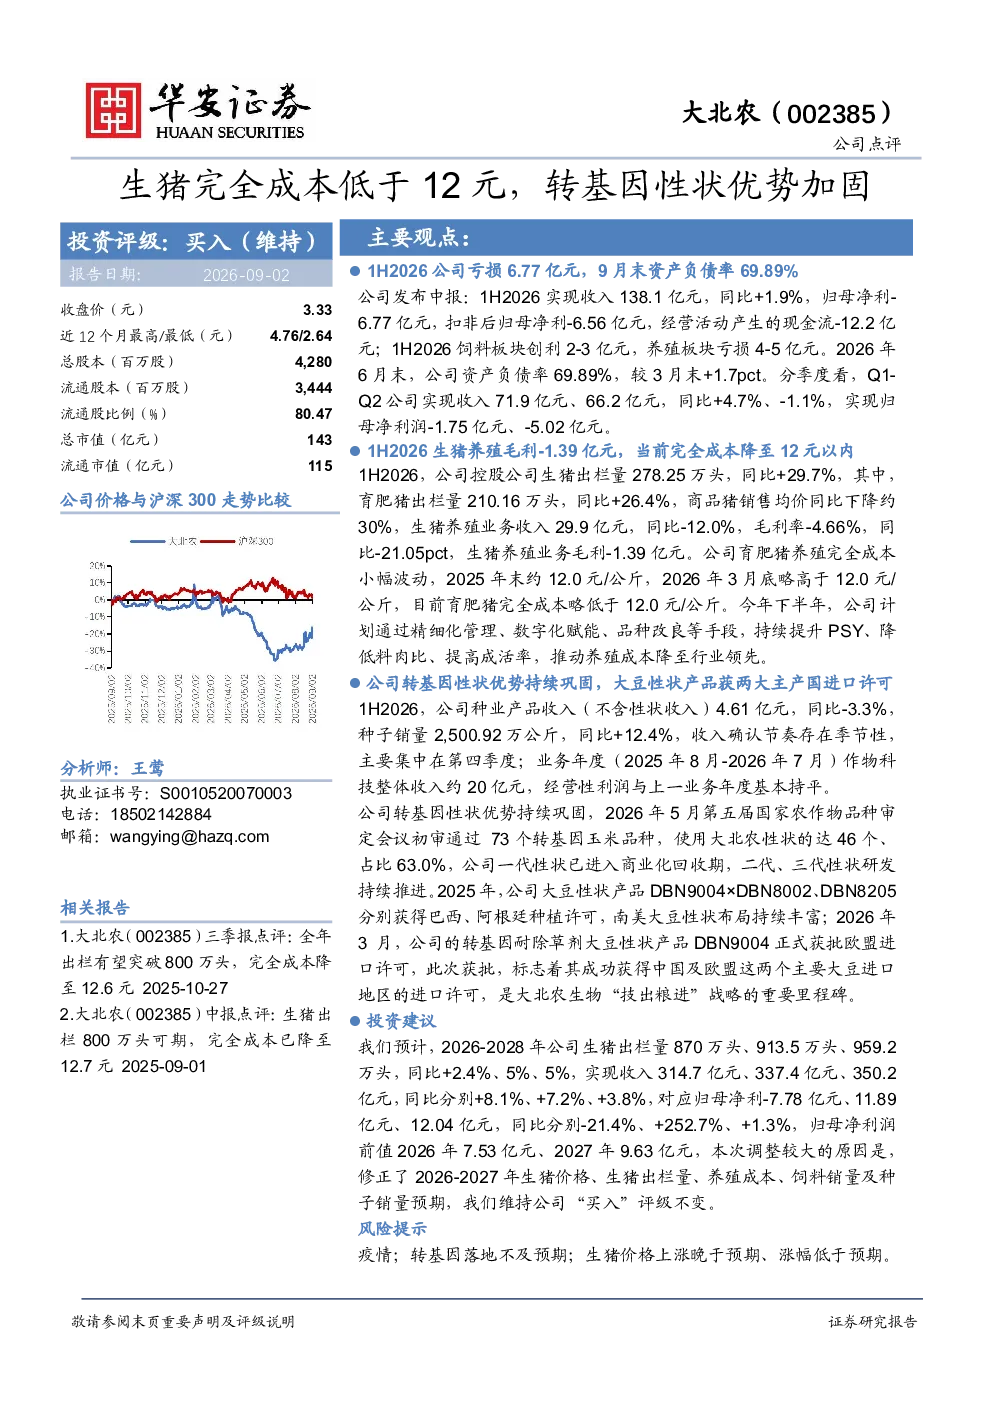
这份研报主要分析了大北农2026年上半年的经营情况。报告显示,公司1H2026实现收入138.1亿元,同比+1.9%,但归母净利为-6.77亿元,扣非后归母净利为-6.56亿元,经营活动现金流为-12.2亿元。饲料板块创利2-3亿元,而养殖板块亏损4-5亿元。生猪养殖毛利为-1.39亿元,但当前完全成本已降至12元以内。公司控股公司生猪出栏量同比+29.7%,其中育肥猪出栏量同比+26.4%。报告还提到,公司通过精细化管理、数字化赋能、品种改良等手段,计划持续提升PSY、降低料肉比、提高成活率,推动养殖成本降至行业领先水平。
当前生猪养殖行业的发展趋势如何?
当前生猪养殖行业正经历成本控制和效率提升的关键阶段。根据大北农的研报,行业领先企业的生猪养殖完全成本已降至12元以内,这得益于精细化管理、数字化赋能和品种改良等手段的应用。未来,行业将继续朝着规模化、标准化、智能化的方向发展,通过技术创新和模式优化,进一步提升养殖效率和降低成本。同时,转基因技术的应用也在持续巩固,如大北农的大豆性状产品已获得巴西、阿根廷和欧盟的进口许可,这将有助于提升种业竞争力。
研报重点分析了哪些方向?
研报重点分析了大北农的生猪养殖业务和种业业务。在生猪养殖方面,报告详细分析了公司1H2026的经营数据,包括收入、利润、成本和出栏量等关键指标,并强调了公司通过多种手段降低养殖成本的努力。在种业方面,报告重点介绍了公司转基因性状的优势,如2026年5月初审通过的73个转基因玉米品种中,使用大北农性状的达46个,占比63.0%。此外,公司大豆性状产品已获得巴西、阿根廷和欧盟的进口许可,显示出其在国际市场的布局进展。
当前生猪市场的现状如何?
当前生猪市场正处于成本控制和结构调整的关键时期。根据大北农的研报,公司1H2026生猪养殖业务收入29.9亿元,同比-12.0%,毛利率为-4.66%,同比-21.05pct,显示出市场价格的下行压力。尽管如此,公司通过多种手段已将生猪养殖完全成本降至12元以内,这表明行业领先企业在成本控制方面已取得显著成效。未来,市场将继续朝着规模化、标准化方向发展,同时转基因技术的应用也将为行业带来新的增长点。
研报提到了哪些风险提示?
研报提到了几项主要风险提示。首先,疫情可能对生猪养殖和种业业务造成不利影响。其次,转基因技术的落地可能不及预期,这会影响公司种业业务的长期发展。此外,生猪价格上涨晚于预期或涨幅低于预期,也可能对养殖板块的盈利能力造成影响。这些风险因素需要投资者密切关注,以评估投资风险。