登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
🔗 AI接入
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
【早报】20261012 地缘扰动持续
2026-10-12
国海良时期货
~ JIAN
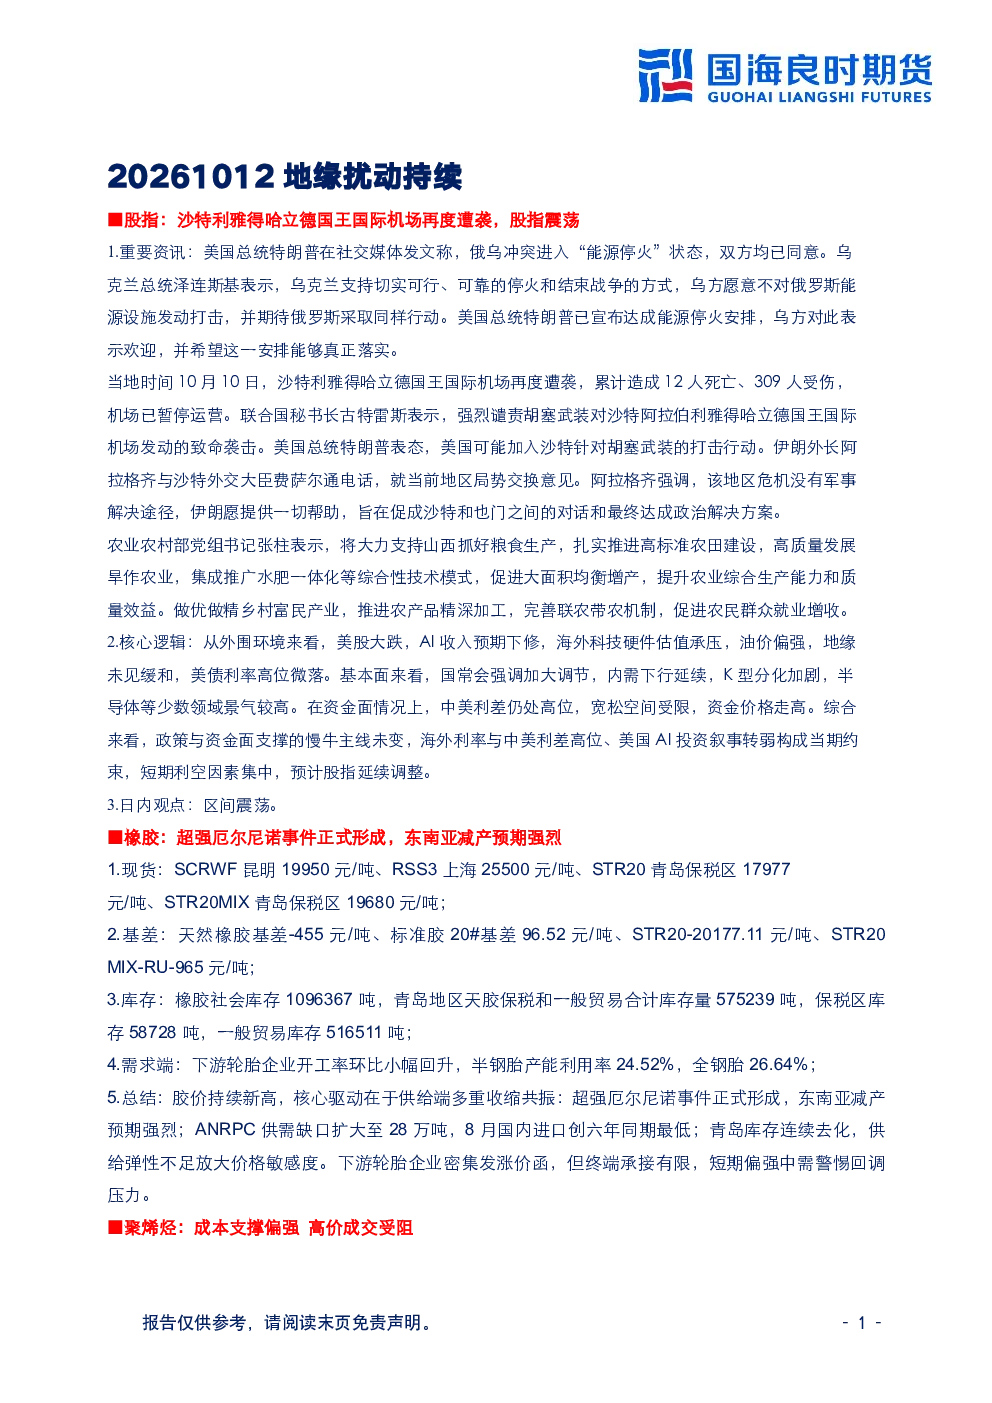
股指:外围环境利空,短期延续调整
外围环境
:美股大跌,AI收入预期下修,海外科技硬件估值承压,油价偏强,地缘未见缓和,美债利率高位微落。
基本面
:国常会强调加大调节,内需下行延续,K型分化加剧,半导体等少数领域景气较高。
资金面
:中美利差仍处高位,宽松空间受限,资金价格走高。
核心逻辑
:政策与资金面支撑的慢牛主线未变,但海外利率与中美利差高位、美国AI投资叙事转弱构成当期约束,短期利空因素集中。
日内观点
:区间震荡。
橡胶:超强厄尔尼诺导致东南亚减产预期强烈
现货
:各品种价格持续上涨。
基差
:天然橡胶基差走弱,标准胶基差走强。
库存
:橡胶社会库存1096367吨,青岛地区库存575239吨。
需求端
:下游轮胎企业开工率环比小幅回升。
核心驱动
:供给端多重收缩共振,包括超强厄尔尼诺事件、东南亚减产预期、ANRPC供需缺口扩大、青岛库存连续去化。
总结
:胶价持续新高,下游轮胎企业密集发涨价函,但终端承接有限,短期偏强中需警惕回调压力。
聚烯烃:成本支撑偏强,高价成交受阻
现货
:华东LL煤化工9850元/吨,华东均聚PP拉丝10525元/吨。
基差
:L主力基差990,PP主力基差1130。
库存
:聚烯烃两油库存79万吨。
核心支撑
:成本端与低库存的共振,包括中东局势胶着、霍尔木兹海峡航运风险、国际油价高位、供应端行业开工水平不高、检修装置集中。
需求端
:下游开工回落,工厂补仓意愿受限,成交以刚需为主。
总结
:成本支撑与现货偏紧或使市场维持高位,但需求跟进不畅,叠加后续检修装置回归与新增产能投放预期,上方压力或逐步积累,短线追高需谨慎。
短纤:原料松动期现分化,基差走阔
现货
:1.4D直纺华东市场主流价9180元/吨。
基差
:PF主力基差448。
核心逻辑
:成本端单边推涨的节奏放缓,国际油价虽受地缘扰动维持高位,但美方释放谈判与停火信号,市场对供应中断的担忧略有缓和;聚酯链原料率先松动,PTA现货明显回落。
需求端
:下游纱厂与织造对高价原料接受度有限,以刚需补货为主。
总结
:成本支撑弱化后短纤或转入高位震荡,基差走阔后盘面下方空间或受现货牵制,后续需关注地缘局势反复、聚酯负荷与终端订单变化。
铁合金:格局延续震荡
现货
:锰硅6517#内蒙含税价5650元/吨,宁夏贸易价5600元/吨;硅铁72#青海市场价6100元/吨,宁夏市场价6100元/吨。
期货
:SM主力合约基差-38元/吨,SF主力合约基差182元/吨。
供给
:锰硅开工率30.11%,硅铁开工率31.75%。
需求
:锰硅日均需求15815吨,硅铁日均需求2555.46吨。
库存
:锰硅库存35.07万吨,硅铁库存8.57万吨。
总结
:硅铁611收6068,锰硅611收5858。
锰硅
:成本端锰矿成交一般,港口库存水平维持高位,但矿商存挺价意愿,焦价提降,化工焦价格跟随下滑,整体成本端仍以托底为主,需求未有明显起色,缺乏持续向上驱动。
硅铁
:钢招价小涨对情绪有托底,但需求承接不足,成本端短期仍有一定支撑,兰炭冲高回落后暂稳,电价区域分化,甘肃地区因亏损导致停产增多。
总结
:锰硅反弹高度受限,硅铁延续区间震荡,重点关注10月宁夏和内蒙古复产节奏、煤炭端山西煤矿复产进度、蒙煤通关情况以及电价扰动。
钢材:低位震荡
现货
:螺纹、热卷价格小幅上涨。
基差
:螺纹01基差走弱,热卷01基差走强。
供给
:螺纹周产量170.27万吨,热卷周产量292.12万吨。
需求
:螺纹周表需139.58万吨,热卷周表需266.82万吨,主流贸易商建材日度成交9.0065万吨。
库存
:螺纹周库存596.84万吨,热卷周库存456.45万吨。
核心逻辑
:成材走弱的核心驱动力在于金九旺季兑现偏弱与钢厂亏损导致的负反馈预期升温,原料端在供给扰动与成本支撑下相对抗跌,但反弹持续性存疑。
总结
:钢材短期受低供给与政策托底支撑,但需求疲弱现实压制反弹高度,建议以区间震荡思路对待;铁矿石供需格局偏宽松,铁水减产预期明确,建议维持反弹做空思路。
碳酸锂:弱势仍存
现货
:华东电池级LC价格120500元/吨,工业级LC价格118500元/吨。
基差
:主力合约基差5000元/吨。
供应
:碳酸锂周产140124吨。
需求
:磷酸铁锂周产140124吨,三元材料周产18290吨,锰酸锂月产11019吨,钴酸锂月产6320吨,六氟磷酸锂月产35490吨。
库存
:SMM周度库存57973吨,沪苏赣川社库69976吨,广期所仓单库存30680手。
利润
:外购辉石-4011元,外购云母1318元。
核心逻辑
:市场仍处于强现实与弱预期的博弈阶段,短期基本面尚有支撑,10月预计仍将维持去库态势,但市场交易的重心已完全切换到远期,弱预期持续压制价格反弹空间。
总结
:建议以偏空思路为主,短期不宜盲目抄底,可关注反弹至压力位后的逢高沽空机会。
油脂:印度下调植物油进口税
现货
:广州24℃棕榈油9250,山东一豆9060,东莞三菜10620。
基差
:01合约一豆74,01合约棕榈油-339,01三菜260。
成本
:10月船期马来24℃棕榈油FOB1150美元/吨,11月船期巴西大豆CNF587美元/吨,11月船期加菜籽CNF658美元/吨。
供给
:MPOA数据显示,9月1-30日,马来西亚棕榈油产量估计环比增长19.07%。
需求
:SGS数据显示,9月1日至20日期间马来西亚棕榈油出口量环比上升49.53%。
库存
:国内三大油脂商业库存略微上升,为269万吨。
核心逻辑
:美国暂不对胡塞武装采取进攻性策略,市场对于美伊外交缓和抱有希望。国内棕榈油库存居高不下,而进口利润趋于倒挂加深,未来关注基本面边际走向。
总结
:关注实际情况。
菜粕:加菜籽高位横盘
现货
:广西36%蛋白菜粕2420。
基差
:01菜粕783。
成本
:11月船期加菜籽CNF658美元/吨。
供应
:第35周进口压榨菜粕产量2.85万吨,环比-0.74万吨。
需求
:第35周国内菜粕周度提货量3.75万吨,环比-0.5万吨。
库存
:沿海地区主要油厂菜籽库存35.78万吨,菜粕库存3.1万吨。
核心逻辑
:加拿大统计局数据显示,油菜籽种植面积增量基本冲抵单产损失,整体产量或同比微降0.8%。欧盟委员会预计2026/27年度油菜籽产量为1944万吨,较7月预测减少33万吨或1.7%,同比减少3.6%。
总结
:国内谷物饲用替代窗口逐步打开,菜粕反弹高度谨慎看待。
铝:海外流动性收紧预期
现货
:23650元/吨。
基差
:50。
进口
:进口盈亏-1538。
库存
:铝锭库存67.4万吨,铝棒库存15.45万吨。
核心逻辑
:沪铝期货近期受宏观情绪与基本面博弈影响,呈现震荡偏弱运行格局。国庆假期外盘有色金属整体走弱,叠加海外流动性收紧预期。
总结
:国内外铝库存持续去化对铝价形成底部支撑,国内电解铝运行产能逼近天花板,供应端弹性有限;但需求端传统领域表现疲软,去库速度边际放缓,叠加远期供应压力预期,铝价上行空间受限。短期沪铝或延续区间震荡走势。
氧化铝:供应增量明确而需求平稳
现货
:2670元/吨。
基差
:-18吨。
核心逻辑
:运行产能与开工率持续回升,供应增量明确而需求平稳,厂库与铝厂原料库存双双累积,供需宽松主导价格中枢偏弱;但现货已跌破部分高成本产能完全成本,进口矿受海运费支撑、国产矿价格坚挺,成本端约束下方空间。
总结
:预计氧化铝维持低位震荡,下方关注2550-2600元/吨区域支撑,上方关注2750元/吨一线压力;后续重点关注几内亚长协谈判与配额政策落地、海运费走势,以及氧化铝企业亏损扩大后是否出现实质性检修减产。
工业硅:去库幅度趋于收窄
通氧553硅现货价
:9450元/吨。
多晶硅N型致密料
:41.08元/吨。
DMC
:14500元/吨。
N型硅片价格指数
:0.998元/片。
核心逻辑
:供给收缩对冲过剩的主线仍在但力度边际减弱:9月产量环比大降、社会库存连续去化、现货流通偏紧构成底部支撑,但10月北方复产放量在前、西南减产兑现在后,去库幅度趋于收窄。
总结
:成本端全国553平均成本9215元/吨,平均利润-495元/吨,行业亏损叠加枯水期成本抬升预期,盘面下方空间有限。需求端多晶硅10月减产预期是直接压制,有机硅与铝合金仅维持刚需。宏观上美联储官员释放进一步加息信号、国际油价大幅走高,商品情绪偏谨慎。整体预计工业硅维持震荡偏弱,建议区间思路对待。
玉米:短期重心继续下移
现货
:全国均价2195,主产区:哈尔滨2060,长春2100,山东德州2100,新疆塔城2020,北港:锦州平仓2185,主销区:蛇口2320,南通港2270,长沙港2310,成都2460。
基差
:锦州现货平舱-C2611=23,锦州现货平舱-C2701=-7。
月间
:C2611-C2701=-30。
进口
:10月9日,1%关税美玉米进口成本2413,进口利润-93。
供给
:山东地区深加工企业门前到车剩余数967辆。
需求
:全国主要149家玉米深加工企业共消费玉米136.73万吨。
库存
:95家主要玉米深加工厂家加工企业玉米库存总量243.6万吨,18个省份,47家规模饲料企业玉米平均库存22.67天,北方四港玉米库存共计167.4万吨,注册仓单量77024。
核心逻辑
:国内玉米市场短期主要矛盾在于新粮集中上市的冲击。长假期间现货市场新粮上量继续增加,尤其东北产区,现货价格整体下跌20-40元/吨不等,华北地区在前期大跌过后短期反而转稳。需求端依旧弱稳为主。
总结
:预计能提供有效支撑,至少下方空间或破成本时间都有限。
铜:铜价小幅震荡
现货
:上海有色网1#电解铜平均价为111465元/吨,涨跌-1080元/吨。
基差
:上海有色网1#电解铜现货基差:540元/吨。
进口
:进口盈利13.45元/吨。
库存
:上期所铜库存58744吨,涨跌20000吨,LME库存233025吨,涨跌-2200吨。
利润
:铜精矿TC-231.68美元/干吨,铜冶炼利润-2599.76元/吨。
核心逻辑
:铜价小幅震荡,下方第一支撑在104500-105500,第二支撑102860-103800,以时间换空间消化上方压力概率较大。
锌:锌价转高位震荡
现货
:上海有色网0#锌锭平均价为25930元/吨,涨跌-380元/吨。
基差
:上海有色网0#锌锭现货基差:-10元/吨,涨跌20元/吨。
利润
:进口盈利-4043.73元/吨。
库存
:上期所锌库存146164元/吨,涨跌2637吨。LME锌库存126850吨,涨跌-575吨。
产量
:锌9月产量数据56.14吨。
下游
:SMM镀锌为36.52%,SMM压铸为38.7%,SMM氧化锌为55.33%。
核心逻辑
:目前锌价急涨后急跌,目前已跌破短期上升趋势线后转高位震荡。
总结
:短期仍以上升趋势线为参考。
你可能感兴趣
聚丙烯早报:中东地缘持续扰动,PP成本强支撑与累库延续博弈
信达期货
2026-10-16
聚丙烯早报:中东地缘持续扰动,PP成本强支撑与累库延续博弈
信达期货
2026-10-15
聚丙烯早报:中东地缘持续扰动,PP成本支撑与弱需求博弈
信达期货
2026-10-20
聚丙烯早报:中东地缘持续扰动,PP成本支撑与弱需求博弈
信达期货
2026-10-21
宏源黄金早报:地缘不稳定因素扰动,金价显著收升
宏源期货
2015-01-06
原油早报:地缘扰动与技术修正
信达期货
2025-02-20
煤焦早报:地缘因素扰动,焦煤或将承压
宝城期货
2025-06-24
聚丙烯早报:中东地缘扰动,PP成本支撑与弱需求博弈
信达期货
2026-10-19
原油早报:原油承压震荡 关注地缘扰动
信达期货
2025-08-05
黄金早报:地缘争端扰动,金价震荡微升
宏源期货
2014-07-03