猜你想问
PPI同比高点是否已经过去?
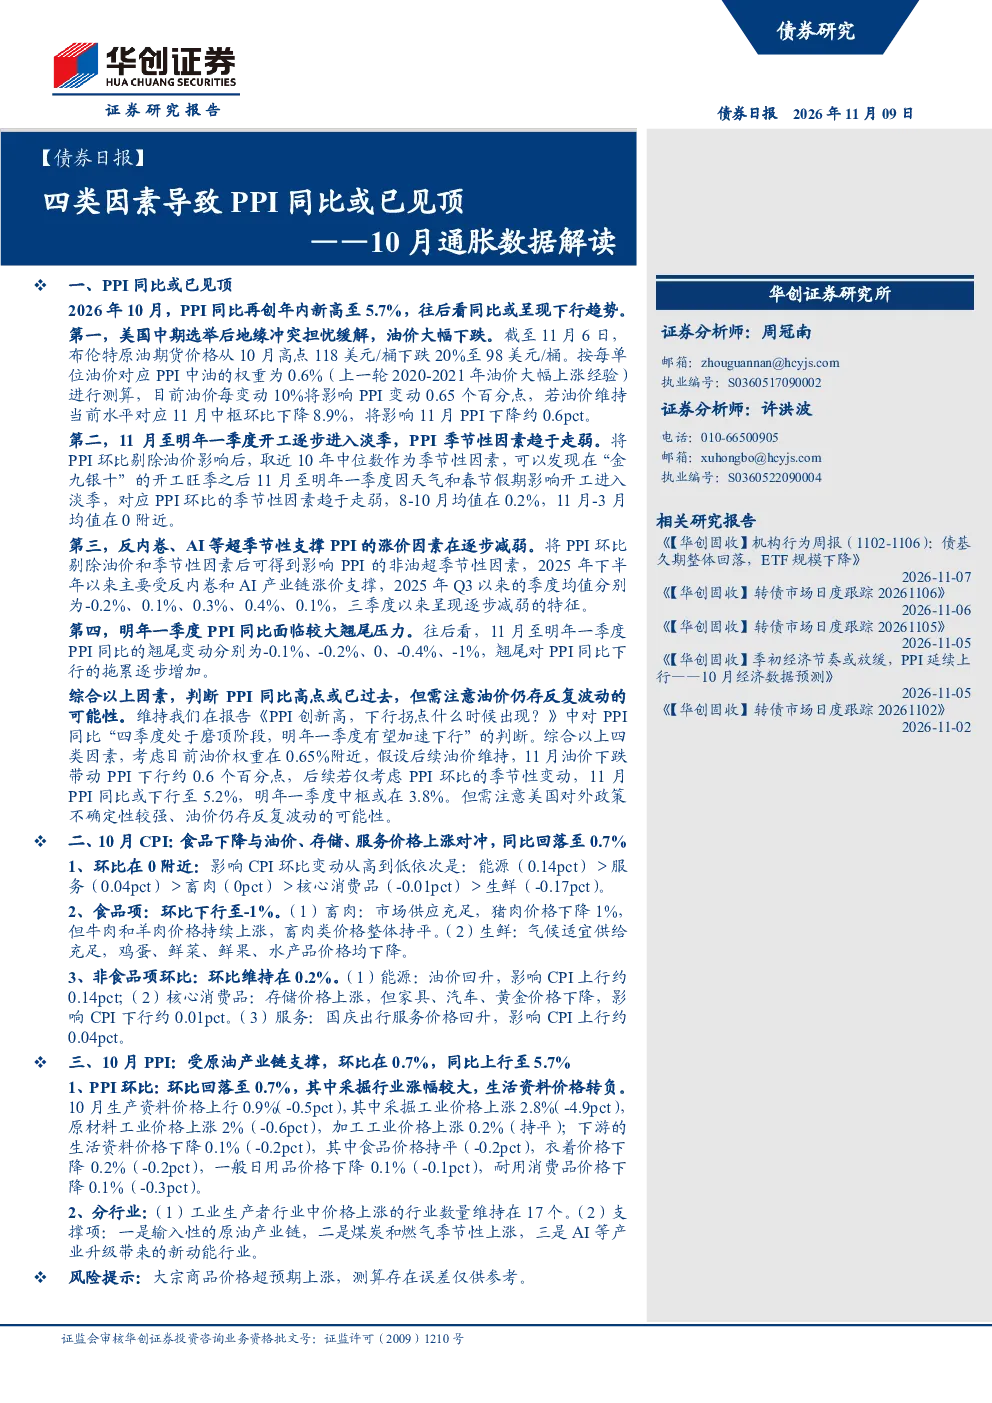
研报分析认为PPI同比高点或已过去,主要基于四类因素:油价下跌、季节性因素走弱、超季节性支撑减弱以及翘尾压力。油价下跌方面,美国中期选举后地缘冲突担忧缓解导致布伦特原油期货价格下跌20%,预计对PPI有显著下行影响。季节性因素方面,11月至明年一季度开工进入淡季,PPI季节性因素趋于走弱。超季节性支撑因素如反内卷、AI等在2025年下半年以来逐步减弱。翘尾压力方面,明年一季度PPI同比面临较大压力。综合判断,四季度处于磨顶阶段,明年一季度有望加速下行。
哪些因素支撑PPI环比上涨?
研报指出,10月PPI环比上涨主要受原油产业链支撑,其中石油和天然气开采业、精炼石油产品制造、有机化学原料制造价格分别上涨6.0%、6.8%和6.8%。此外,煤炭、燃气等价格季节性上涨也贡献了支撑,煤炭开采和洗选业价格上涨2.7%,煤炭加工、燃气生产和供应业价格分别上涨3.2%和1.5%。AI等产业升级带来的新动能行业如电气机械和器材制造业、计算机通信和其他电子设备制造业价格也均有所上涨。
PPI同比下行趋势是否确定?
研报认为PPI同比下行趋势有一定确定性,但需注意不确定性因素。油价下跌和季节性因素走弱是主要下行驱动,预计11月PPI同比或下行至5.2%,明年一季度中枢或在3.8%。但美国对外政策不确定性较强,油价仍存反复波动的可能性,这可能影响PPI同比下行的节奏。此外,超季节性支撑因素减弱和明年一季度较大的翘尾压力也需关注。综合来看,PPI同比高点或已过去,但下行过程可能并非单边。
10月CPI环比走势如何?
研报显示,10月CPI环比在0附近。食品项环比下行至-1%,主要原因是畜肉价格持平(猪肉下降1%,牛肉和羊肉上涨)、生鲜价格多数下降(鸡蛋、鲜菜、鲜果、水产品价格均下降)。非食品项环比维持在0.2%,主要支撑项是油价上涨(影响CPI上行约0.14个百分点)、存储价格上涨;主要拖累项是服务价格由上月下降0.2%转为上涨0.1%(影响CPI环比上涨约0.04个百分点)。
研报提示哪些风险?
研报提示的主要风险包括:美国对外政策不确定性可能引发油价波动,进而影响PPI同比下行预期。超季节性支撑因素减弱可能不及预期,若经济复苏不及预期,PPI环比上涨动能可能减弱。明年一季度较大的翘尾压力可能拖累PPI同比下行。此外,全球通胀环境变化、国内需求恢复情况等也可能影响通胀走势,需持续关注相关因素变化。