猜你想问
这份研报的核心内容是什么?
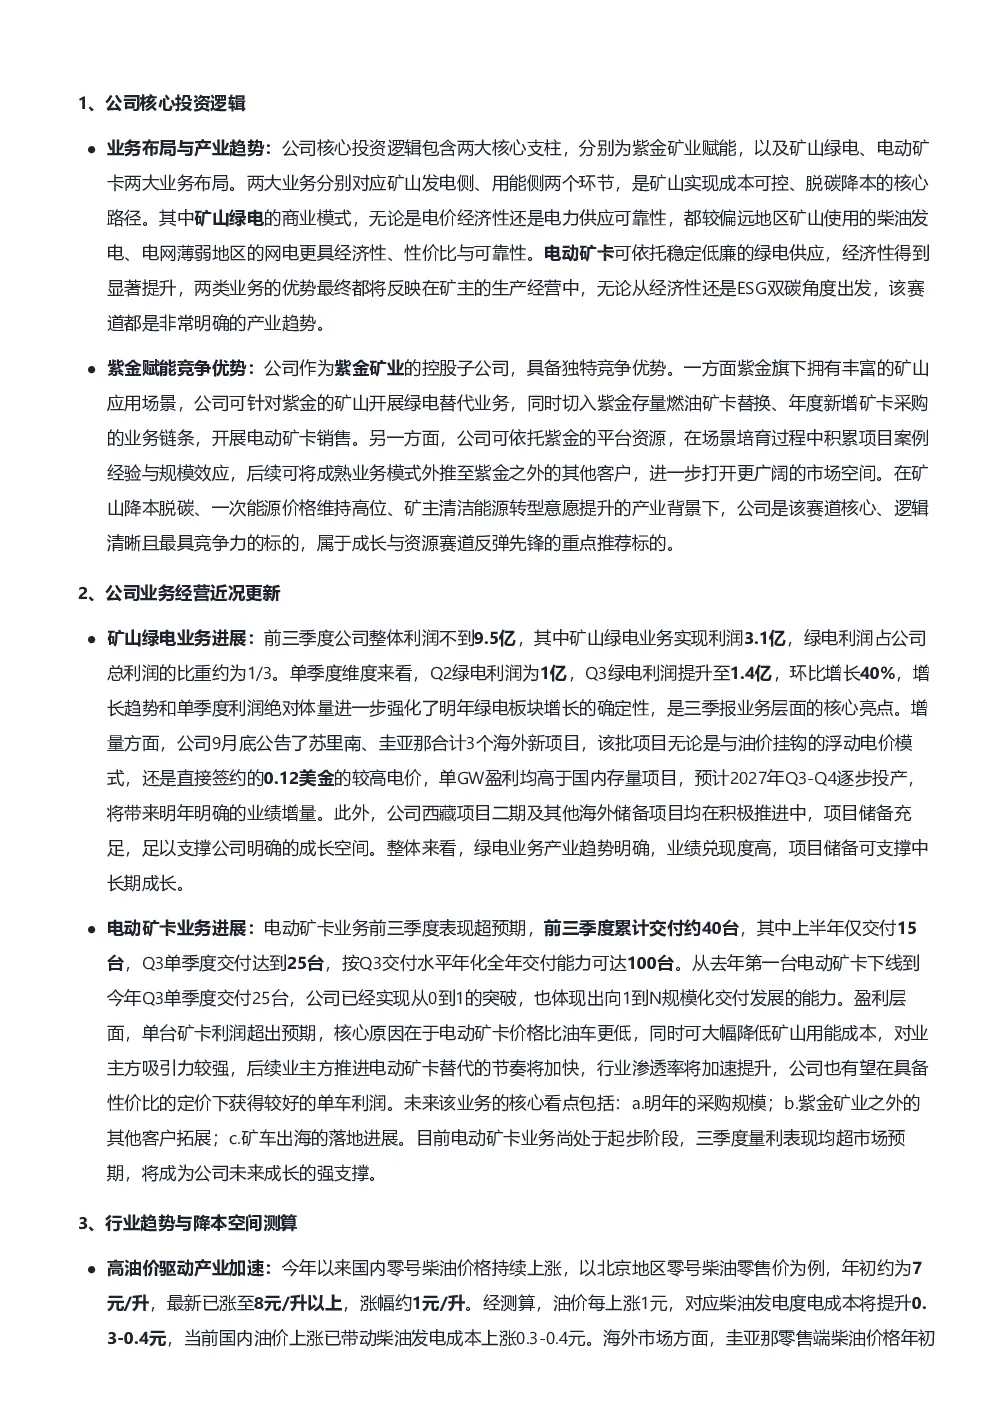
这份研报的核心内容是分析紫金龙净公司在矿山绿电和电动矿卡业务上的投资逻辑。报告指出,公司依托紫金矿业的赋能,具备独特的竞争优势,能够针对紫金矿山开展绿电替代业务,并切入燃油矿卡替换和新增矿卡采购业务链条。同时,依托紫金平台资源,公司积累了项目经验并外推至其他客户,打开更广阔的市场空间。矿山绿电和电动矿卡是实现矿山成本可控、脱碳降本的核心路径,符合经济性与ESG双碳角度,是明确的产业趋势。
矿山绿电和电动矿卡业务的发展趋势如何?
矿山绿电和电动矿卡业务的发展趋势向好。矿山绿电商业模式较柴油发电和网电更具经济性、性价比与可靠性,电动矿卡则依托绿电供应提升经济性。高油价背景下,柴油发电成本显著提升,进一步提升了绿电的性价比,驱动绿电渗透率提升和矿卡油改电趋势加速。矿山降本效果显著,以10万吨海外铜矿为例,绿电替代后年运营成本可降低6亿元,油改电后额外降本1-1.5亿元。该赛道是明确的产业趋势,符合经济性与ESG双碳角度。
研报重点分析了哪些方向?
研报重点分析了紫金龙净的核心投资逻辑、业务经营近况、行业趋势与降本空间测算、公司估值与投资建议。核心投资逻辑方面,报告强调了紫金矿业赋能及矿山绿电、电动矿卡业务布局两大支柱。业务经营近况方面,报告详细更新了矿山绿电和电动矿卡业务的进展,如绿电业务利润占比提升、海外项目储备、电动矿卡交付量增长等。行业趋势与降本空间测算方面,报告分析了高油价驱动产业加速的背景,并测算了矿山降本效果。公司估值与投资建议方面,报告给出了公司未来几年的业绩预测和估值分析,认为公司具备较高的增长确定性和估值性价比。
当前市场对矿山绿电和电动矿卡业务的现状如何?
当前市场对矿山绿电和电动矿卡业务的现状积极。矿山绿电业务方面,公司前三季度绿电业务利润3.1亿元,占比约1/3,Q3环比增长40%,增量项目包括苏里南、圭亚那3个海外项目,预计2027年投产。电动矿卡业务方面,公司前三季度交付约40台,Q3单季度交付25台,年化交付能力达100台,单台矿卡利润超预期。高油价背景下,柴油发电成本显著提升,进一步提升了绿电的性价比,驱动绿电渗透率提升和矿卡油改电趋势加速。市场对矿山降本脱碳的需求日益增长,为该赛道的发展提供了良好的市场环境。
研报提示了哪些风险?
研报提示了矿山绿电和电动矿卡业务发展中的潜在风险。首先,项目执行和拓展过程中可能面临政策、环境等方面的不确定性,影响项目进度和盈利能力。其次,市场竞争加剧可能导致价格压力,影响公司产品的市场竞争力。此外,技术更新迭代较快,公司需要持续进行技术研发和产品升级,以保持市场领先地位。最后,宏观经济波动可能影响矿山行业的投资需求,进而影响公司的业务发展。这些风险需要公司密切关注并采取有效措施加以应对。