猜你想问
华夏银行2026年三季报核心内容是什么?
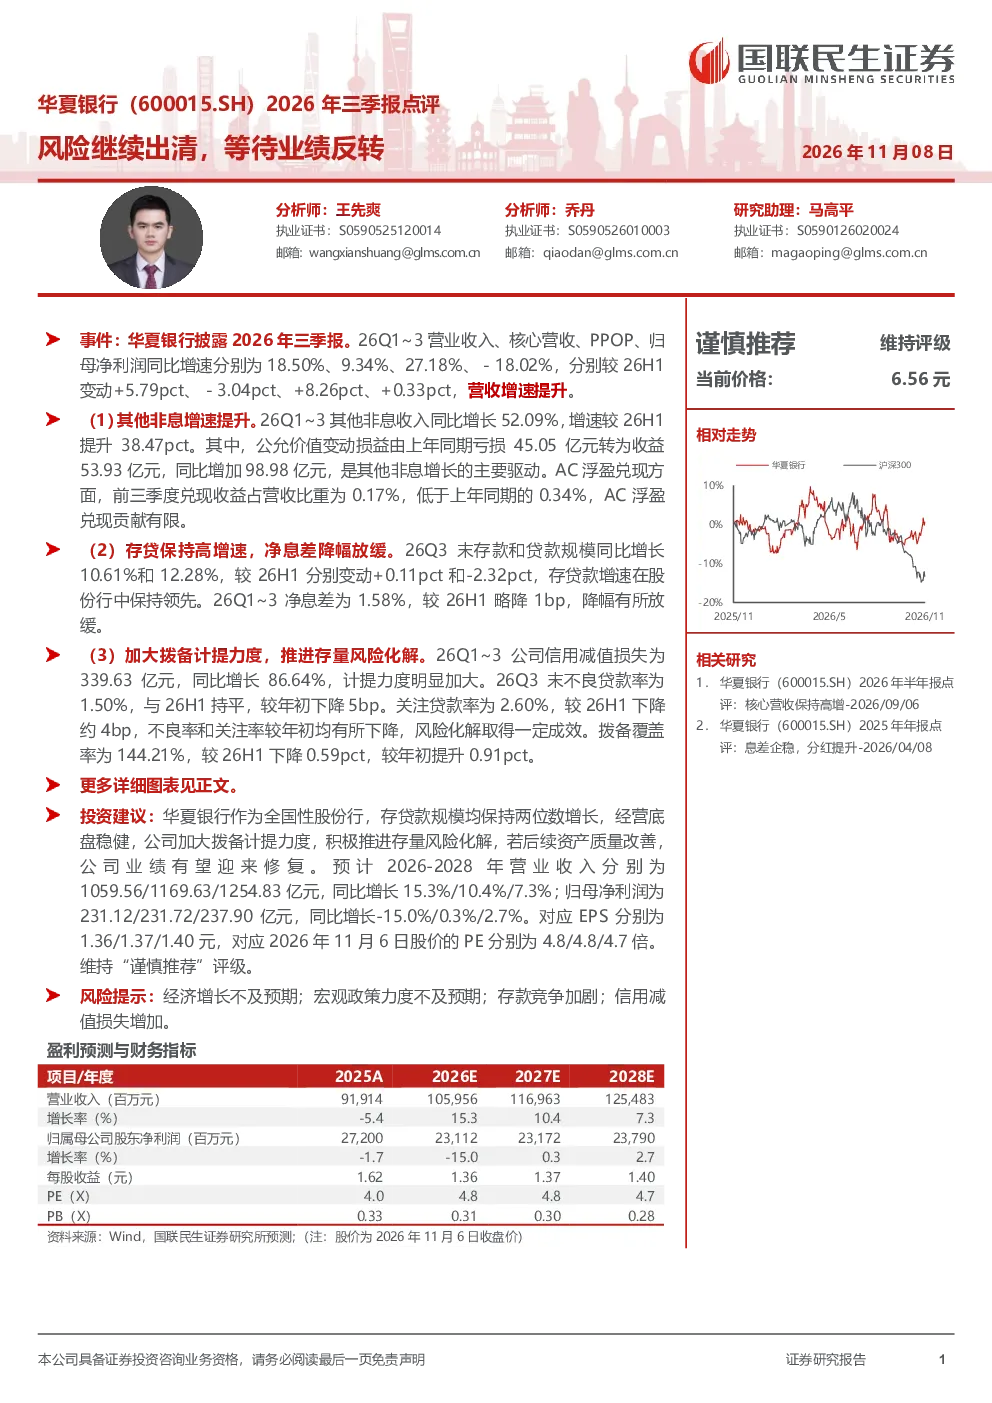
华夏银行2026年三季报显示,风险出清持续进行,业绩有望迎来反转。报告期内,公司营业收入、核心营收、PPOP同比增速分别为18.50%、9.34%、27.18%,营收增速提升。非息收入同比增长52.09%,主要来自公允价值变动损益转正。信用减值损失同比增长86.64%,计提力度加大,不良贷款率与年初持平,但较年初下降5bp,拨备覆盖率提升0.91pct。
银行业2026年发展趋势如何?
2026年银行业发展趋势显示,风险出清仍是核心任务,同时业绩改善预期增强。股份行存贷款增速保持领先,净息差降幅放缓。非息收入贡献提升,拨备覆盖率改善。宏观经济环境、政策力度、存款竞争及信用风险仍是主要变量。
华夏银行三季报重点分析了哪些方面?
华夏银行三季报重点分析了业绩表现、资产负债结构、风险化解及投资建议。业绩方面,营收增速提升,非息收入改善。资产负债端,存贷款规模增长,净息差保持稳定。风险化解方面,信用减值计提加大,不良率下降,拨备覆盖率提升。投资建议维持谨慎推荐,预计未来三年营收和净利润将稳步增长。
当前市场对华夏银行的评价如何?
当前市场对华夏银行的评价聚焦于风险出清和业绩反转预期。投资者关注其拨备覆盖率提升、不良率下降等积极信号,同时担忧宏观经济环境对信用风险的影响。市场认为公司经营稳健,但仍需持续观察业绩改善的可持续性。
华夏银行三季报有哪些风险提示?
华夏银行三季报提示的主要风险包括经济增长不及预期、宏观政策力度不足、存款竞争加剧以及信用减值损失增加。这些风险可能影响公司业绩表现和资产质量,需密切关注经济走势和政策变化对银行业的影响。
你可能感兴趣
民生银行2026年三季报点评:存贷增速提高,风险继续出清
国联民生证券2026-11-06
华夏银行(600015.SH)2026年半年报点评:核心营收保持高增
国联民生证券2026-09-06
兰州银行2026年三季报点评:核心营收提升,主动出清风险
国联民生证券2026-11-08
2023年年报点评:商誉减值影响表观利润,风险出清、绿电投运业绩反转
机械设备东吴证券2024-03-26
低价订单逐步出清,盈利能力修复助推业绩高增2026年三季报点评
财信证券2026-10-29
拨备计提同比大增86.64%,不良关注率较年初双降,这家公司风险出清后或酝酿业绩反转
民生证券2026-11-08
环保行业跟踪周报:国务院发布《节约用水条例》,龙净环保风险出清&绿电即将投运迎业绩反转
公用事业东吴证券2024-03-25
大金重工2026年三季报点评:发运节奏及汇兑影响短期业绩,Q4有望迎来反转
国金证券2026-10-27
2026年三季报点评Q3营收大幅提速,风险抵补能力继续增强
华创证券2026-10-30
港股公司点评:扎实修炼内功,等待风险出清
国金证券2025-03-28