猜你想问
星巴克2026财年第四季度业绩公告的核心内容是什么?
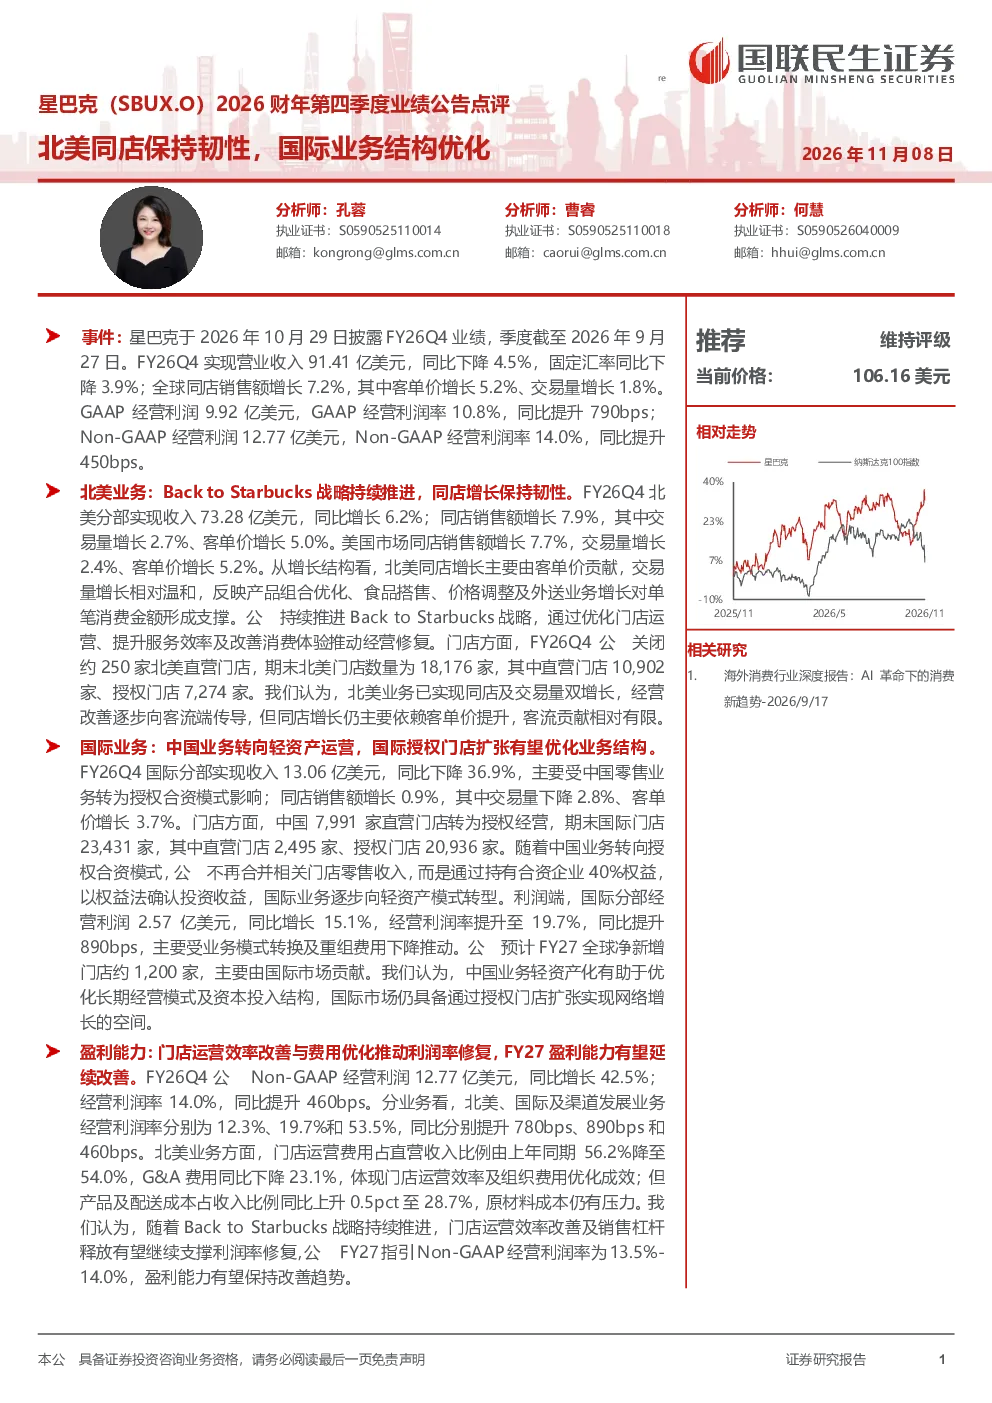
星巴克2026财年第四季度业绩公告显示,公司实现营业收入91.41亿美元,同比下降4.5%;全球同店销售额增长7.2%,其中客单价增长5.2%、交易量增长1.8%。GAAP经营利润9.92亿美元,经营利润率10.8%,同比提升790bps;Non-GAAP经营利润12.77亿美元,经营利润率14.0%,同比提升450bps。北美分部收入73.28亿美元,同比增长6.2%;同店销售额增长7.9%,其中交易量增长2.7%、客单价增长5.0%。国际分部收入13.06亿美元,同比下降36.9%,主要受中国零售业务转为授权合资模式影响;同店销售额增长0.9%,其中交易量下降2.8%、客单价增长3.7%。
报告对星巴克国际业务的发展趋势有何分析?
报告指出,星巴克国际业务正经历结构优化,中国业务由直营转为授权合资模式,导致国际分部收入同比下降36.9%。但国际分部经营利润2.57亿美元,同比增长15.1%,经营利润率提升至19.7%。公司预计FY27全球净新增门店约1,200家,主要由国际市场贡献。轻资产化有助于优化长期经营模式及资本投入结构,国际市场仍具备通过授权门店扩张实现网络增长的空间。
研报重点分析了星巴克哪些业务方向?
研报重点分析了星巴克北美和国际业务的结构优化及经营修复。北美业务同店增长保持韧性,主要由客单价贡献,交易量增长相对温和,反映产品组合优化、食品搭售、价格调整及外送业务增长对单笔消费金额形成支撑。公司持续推进Back to Starbucks战略,优化门店运营、提升服务效率及改善消费体验。国际业务则聚焦中国业务转型及全球门店扩张,通过授权模式实现轻资产化发展。
当前星巴克的市场现状如何?
当前星巴克市场现状显示,北美业务实现同店及交易量双增长,但增长主要依赖客单价提升,客流贡献相对有限。国际业务结构优化成效显著,中国业务转型后国际分部利润率提升,但收入受模式转换影响有所下降。公司整体盈利能力改善,Non-GAAP经营利润率同比提升460bps,门店运营效率提升及销售杠杆释放有望继续支撑利润率修复。
研报提示了哪些相关风险?
研报提示了星巴克面临的多重风险,包括全球消费需求不及预期、北美市场客流恢复不及预期、国际市场门店扩张及经营改善不及预期、经营成本上涨以及汇率波动风险。这些风险可能影响公司业绩表现及盈利能力,投资者需关注市场环境变化及公司战略执行效果。