猜你想问
浙商银行2026年三季报核心内容有哪些?
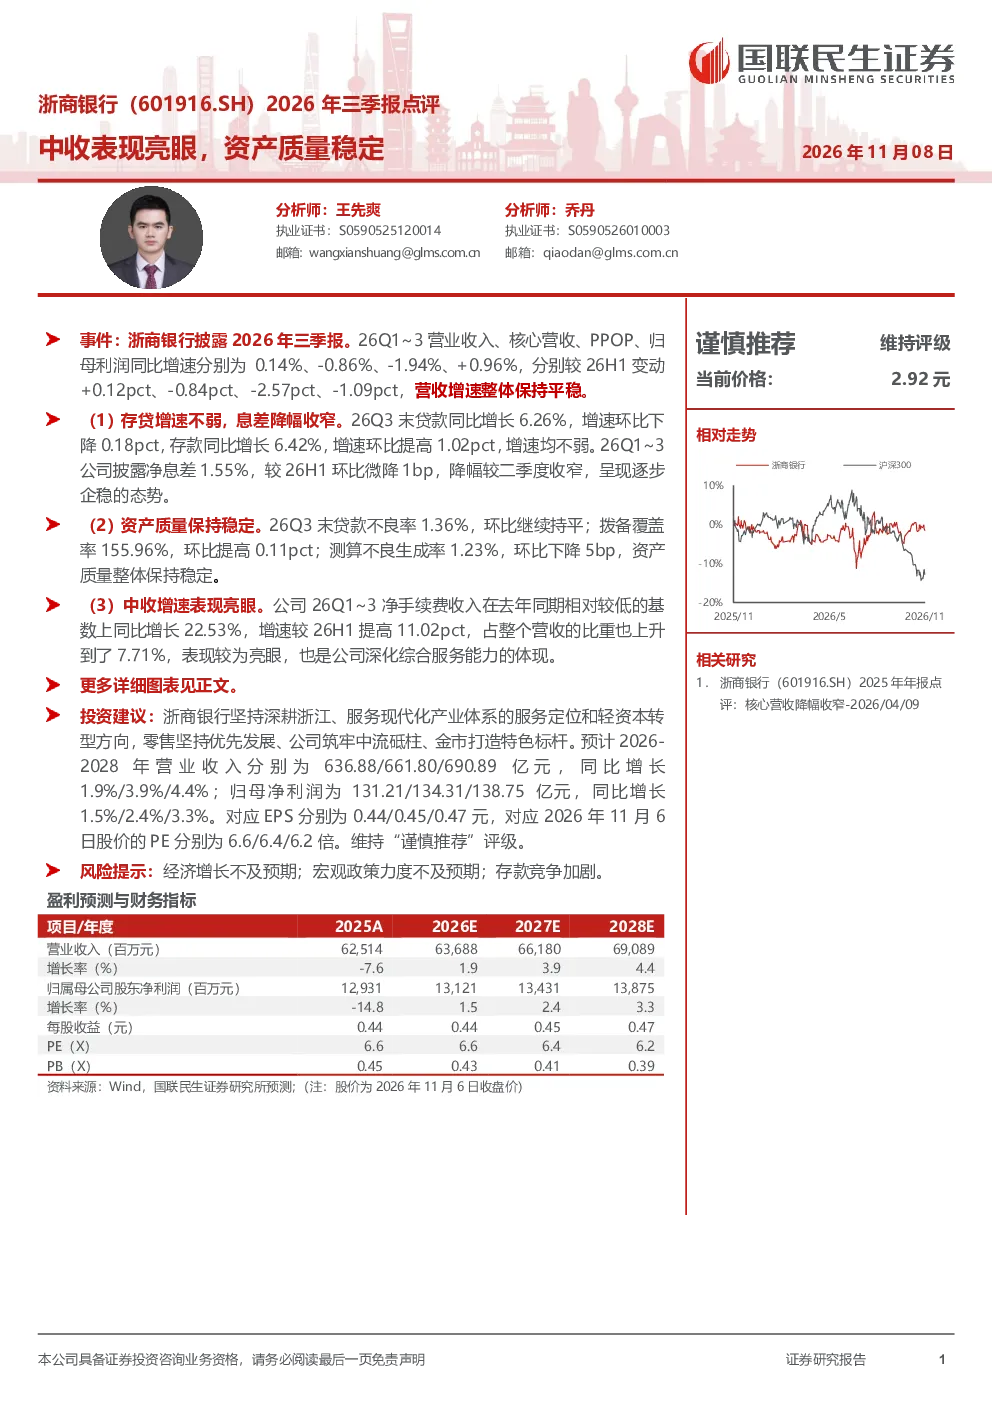
浙商银行2026年三季报显示中收表现亮眼,主要得益于净手续费收入同比增长22.53%,占营收比重升至7.71%。资产质量稳定,不良率1.36%,拨备覆盖率155.96%。整体营收增速平稳,净息差1.55%,存贷增速均不弱,体现银行稳健经营。
银行业发展趋势如何?
银行业正逐步向综合化服务转型,中收占比提升是重要趋势。浙商银行中收增速显著,体现综合服务能力。未来银行需在数字化转型、财富管理、普惠金融等领域持续发力,以应对利率市场化、经济结构调整带来的挑战。
浙商银行报告重点分析了哪些方面?
报告重点分析了浙商银行营收利润、存贷增速、息差表现、资产质量及中收增长。其中,中收亮眼是最大亮点,手续费收入增速远超营收,体现综合金融服务能力提升。资产质量稳定,不良率及不良生成率均表现良好,为银行持续经营奠定基础。
当前银行市场现状如何?
当前银行市场面临息差收窄、资产质量压力、存款竞争加剧等多重挑战。但部分银行如浙商银行通过提升中收、优化资产结构等方式保持稳健。整体看,银行需在风险控制与服务创新间寻求平衡,以适应经济转型和金融监管变化。
研报提示了哪些风险?
研报提示需关注经济增长不及预期可能影响信贷需求,宏观政策力度不足可能限制息差空间,存款竞争加剧会压缩净息差。此外,经济下行压力可能导致不良率上升,银行需持续加强风险管理,以应对潜在的经营风险。
你可能感兴趣
详细解读浦发银行2020年报:中收表现亮眼,资产质量边际有改善
金融中泰证券2021-03-28
2024年报点评:资产质量稳定,息差表现亮眼
国信证券2025-03-27
成都银行2022年三季报点评:业绩表现亮眼,资产质量持续向好
安信证券2022-10-30
浙商银行2022年报点评:营收表现亮眼,发力处置不良
国泰君安证券2023-03-27
【平安证券】江苏银行(600919.SH)*事项点评*营收表现亮眼,资产质量持续
未知机构2023-08-04
邮储银行(601658)2026年三季报点评:营收利润稳健增长,资产质量总体稳定
华创证券2026-11-01
银行业:行业业绩表现亮眼,不良率略有上升资产质量较稳定
金融太平洋证券2019-08-12
2026年一季报点评:营收与盈利重回双位数增长,中收表现亮眼
金融东兴证券2026-04-28
详解苏州银行2020年报暨2021一季报:资产质量向好趋势明显,中收增速亮眼
金融中泰证券2021-04-27
中收增长亮眼,资产质量稳健
金融东兴证券2023-04-28