猜你想问
这份医药行业周报的核心内容是什么?
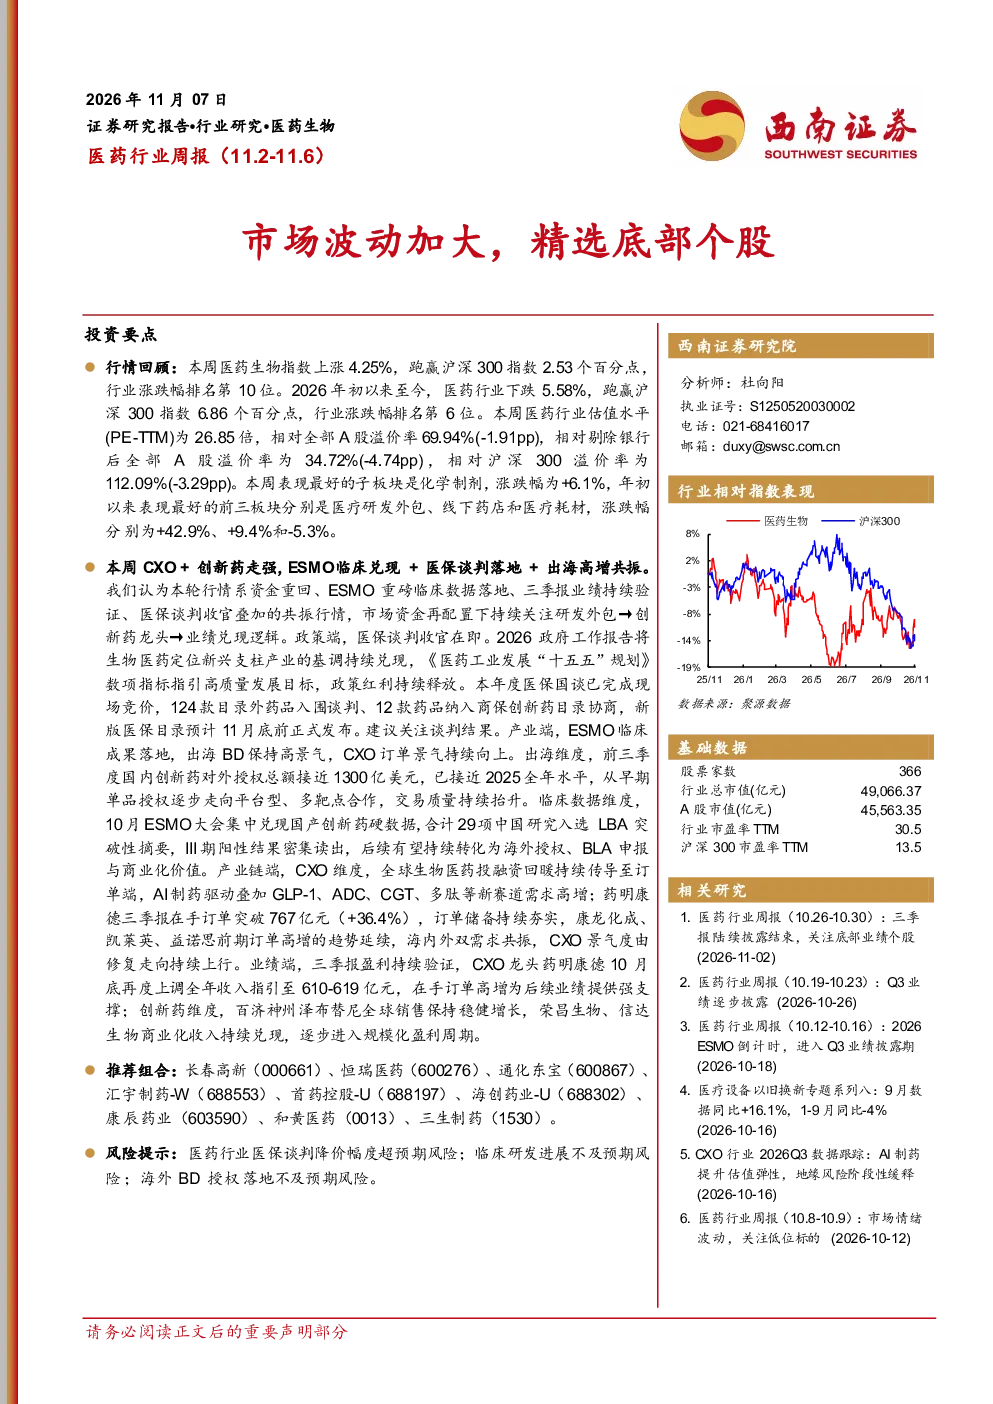
本周医药生物行业走强,主要受CXO和创新药板块带动,原因包括ESMO临床数据兑现、医保谈判落地以及出海业务高增长。本轮行情是资金重回、ESMO重磅临床数据落地、三季报业绩持续验证、医保谈判收官叠加的共振行情。市场资金再配置下持续关注研发外包→创新药龙头→业绩兑现逻辑。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势向好,政策端医保谈判收官在即,政府工作报告将生物医药定位新兴支柱产业,政策红利持续释放。《医药工业发展“十五五”规划》数项指标指引高质量发展目标。产业端ESMO临床成果持续落地,创新药对外授权总额增长显著,CXO订单景气持续向上,全球生物医药投融资回暖传导至订单端,AI制药驱动叠加GLP-1、ADC、CGT、多肽等新赛道需求高增。
这份报告重点分析了哪些方向?
报告重点分析了医药生物行业核心板块的业绩与趋势,包括CXO板块的订单储备与业绩增长,药明康德等龙头企业的订单高增趋势;创新药板块的ESMO临床数据兑现、海外授权、BLA申报与商业化价值,百济神州泽布替尼等企业的销售增长,荣昌生物、信达生物等企业的商业化收入持续兑现。同时关注政策端医保谈判进展与生物医药产业政策支持。
当前医药生物市场现状如何判断?
当前医药生物市场呈现资金回流、行业走强的态势,主要受CXO和创新药板块带动。资金关注ESMO临床数据兑现、医保谈判落地、出海业务高增长等因素。行业整体订单景气持续向上,创新药对外授权交易质量持续抬升,国产创新药在ESMO大会上取得多项突破性成果。市场整体处于资金再配置阶段,关注研发外包→创新药龙头→业绩兑现的逻辑链条。
这份医药行业周报存在哪些风险提示?
医药行业受政策变化、临床数据不确定性、市场竞争等多重因素影响。医保谈判结果可能影响药品定价与市场空间,行业政策调整可能带来发展机遇或挑战。ESMO临床数据未达预期可能影响创新药的商业化进程。此外,CXO行业订单波动、创新药研发失败风险、市场竞争加剧等因素也可能对行业表现产生影响。需关注行业整体政策环境变化与企业经营风险。