猜你想问
这份研报的核心内容是什么?
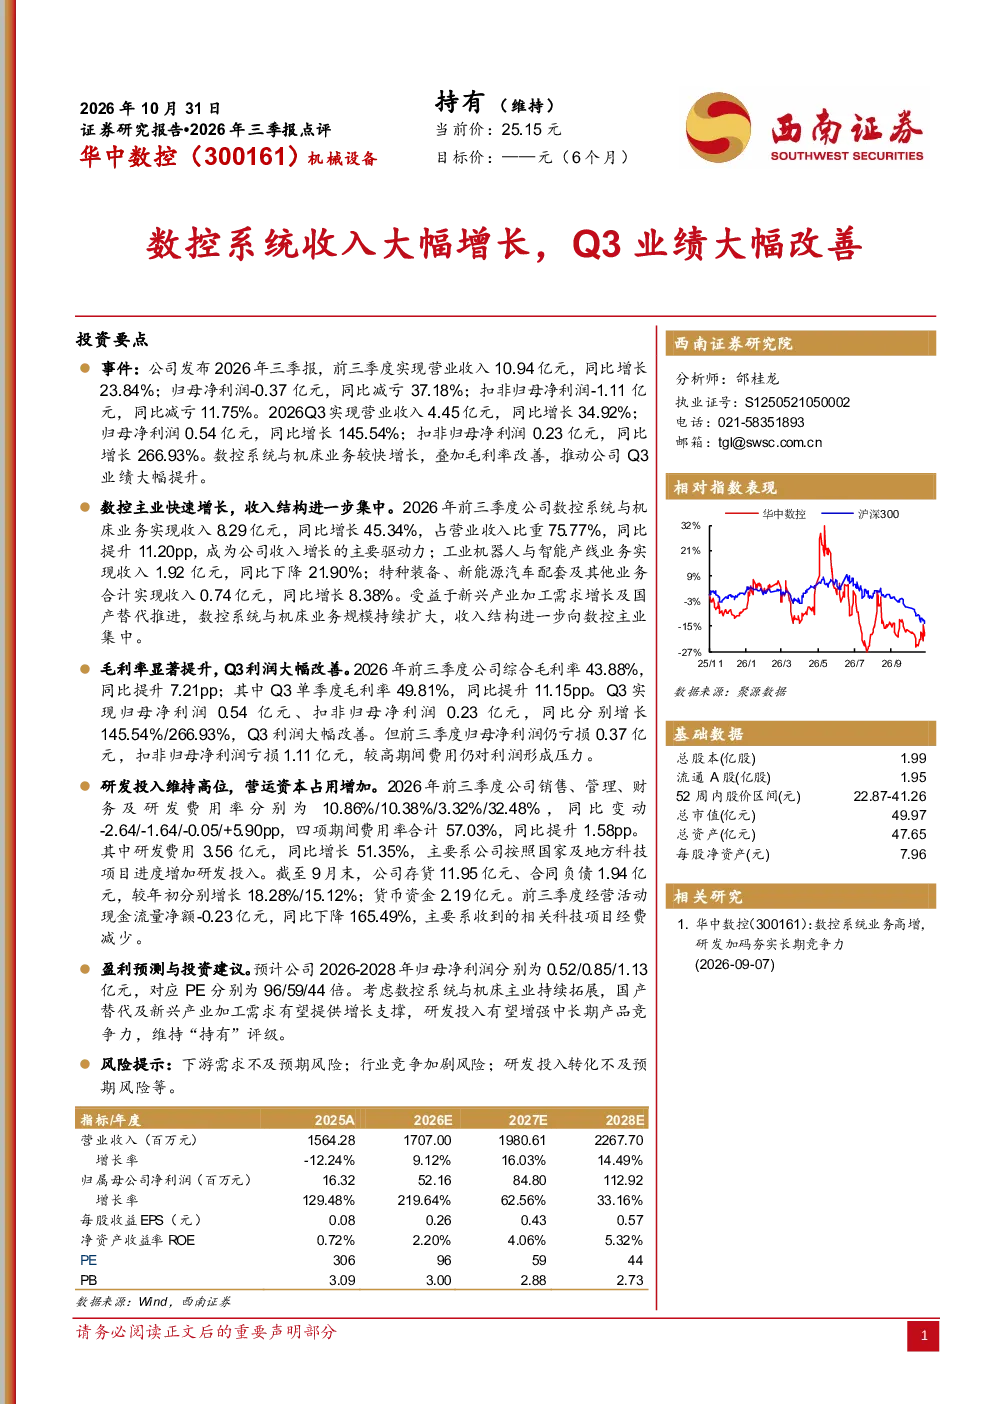
本报告指出,公司数控系统与机床业务成为收入增长主要驱动力,收入结构进一步集中。2026年前三季度该业务收入8.29亿元,同比增长45.34%,占营业收入比重达75.77%。Q3利润大幅改善,单季度毛利率提升至49.81%,但前三季度仍亏损。研发投入维持高位,研发费用同比增长51.35%。
数控系统赛道未来发展趋势如何?
数控系统赛道正受益于国产替代及新兴产业加工需求。报告显示,公司数控系统与机床业务收入占比持续提升,反映行业集中趋势。同时,工业机器人与智能产线业务收入同比下降21.90%,显示部分领域竞争加剧。未来,随着制造业智能化升级,数控系统需求有望持续增长,但需关注技术迭代速度和下游应用拓展情况。
研报重点分析了哪些方面?
研报重点分析了公司收入结构变化、盈利能力改善及研发投入情况。报告显示,公司收入高度集中于数控系统与机床业务,该业务已成为公司主要增长引擎。Q3利润大幅改善,但前三季度仍亏损,反映公司处于投入期。研发投入维持高位,研发费用同比增长51.35%,未来有望增强中长期产品竞争力。
当前数控系统市场现状如何?
当前数控系统市场呈现国产替代加速和行业集中趋势。报告数据表明,公司数控系统业务收入占比显著提升,反映行业龙头地位巩固。但工业机器人与智能产线业务收入下滑,显示市场竞争激烈。综合毛利率同比提升7.21pp,Q3单季度毛利率达49.81%,显示公司盈利能力逐步改善,但营运资本占用增加,需关注资金链压力。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期、行业竞争加剧和研发投入转化不及预期。报告指出,公司工业机器人与智能产线业务收入下滑,反映下游需求波动可能影响业绩。同时,研发投入大幅增长,若产品未能成功推向市场,可能影响未来盈利能力。此外,行业竞争加剧也可能压缩公司利润空间。
你可能感兴趣
2026年三季报点评Q3盈利显著改善,数控系统主业快速增长
东吴证券2026-10-29
24三季报点评:Q3净利转正,数控系统收入增长提速
机械设备华安证券2024-11-03
公司2026年三季报点评:公司现金流大幅改善,Q3单季收入同比转正
化石能源大同证券2026-11-03
2026年三季报点评:Q3业绩稳健,电能质量+储能持续增长,现金流大幅改善
机械设备东吴证券2026-10-26
2026年三季报点评:业绩稳步提升,Q3利润大幅增长
机械设备西南证券2026-10-30
金陵饭店(601007.SH)2026年三季报点评:Q3收入增速转正,业绩稳健增长
国联民生证券2026-11-03
Q3单季扣非业绩恢复增长,经营现金流大幅改善-2025年三季报点评
西部证券2025-11-02
公司动态点评:Q3收入利润均大幅增长,毛利率、净利率相对于Q2均大幅改善,业绩拐点出现
交通运输长城证券2019-10-29
川仪股份2026年三季报点评:Q3收入增速提升归母利润改善
未知机构2026-10-29
2026年三季报点评:Q3收入高增,核心品种销售改善
医药生物西南证券2026-11-03