猜你想问
这份研报的核心内容是什么?
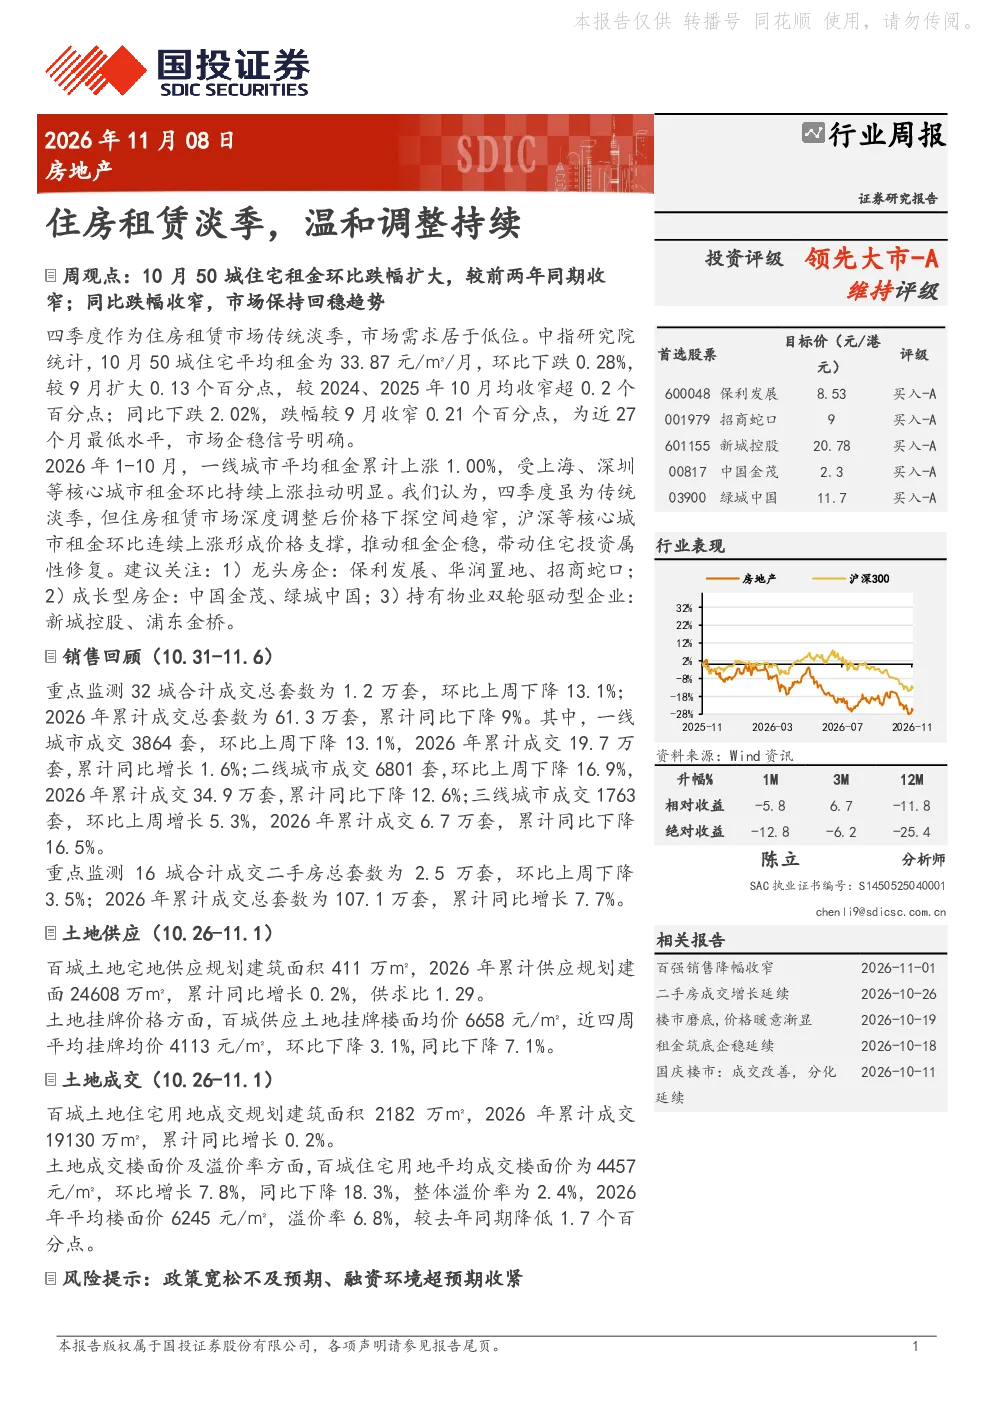
这份研报指出,四季度作为住房租赁市场传统淡季,市场需求处于低位,但市场已呈现回稳趋势。10月50城住宅租金环比下跌0.28%,跌幅收窄,同比跌幅降至近27个月最低水平,显示市场企稳。一线城市租金累计上涨,核心城市上涨形成价格支撑。商品住宅和二手房成交环比下降,但二手房成交同比增长。土地市场供求比稳定,挂牌和成交楼面价环比下降,溢价率持续降低,显示市场观望情绪。建议关注龙头房企、成长型房企及持有物业双轮驱动型企业。
住房租赁市场未来发展趋势如何?
住房租赁市场在淡季仍呈现回稳趋势,租金下探空间趋窄。核心城市租金上涨形成价格支撑,推动市场企稳并带动住宅投资属性修复。一线城市租金累计上涨,显示市场结构性分化。未来市场可能受益于政策支持和核心城市需求,但整体仍需关注经济复苏和人口流动对租赁需求的影响。
研报重点分析了哪些方面?
研报重点分析了住房租赁市场淡季表现、租金变化趋势、商品住宅和二手房成交数据、土地市场供应与价格、以及房企风险。通过50城租金数据、32城和16城房产成交数据、百城土地供应和成交数据,全面评估市场现状。同时,对龙头房企、成长型房企和持有物业双轮驱动型企业进行了梳理,并提示了政策宽松不及预期和融资环境收紧的风险。
当前房地产市场现状如何判断?
当前房地产市场在住房租赁淡季呈现温和调整,租金跌幅收窄企稳,核心城市租金上涨提供支撑。商品住宅和二手房成交环比下降,但二手房成交同比增长,显示市场结构性分化。土地市场供求比总体稳定,但价格环比下降,溢价率持续降低,反映市场观望情绪浓厚。整体来看,市场处于筑底企稳阶段,但复苏基础仍需巩固。
研报提示了哪些风险?
研报提示了两个主要风险:一是政策宽松不及预期可能导致销售复苏放缓,加剧房企流动性压力,延长下行周期;二是融资环境超预期收紧将对房地产行业增速及盈利能力产生负面冲击。这两个风险可能影响市场信心和房企经营,需要密切关注政策动向和资金面变化。