猜你想问
这份研报主要分析了哪些市场内容?
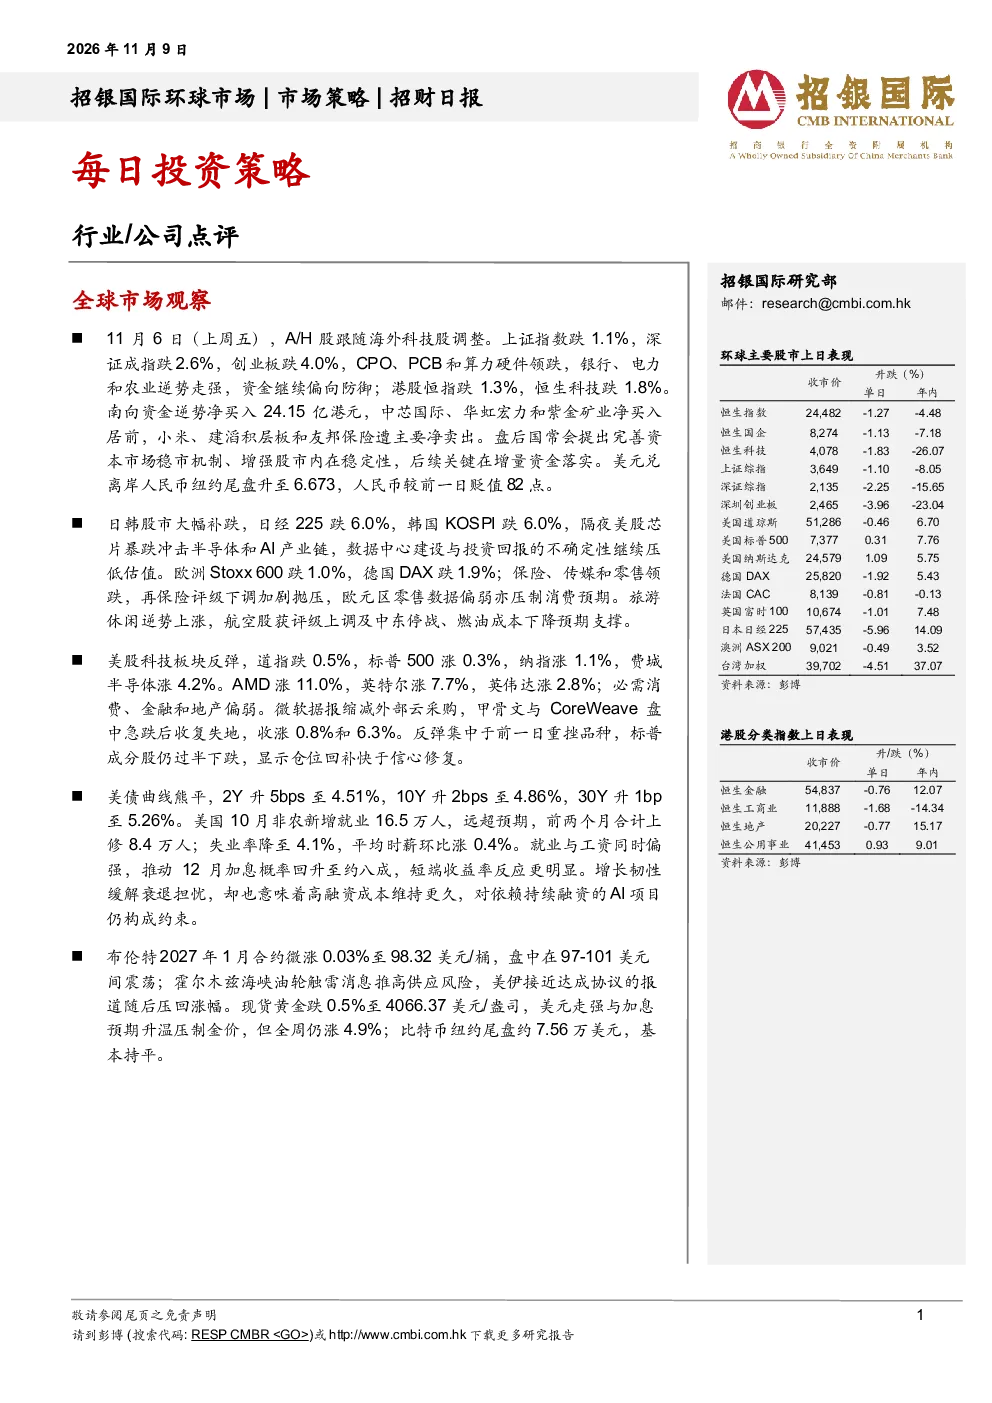
这份研报主要分析了全球市场表现,包括11月6日的A/H股、港股、日韩股市、欧洲股市、美股的走势,以及美债曲线、能源与贵金属价格动态。同时,对医药行业的海外CXO&生命科学上游、临床前CRO、临床CRO、生物药CDMO需求、生命科学上游生物工艺业务进行了点评,并分析了行业发展趋势和宏观因素影响。此外,还点评了华虹宏力、哔哩哔哩、药明康德、百济神州等公司的业绩和投资方向。
医药行业未来发展趋势如何?
医药行业未来发展趋势向好,海外CXO&生命科学上游企业新签订单维持增长,业绩指引普遍上调。临床前CRO和临床CRO订单量均有所增长,生物药CDMO需求旺盛,生命科学上游生物工艺业务保持双位数增长。宏观因素方面,创新药融资预计将在2026年实质性反弹,中国创新药出海BD是核心动力,全球大药企研发支出和资本开支维持增长,为行业提供持续动力。
研报重点分析了哪些方向?
研报重点分析了全球市场动态,特别是11月6日的市场表现,以及美债曲线变化和关键经济数据。在行业方面,重点分析了医药行业的CXO、CRO、CDMO、生物工艺等细分领域的业绩和订单情况,并探讨了行业发展趋势和宏观因素影响。此外,还重点点评了华虹宏力、哔哩哔哩、药明康德、百济神州等公司的业绩和投资方向,为投资者提供了全面的行业和公司分析视角。
当前市场现状如何判断?
当前市场现状呈现多空交织态势,A/H股、港股、日韩股市下跌,但美股部分板块上涨,如费城半导体和部分科技股。美债曲线收益率上升,显示市场对加息预期增强。全球范围内,不同行业和板块表现分化,如欧洲股市保险、传媒和零售领跌,旅游休闲逆势上涨。整体来看,市场波动加剧,投资者需关注宏观经济和行业政策变化。
研报是否存在风险提示?
研报提示投资者关注市场波动风险,特别是全球股市波动和美债利率变化可能对投资组合的影响。医药行业虽然整体向好,但需关注政策变化、竞争加剧和订单周期波动等风险。此外,公司层面,部分企业业绩增速放缓,需关注其产能扩张和订单稳定性。投资者在决策时需结合自身风险承受能力,谨慎评估投资风险。