猜你想问
这份研报主要分析了哪些市场情况?
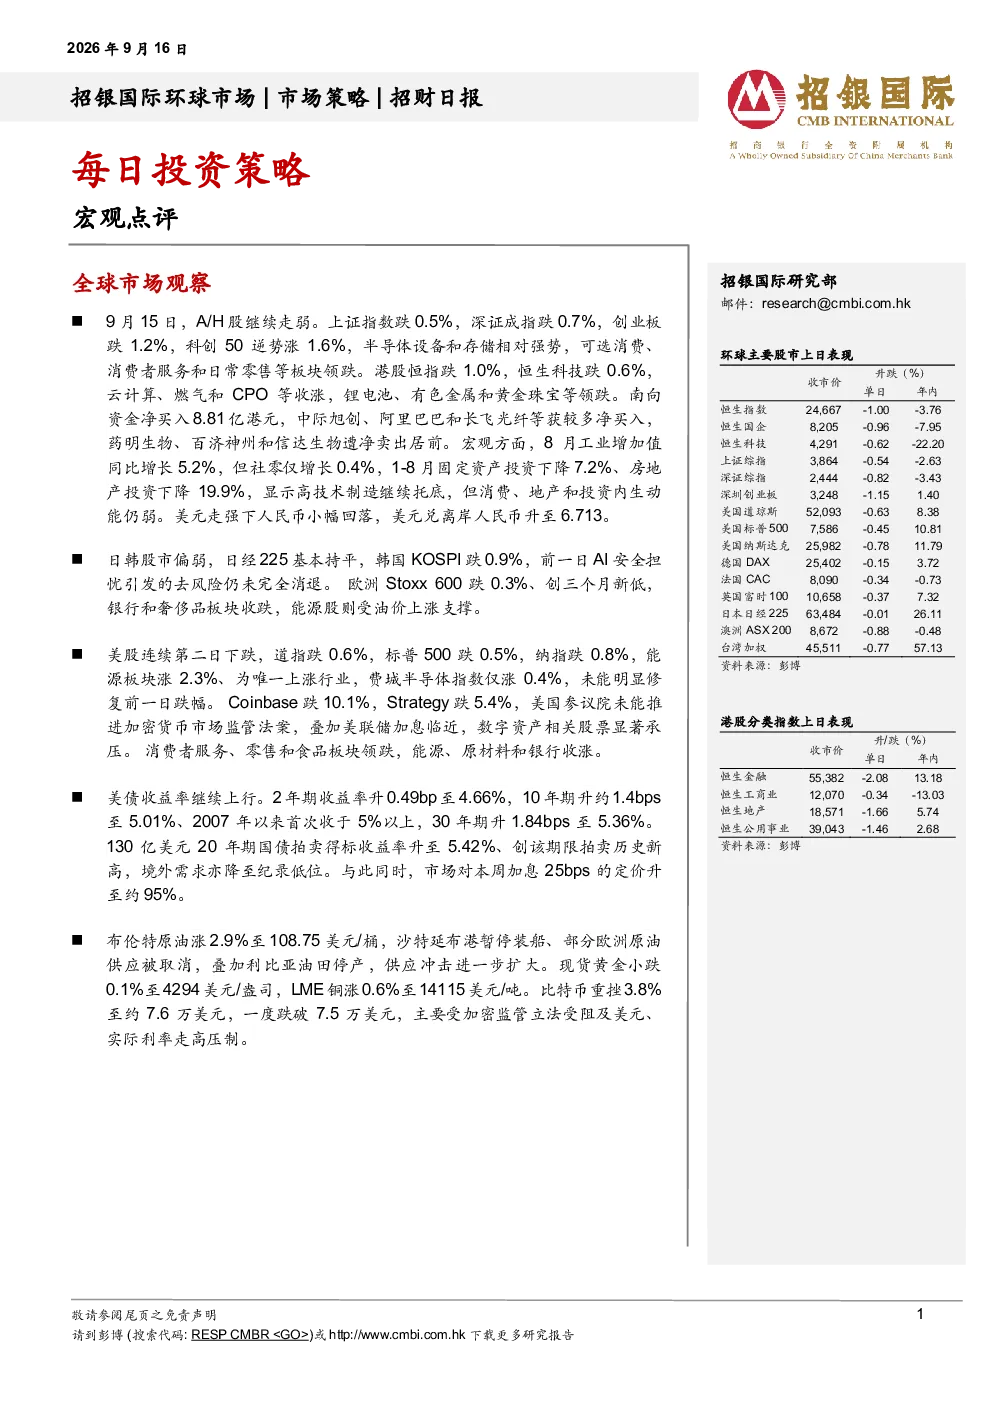
本研报分析了9月15日全球市场动态,包括A/H股表现(上证指数跌0.5%,深证成指跌0.7%,创业板跌1.2%,科创50涨1.6%)、港股恒指跌1.0%,恒生科技跌0.6%,南向资金净买入8.81亿港元。同时关注了日韩股市(日经225持平,KOSPI跌0.9%)、欧洲Stoxx 600跌0.3%,美股三大指数连续下跌,美债收益率上行,布伦特原油和比特币价格变动。宏观数据方面,8月工业增加值增长5.2%,但社零、固定资产投资及信贷需求下滑,1-8月固定资产投资下降7.2%,房地产投资下降19.9%,美元走强导致人民币小幅回落。
报告对当前经济趋势有何看法?
报告认为中国经济存在不均衡复苏现象,工业增加值增速加快但消费、投资及信贷需求疲软,显示经济复苏基础尚不稳固。政策支持将侧重于加快财政资源投放、政策性银行融资支持和房地产宽松政策,不排除进一步下调RRR和LPR。预计全年GDP增长4.6%,第三、四季度增速分别为4.5%和4.6%。报告强调股票市场盈利分化,具备全球竞争力的出口企业、AI相关设备供应商和能提供可持续分红的企业将受到青睐。
报告重点关注了哪些投资方向?
报告聚焦中国经济不均衡复苏下的结构性机会,建议关注具备全球竞争力的出口企业,受益于全球产业链转移和国内产业升级。同时看好AI相关设备供应商,随着技术迭代和产业应用深化,相关企业有望获得持续增长动力。此外,具备可持续分红能力的企业在市场波动中能提供相对稳定的回报,值得关注。投资策略需结合宏观政策动向和行业景气度进行动态调整。
当前市场整体表现如何?
当前市场整体表现疲软,主要指数普遍下跌。A股方面,A/H股继续走弱,上证指数、深证成指、创业板指均出现下跌,科创50指数逆势上涨。港股恒指和恒生科技也表现不佳。美股连续两日下跌,道指、标普500、纳指均收跌。全球市场风险偏好下降,美债收益率上行压制股市情绪。大宗商品方面,原油价格上涨,比特币重挫。市场情绪受宏观基本面和流动性变化影响较大。
投资这份研报需要注意哪些风险?
投资需关注宏观经济政策落地效果的不确定性,当前经济复苏不均衡可能影响政策传导效率。房地产投资持续下滑和地方政府债务压力可能引发金融风险。全球地缘政治冲突和贸易保护主义抬头增加市场波动性。美债收益率持续上行可能引发全球资本外流和人民币贬值压力。此外,报告中的投资评级仅供参考,不构成具体操作建议,投资者需结合自身风险承受能力独立决策。