猜你想问
这份研报主要分析了哪些市场动态?
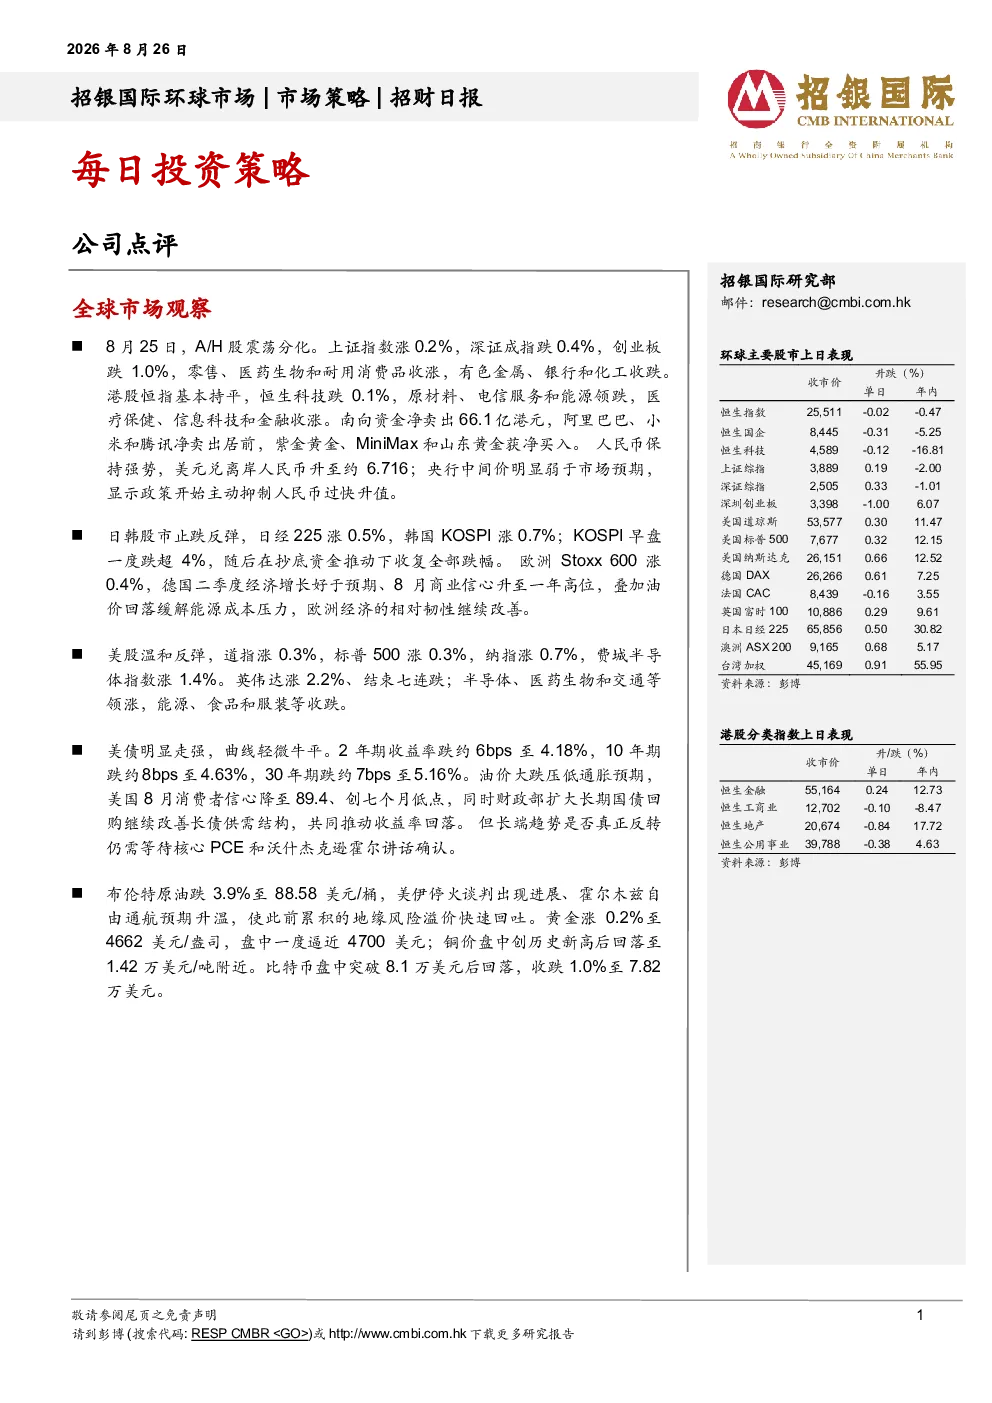
本研报详细分析了全球主要市场的最新动态。A股市场呈现震荡分化,上证指数微涨,深证成指和创业板下跌,行业间表现不一。港股恒指基本持平,恒生科技微跌。日韩股市止跌反弹,日经225和韩国KOSPI均录得上涨。欧洲Stoxx 600上涨,经济韧性持续改善。美股温和反弹,道指、标普500和纳指均上涨,半导体板块表现突出。此外,研报还关注了南向资金流向、人民币汇率变化、美债收益率走势、大宗商品价格变动等关键指标。
报告重点关注的赛道/行业有哪些发展趋势?
报告重点关注了多个赛道和行业的发展趋势。半导体行业在全球市场表现强劲,尤其在美股市场,费城半导体指数显著上涨。医药生物行业同样表现良好,部分个股如英伟达在经历连续下跌后反弹。此外,挖掘机液压件需求持续强劲,人形机器人相关丝杠产能扩张也值得关注。欧洲经济相对韧性改善,德国经济增长好于预期,商业信心提升。美债收益率走强但曲线轻微牛平,油价下跌对通胀预期产生影响。
研报在哪些方面进行了重点分析?
研报重点分析了全球市场动态、主要经济体经济数据、行业表现及重点公司业绩。全球市场动态方面,报告涵盖了A股、港股、日韩、欧洲和美股的行情表现及行业轮动。主要经济体经济数据方面,关注了德国经济增长、美国商业信心、消费者信心及通胀预期等。行业表现方面,重点分析了半导体、医药生物、挖掘机液压件、人形机器人等行业的最新动态。重点公司业绩方面,对中国平安、众安在线、恒立液压、药明合联、加科思、同程旅行、BOSS直聘、珀莱雅、北方华创、长城汽车等公司的上半年业绩进行了点评和分析。
当前市场现状如何判断?
当前市场现状呈现多边分化态势。A股市场内部震荡分化,不同板块表现各异。港股市场基本持平,科技股表现相对疲软。日韩股市止跌反弹,显示出一定的韧性。欧洲市场相对稳健,经济数据表现积极。美股市场温和反弹,半导体和医药生物等板块表现较好,但整体上涨动力不足。南向资金呈现净卖出,部分科技股净卖出居前。人民币汇率保持强势,但央行中间价调整显示政策开始主动抑制升值。美债收益率走强但曲线轻微牛平,通胀预期有所回落。大宗商品价格波动较大,油价和黄金价格均出现调整。
研报提示了哪些相关风险?
研报提示了多项相关风险。首先,全球经济增长不确定性仍然存在,可能影响市场情绪和资产价格表现。其次,地缘政治风险持续存在,可能对全球供应链和市场稳定造成冲击。再次,货币政策变化可能影响市场流动性,进而影响资产价格。此外,部分行业和公司业绩受特定因素影响较大,如恒立液压的墨西哥业务亏损、珀莱雅的业绩增长主要来自收购影响等,投资者需关注这些因素对业绩的可持续性影响。最后,美债收益率走势和通胀预期变化也可能带来市场波动风险。