猜你想问
这份研报主要分析了哪些全球市场动态?
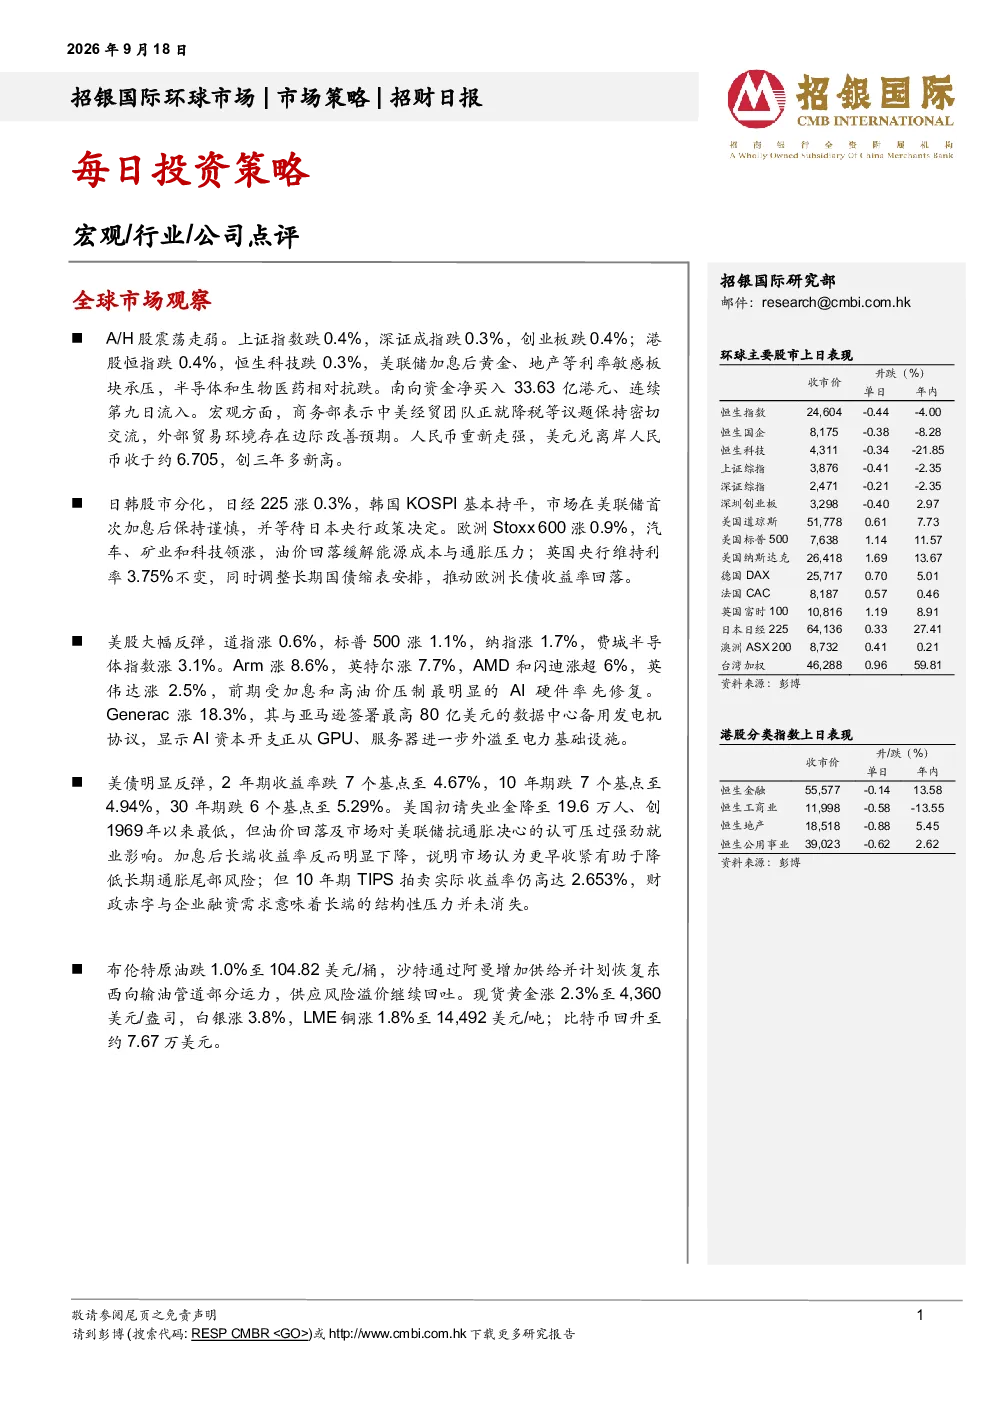
本研报重点分析了全球主要市场的表现,包括A/H股的震荡走弱、日韩股市的分化、美股的大幅反弹、美债的明显反弹以及能源与贵金属板块的行情。报告指出,美联储加息后,利率敏感板块承压,但南向资金连续第九日净买入,外部贸易环境存在边际改善预期。同时,美股AI硬件率先修复,美债长端收益率下降说明市场认为更早收紧有助于降低长期通胀风险。此外,布伦特原油跌1.0%,现货黄金涨2.3%,白银涨3.8%,LME铜涨1.8%
报告对中国医药行业的趋势有何点评?
报告对中国医药行业进行了深入点评,指出中国创新药在2026年世界肺癌大会上持续释放强劲临床数据,B7-H3 ADC与PD-1/VEGF双抗备受关注。其中,映恩生物的Elfe-D早期联合数据支持“ADC + IO 2.0”逻辑,有望在联合治疗中建立领先地位;翰森制药的Ris-Rez在二线SCLC中展现出极具竞争力的疗效,生存获益维度跻身该领域最具竞争力的药物之一;康方生物的依沃西单抗在一线PD-L1阳性NSCLC中取得显著OS获益,支持其突破既往抗VEGF机制在鳞癌治疗中的历史局限。这些数据均显示出中国创新药在治疗领域的强劲竞争力。
报告如何分析当前市场路径和权益市场表现?
报告分析指出,首次加息后,资产价格通常迎来修复,但后续加息幅度超预期将导致风险资产二次探底。当前市场已定价年内1次、明年1-2次加息,较联储点阵图更鹰派。实际加息路径难以超出当前市场定价,资产价格表现将不会如2022年般负面。在权益市场方面,短期冲击集中在估值层面,盈利稳健的科技及硬件、必选消费、医疗设备和能源等板块可能跑赢,而地产、银行、汽车及服装等可选消费和未盈利成长股可能跑输。这些分析为投资者提供了对市场走势的参考。
报告对美债和美元走势有何判断?
报告指出,美债明显反弹,2年期收益率跌7个基点至4.67%,10年期跌7个基点至4.94%,30年期跌6个基点至5.29%。美国初请失业金降至19.6万人,创1969年以来最低。油价回落及市场对美联储抗通胀决心的认可压过强劲就业影响。长端收益率下降说明市场认为更早收紧有助于降低长期通胀风险,但10年期TIPS拍卖实际收益率仍高达2.653%,长端结构性压力未消失。此外,美元短期内可能因利差走强和联储信用改善而走强,这些分析为投资者提供了对美债和美元走势的参考。
研报提示了哪些投资风险?
报告提示了多项投资风险,包括美联储加息对利率敏感板块的承压、市场对加息路径的预期差异可能导致的风险资产波动、美债长端结构性压力未消失、以及权益市场短期估值冲击等。此外,报告还指出,虽然当前市场已定价年内1次、明年1-2次加息,但实际加息路径难以超出当前市场定价,资产价格表现将不会如2022年般负面。这些风险提示提醒投资者在投资决策中需谨慎考虑市场动态和政策变化。