猜你想问
雅诗兰黛FY27Q1业绩表现如何?
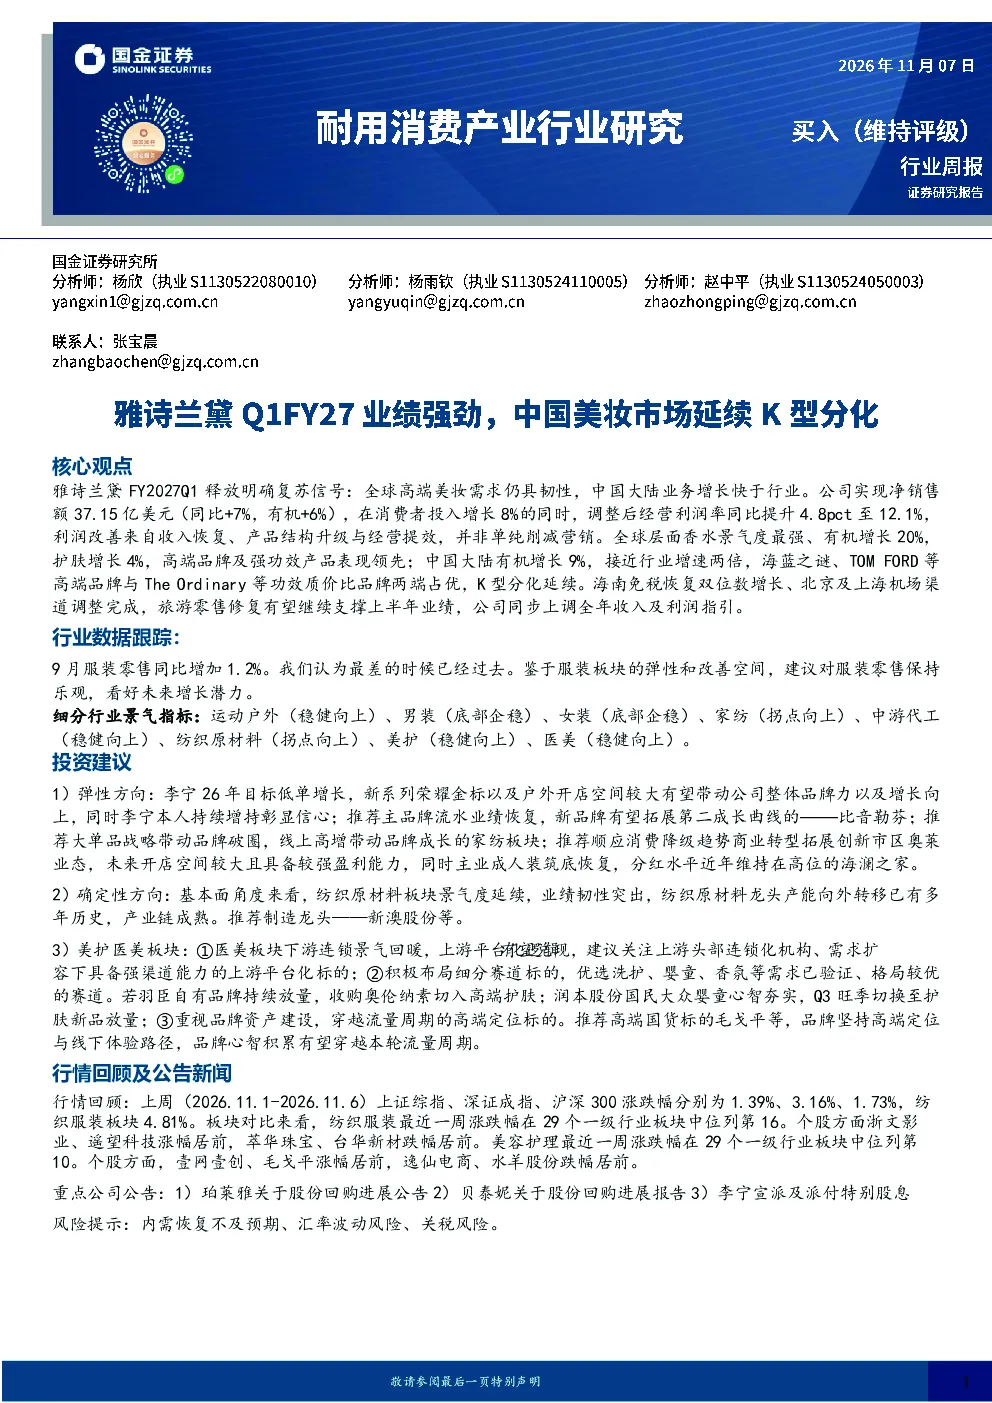
雅诗兰黛FY2027Q1实现净销售额37.15亿美元,同比+7%,有机+6%。调整后经营利润率同比提升4.8pct至12.1%。利润改善来自收入恢复、产品结构升级与经营提效,并非单纯削减营销。全球层面香水景气度最强、有机增长20%,护肤增长4%,高端品牌及强功效产品表现领先。
中国美妆市场发展趋势如何?
中国大陆有机增长9%,接近行业增速两倍,高端品牌与功效质价比品牌两端占优,K型分化延续。海南免税恢复双位数增长、北京及上海机场渠道调整完成,旅游零售修复有望继续支撑上半年业绩。国产消费品牌加速成长,从“性价比”到“品牌力”,消费者更看重产品技术、做工品质及售后服务。
报告重点分析了哪些方向?
报告重点分析了雅诗兰黛FY27Q1业绩强劲的原因,包括收入恢复、产品结构升级与经营提效。同时分析了全球及中国大陆美妆市场趋势,特别是高端品牌和强功效产品的表现,以及海南免税和旅游零售渠道的修复情况。此外,还关注了国产消费品牌的技术、品质及售后服务提升。
当前美妆市场现状如何?
9月化妆品类零售同比增加5.4%,Q3消费需求强劲,Q4大促有望进一步拉动。全球高端美妆需求仍具韧性,中国大陆业务增长快于行业。香水景气度最强、有机增长20%,护肤增长4%。国产消费品牌在新兴品牌群体中优势明显,需持续作答产品、技术、文化内涵转化成消费者主动选择品牌的课题。
研报有哪些风险提示?
研报提示内需恢复不及预期、汇率波动风险、关税风险。需关注原材料价格波动对成本的影响,如本周原材料价格整体稳定,但棕榈油价格下降,原油价格上升。长绒棉报价小幅回落市场需求遇冷,新疆地区2026/27年度棉花公证检验量同比增长18.78%,长绒棉成交相对冷清。
你可能感兴趣
耐用消费产业行业研究:雅诗兰黛Q1FY27业绩强劲,中国美妆市场延续K型分化
基础化工国金证券2026-11-07
耐用消费行业研究:滔搏FY27Q1零售业务表现较优,618美护AI显著降本增效
商贸零售国金证券2026-06-28
耐用消费产业行业研究:如何捕捉增长型红利消费机遇,复盘全球烟草5年涨幅缘何冠绝消费
电子设备国金证券2026-09-06
耐用消费产业行业研究:地产回暖持续性决定内需高度,推荐增长型红利标的群
电子设备国金证券2026-10-10
耐用消费产业行业研究:7款AI手机模型备案开启端侧浪潮,增长型红利有望迎超额收益
轻工制造国金证券2026-07-18
耐用消费产业行业研究:5月纺服美护线上GMV增速环比改善,不同品牌表现分化
商贸零售国金证券2026-06-14
耐用消费产业行业研究美护战略分化品牌矩阵外延扩张、医美链条纵向延伸
商贸零售国金证券2026-09-19
批发和零售贸易行业研究:K型分化持续,关注消费低估值alpha
商贸零售国金证券2026-05-31
耐用消费产业行业研究:纺服&美护三季报总结:纺服结构分化,高端美护&医美韧性凸显
医药生物国金证券2026-11-01
批发和零售贸易行业研究:K型分化延续,关注低估值板块龙头企业
商贸零售国金证券2026-06-07