猜你想问
这份研报主要分析了什么内容?
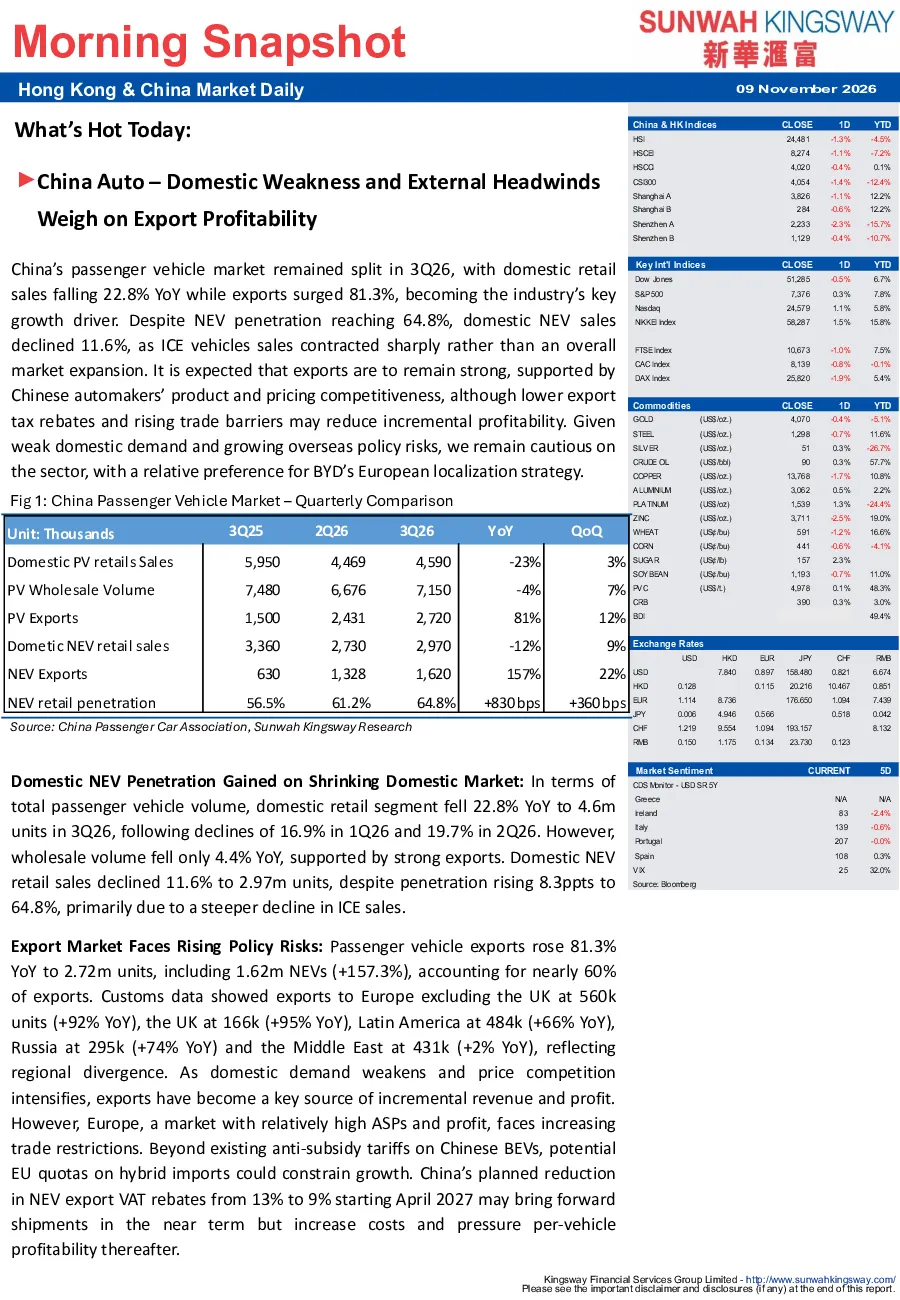
这份研报分析了中国汽车行业在2026年第三季度的内外分化态势。国内乘用车销量同比下降22.8%,主要受传统燃油车销量下滑拖累,尽管新能源汽车渗透率提升至64.8%,但销量仅下降11.6%。出口市场表现强劲,同比增长81.3%,达272万辆,其中新能源汽车出口占比近60%,成为行业增长主要驱动力。出口市场呈现区域分化,欧洲(除英国)增长92%,英国增长95%,拉丁美洲增长66%,俄罗斯增长74%,中东增长2%。然而,出口面临政策风险加剧,欧洲市场因贸易限制和潜在欧盟混合动力车配额限制,可能抑制增长。中国计划从2027年4月起将新能源汽车出口增值税退税率从13%降至9%,短期内或刺激出口,但长期将增加成本并压缩单车利润。研报还分析了比亚迪、吉利、长城汽车三大制造商的表现分化及盈利能力变化,指出比亚迪凭借垂直整合和成本优势表现相对稳健,吉利高端品牌占比提升推动收入增长,长城汽车受国内需求疲软影响收入收缩。
中国汽车行业未来发展趋势如何?
中国汽车行业未来发展趋势呈现内外分化。国内市场方面,预计2027年国内乘用车销量将小幅下降,国内需求疲软和激烈价格竞争难以逆转。出口市场方面,中国车企的产品和价格竞争力将支撑出口持续增长,但新能源汽车出口退税降低和潜在欧盟混合动力车配额限制可能压缩单车利润。碳酸锂价格下降将降低电池采购成本,铜铝价格相对稳定或支持四季度毛利率适度回升。出口对盈利贡献日益增加,这些政策可能影响行业整体盈利能力。中国车企需应对贸易壁垒,通过本地化生产和市场准入提升竞争力。
研报重点分析了哪些汽车制造商?
研报重点分析了比亚迪、吉利、长城汽车三大汽车制造商的表现。比亚迪凭借相对稳健的国内销量和快速海外扩张引领整体销量增长,收入增长主要来自销量驱动,通过垂直整合和规模效应降低单车成本4%,改善毛利率。吉利海外销量增长最快,高端品牌极氪占比提升至14%,推动单车收入和ASP增长,毛利率提升13%。长城汽车为维护品牌定位避免激进降价,但国内需求疲软和竞争对手促销影响销量,海外增长不足以弥补国内销量下滑,导致收入收缩,单车收入下降1%而成本上升1%,毛利率下降7%。
当前中国汽车市场现状如何判断?
当前中国汽车市场呈现内外分化态势。国内市场疲软,乘用车销量同比下降22.8%,主要受传统燃油车销量下滑拖累,新能源汽车渗透率提升至64.8%,但销量仅下降11.6%。出口市场表现强劲,同比增长81.3%,达272万辆,其中新能源汽车出口占比近60%,成为行业增长主要驱动力。出口市场呈现区域分化,欧洲增长显著,但面临贸易限制和潜在欧盟混合动力车配额限制风险。国内需求疲软和激烈价格竞争难以逆转,预计2027年国内乘用车销量将小幅下降。三大汽车制造商盈利能力分化,比亚迪和吉利毛利率改善,长城汽车毛利率下降。短期压力持续,但长期需关注出口政策变化对行业盈利能力的影响。
研报提示了哪些风险?
研报提示了中国汽车行业面临的主要风险。出口市场政策风险加剧,欧洲市场因贸易限制和潜在欧盟混合动力车配额限制可能抑制增长。中国计划从2027年4月起将新能源汽车出口增值税退税率从13%降至9%,短期内或刺激出口,但长期将增加成本并压缩单车利润。国内需求疲软和激烈价格竞争难以逆转,预计2027年国内乘用车销量将小幅下降。三大汽车制造商短期盈利压力持续,长城汽车盈利大幅下滑受需求疲软、利润压力、汇率波动和俄车回收费用延迟补偿影响。出口对盈利贡献日益增加,这些政策可能影响行业整体盈利能力,中国车企需应对贸易壁垒,通过本地化生产和市场准入提升竞争力。