猜你想问
这份研报主要分析了哪些内容?
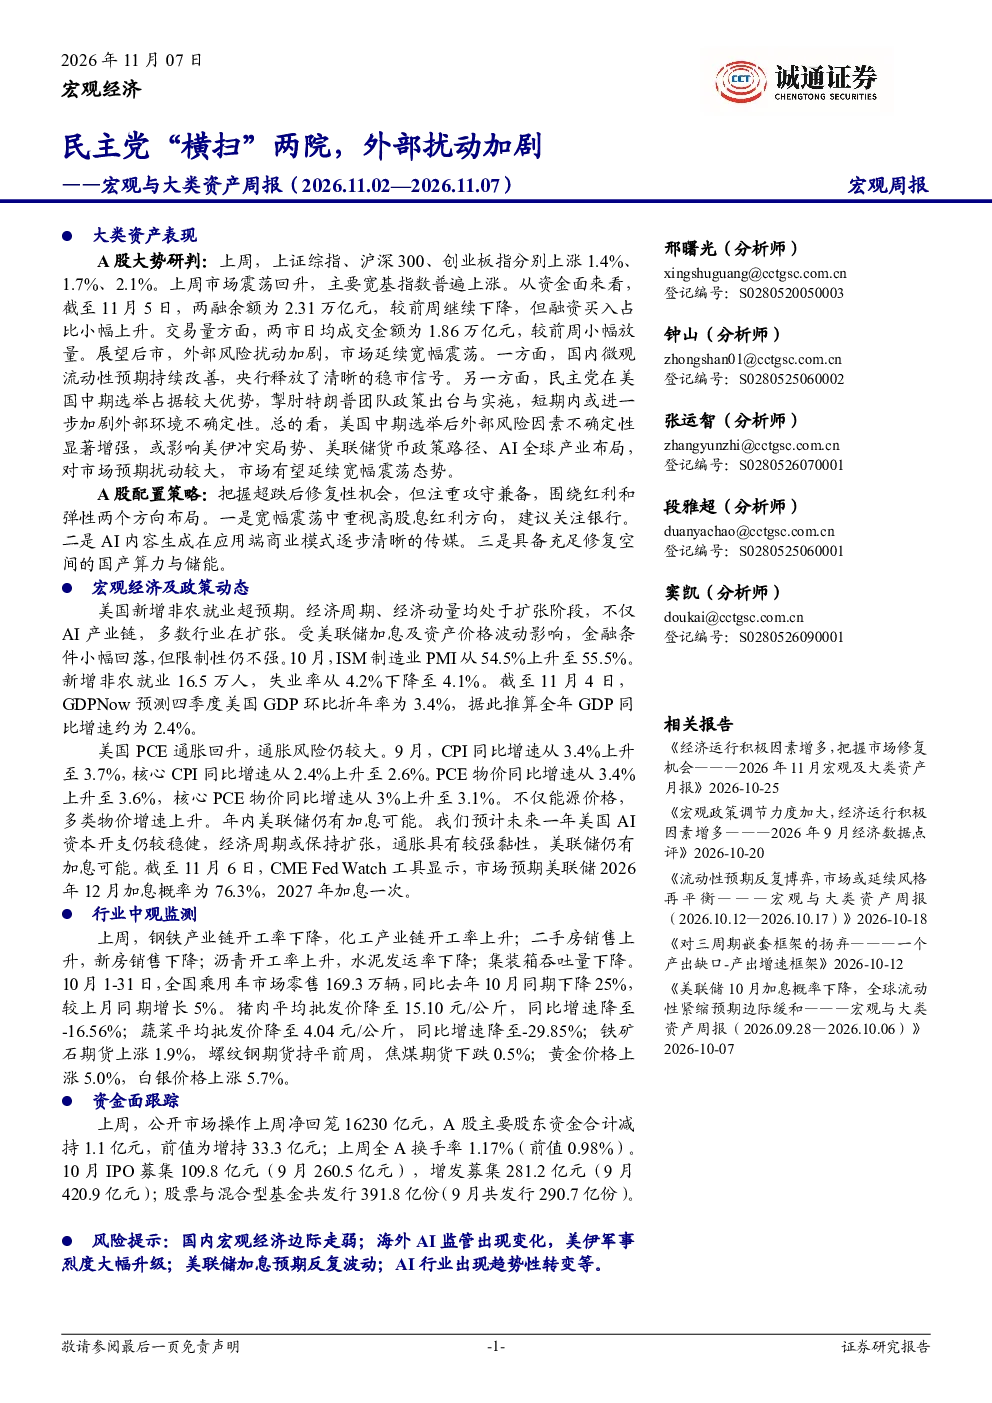
这份研报主要分析了上周大类资产表现,包括股市震荡回升、债市小幅走强、海外市场表现,并对A股大势进行了研判,提出了围绕红利和弹性方向的配置策略。同时,还分析了传媒、电力设备及新能源、消费者服务等行业的表现,以及宏观经济及政策动态、行业中观监测、资金面跟踪等内容。
AI行业发展趋势如何?
研报指出,AI相关指数涨幅居前,文化传媒板块因AI漫剧产业化落地提速、技术降本与出海商业化共振而全线走强。AI内容生成应用端商业模式逐步清晰,AI短剧赛道产业化落地提速。国产算力与储能领域具备充足修复空间,国产算力集群交付规模化放量,储能板块迎来内外共振的配置窗口。
报告重点分析了哪些方向?
报告重点分析了A股市场围绕红利和弹性方向的配置策略,建议关注高股息红利方向如银行,AI内容生成应用端如传媒,以及国产算力与储能领域。此外,还重点分析了传媒、电力设备及新能源、消费者服务等行业的具体表现,以及美国经济数据、通胀情况、美联储政策等宏观经济及政策动态。
当前市场现状如何判断?
研报认为,市场延续宽幅震荡,外部风险扰动加剧。国内微观流动性预期持续改善,央行释放稳市信号;美国中期选举后外部环境不确定性加剧,或影响美伊冲突、美联储货币政策、AI全球产业布局。海外市场方面,恒生指数上涨,美股三大股指普遍下跌。
研报提示了哪些风险?
研报提示了国内宏观经济边际走弱、海外AI监管出现变化、美伊军事烈度大幅升级、美联储加息预期反复波动、AI行业出现趋势性转变等风险。此外,还监测了行业中观层面的生产、需求、物价变化,以及资金面情况,如央行流动性、股票资金等。
你可能感兴趣
宏观:民主党横扫两院,政策与资产再定价
浙商期货2026-11-04
长江宏观筱谈宏观系列43民主党横扫两院政策影响几何
未知机构2026-11-06
事件点评:民主党横扫两院,市场风险情绪修复
国投期货2026-11-04
截止目前选情更新 民主党大胜 横扫两院 幅度超出选前定价 这次红州民调没有像市场预期的低估共和党
未知机构2026-11-04
民主党横扫两院,黄金触底反弹
东证期货2026-11-08
铜锌日报:民主党横扫两院,锌多单继续持有
宏源期货2021-01-07
摩根大通推演中期选举 民主党横扫两院概率为66 共和党守住两院最利美股
未知机构2026-11-03
宏观与大类资产周报:经济实现良好开局,外部扰动仍存
诚通证券2026-04-18
宏观与大类资产周报外部风险因素持续扰动,美联储加息预期上升
诚通证券2026-09-12
民主党横扫之后变与不变
-2026-11-06