猜你想问
新华保险2026年中报及三季报核心内容有哪些?
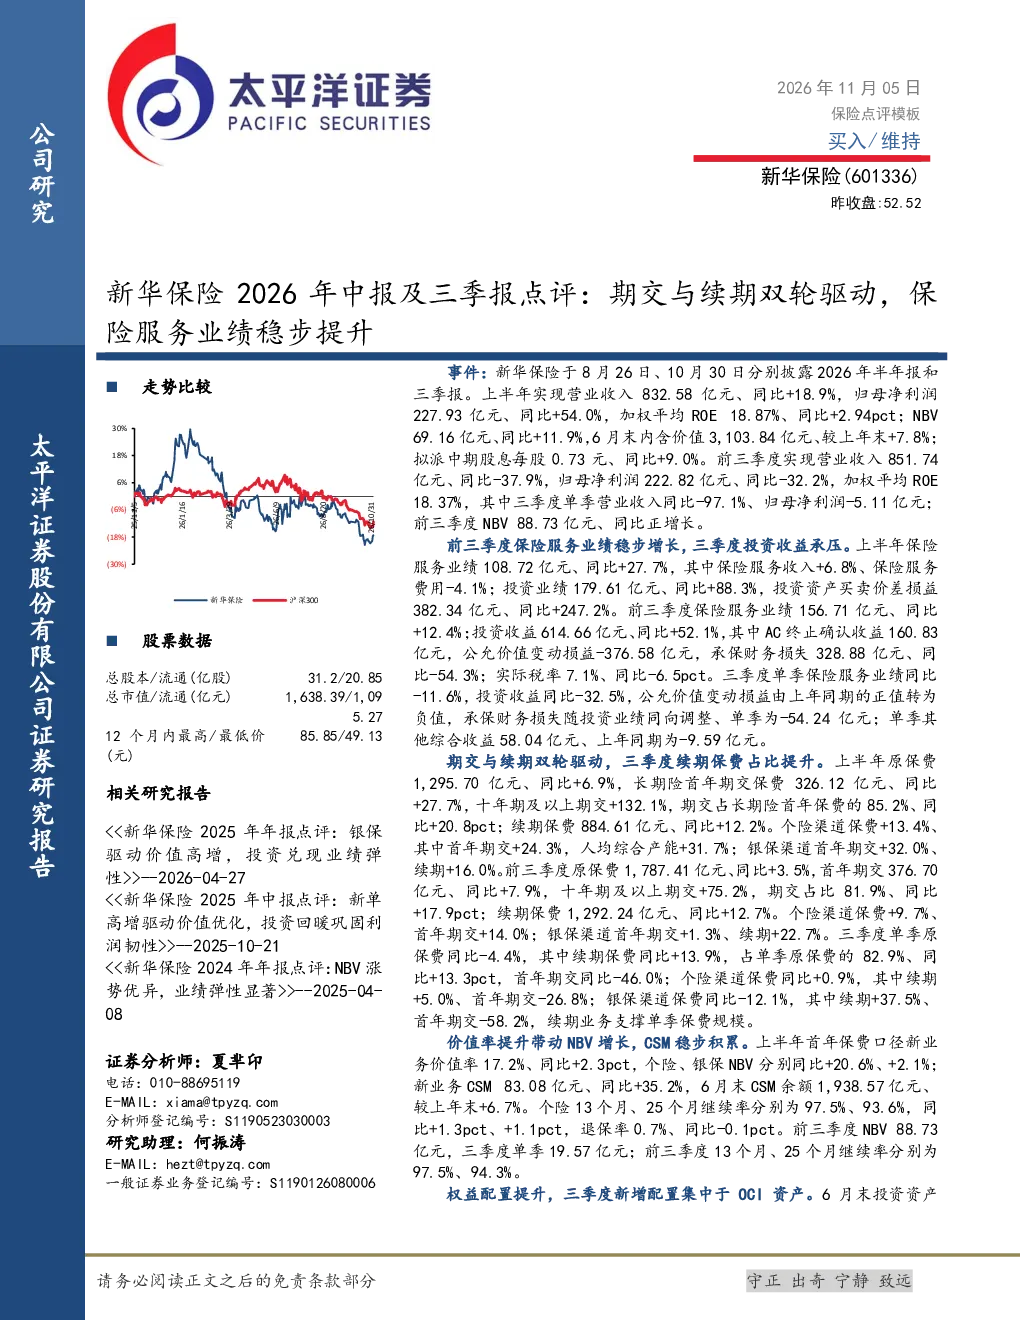
新华保险2026年中报显示,上半年营业收入832.58亿元,同比增长18.9%,归母净利润227.93亿元,同比增长54.0%。公司新业务价值69.16亿元,同比增长11.9%。三季度业绩有所波动,但整体保持稳定。报告强调期交与续期双轮驱动,保险服务业绩稳步提升,长期险首年期交保费增长显著,续期保费稳定增长。
保险行业发展趋势如何?
保险行业正经历数字化转型与产品创新,科技赋能提升服务效率,健康险与养老险需求增长,银保渠道转型加速。新华保险通过强化个险与银保渠道,推动期交业务增长,续期保费贡献稳定,反映行业趋势下,头部公司通过渠道优化与产品升级实现业绩稳健。
新华保险报告重点分析了哪些方面?
报告重点分析了新华保险期交与续期双轮驱动的业务结构,个险渠道期交保费增长显著,续期保费贡献稳定,反映公司渠道策略的成功。同时关注投资业绩表现,上半年投资收益大幅增长,但三季度有所回调,公允价值变动损益由正转负,承保财务出现亏损,需持续关注投资风险管理。
当前保险市场现状如何?
当前保险市场面临利率下行与竞争加剧的挑战,头部公司通过渠道改革与产品创新应对。新华保险个险、银保双核心渠道发展稳健,期交业务增长强劲,续期保费贡献稳定,反映市场头部效应明显,头部公司通过精细化运营实现业绩增长。
新华保险研报有哪些风险提示?
新华保险研报提示,权益市场波动可能影响投资收益,需关注投资组合风险。银保渠道新单增长存在不确定性,需持续优化渠道策略。长端利率下行可能影响保险资金配置与投资收益,需关注利率风险对业绩的长期影响。
你可能感兴趣
2024年中报业绩预告点评:二季度业绩稳步提升,纸质载带离型膜双轮驱动
电子设备民生证券2024-07-10
中国人寿2026年中报及三季报点评价值率提升驱动NBV增长,OCI权益配置加速
太平洋证券2026-11-08
FY26Q2业绩点评及业绩说明会纪要:CY2025营收创新高,2026年锁定WFE份额提升+先进封装双轮驱动
电子设备华创证券2026-02-02
新华保险2015年中报点评:保单价值提升,投资驱动业绩增长
金融国泰君安证券2015-08-26
2024年三季报点评:医疗服务及配用电双轮驱动,实现公司高速发展
电子设备民生证券2024-10-26
新华保险第三季度报告点评:转型成果显著,业务聚焦期交+续期
金融民生证券2017-10-30
2023年三季报点评:业绩符合预期,双轮驱动战略稳步推进
轻工制造东吴证券2023-10-26
美丽田园医疗健康(2373.HK)2026年中期业绩公告点评:内生外延双轮驱动,经营效率稳步优化
国联民生证券2026-09-04
2017年中报点评:“服务+产品”双轮驱动,中报业绩持续快速增长
医药生物上海证券2017-08-21
新华保险(601336)2026年三季报点评:结构优化驱动NBV正增
华创证券2026-11-05