猜你想问
明月镜片2026年三季报核心内容是什么?
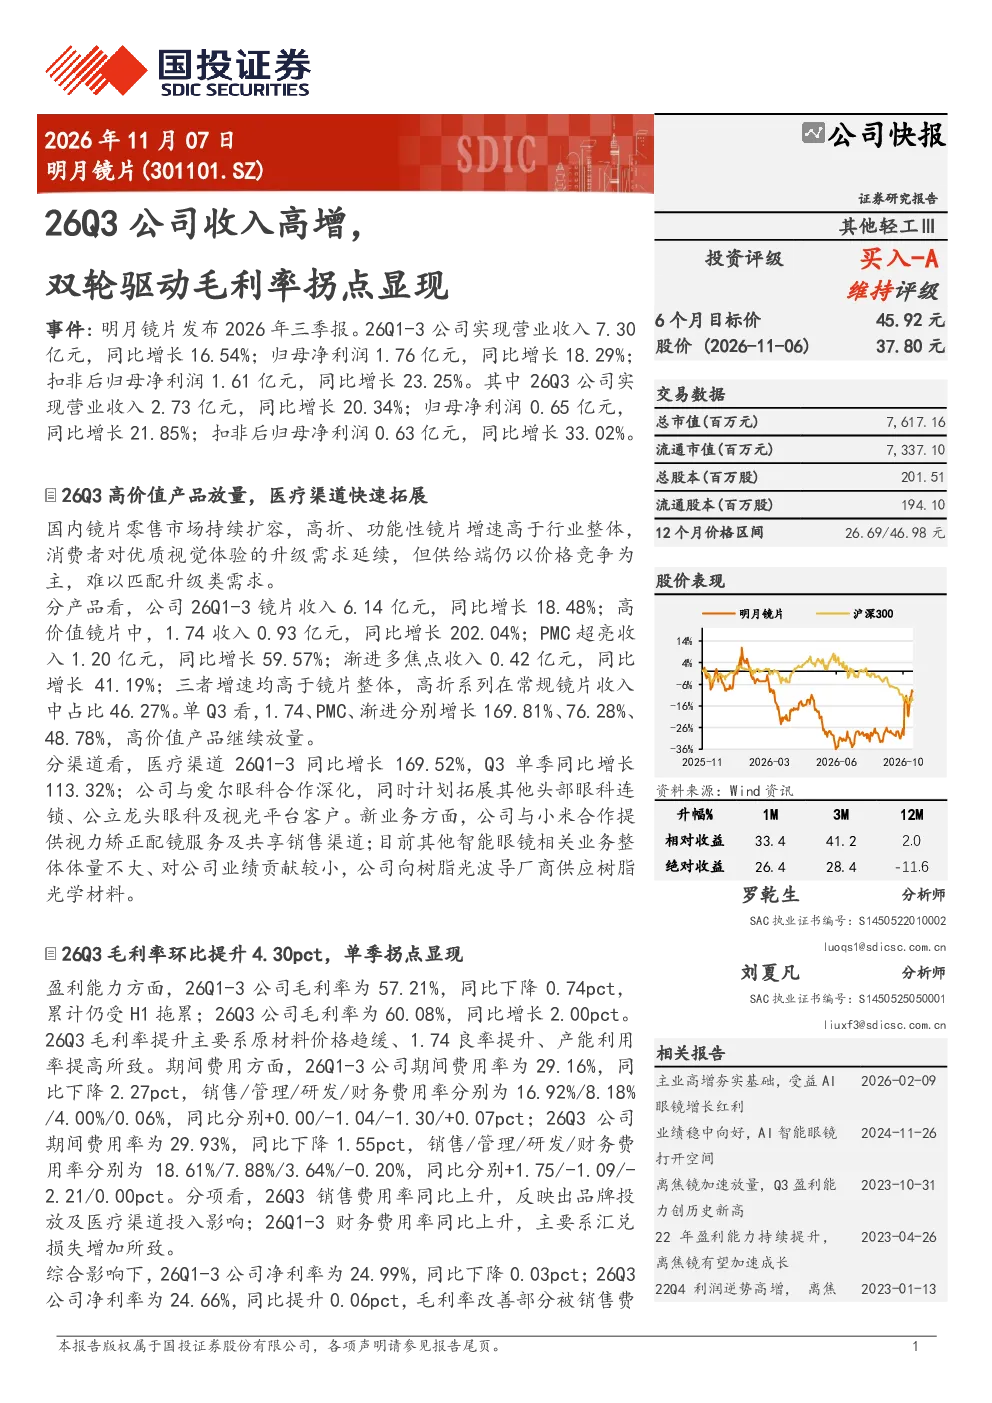
明月镜片2026年三季报显示公司实现营业收入7.30亿元,同比增长16.54%;归母净利润1.76亿元,同比增长18.29%。Q3单季收入2.73亿元,同比增长20.34%,归母净利润0.65亿元,同比增长21.85%。高价值产品如1.74、PMC超亮、渐进多焦点收入增速均高于行业,医疗渠道收入同比增长169.52%。
镜片行业发展趋势如何?
镜片行业正经历产品结构升级,高价值产品如1.74、PMC、渐进多焦点需求增长迅速,增速高于行业整体。同时,医疗渠道成为重要增长点,公司医疗渠道收入同比增长169.52%,与爱尔眼科等合作深化。行业消费复苏趋势下,头部眼科连锁、公立医院及视光平台成为拓展重点。
研报重点分析了明月镜片的哪些方面?
研报重点分析了明月镜片的产品战略执行情况,特别是高价值产品放量及医疗渠道拓展。公司“1+4+N”产品战略持续推进,1.74、PMC、渐进等高价值产品收入增速突出。医疗渠道收入同比增长169.52%,与爱尔眼科合作深化并拓展其他头部眼科连锁。同时,报告关注到公司毛利率拐点显现,Q3毛利率回升至60.08%。
当前镜片市场现状如何?
当前镜片市场呈现消费复苏态势,高价值产品需求增长显著。明月镜片等领先企业通过产品结构升级,推动高价值产品如1.74、PMC、渐进多焦点收入增速远超行业平均水平。医疗渠道成为重要增长引擎,公司医疗渠道收入同比增长169.52%,与爱尔眼科等合作深化。行业竞争加剧,头部企业通过产品创新和渠道拓展巩固市场地位。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动风险,可能影响公司成本控制;新品推广和产品结构升级不及预期风险,影响长期增长潜力;医疗渠道拓展不及预期风险,影响新业务收入贡献;海外业务及汇率波动风险,可能影响国际市场表现;以及镜片行业需求及消费复苏不及预期风险,可能影响整体业绩表现。
你可能感兴趣
2026年三季报点评:收入拐点显现、扣非高增,AI与信创驱动中长期成长
信息技术东吴证券2026-10-31
明月镜片2022年业绩快报点评:22Q4利润保持高增
国泰君安证券2023-01-18
若羽臣26Q3三季报点评 业绩维持高增 自有品牌 品牌管理双轮驱动
未知机构2026-10-27
明月镜片2026年三季报点评:明星产品持续放量,毛利率逐季修复
国联民生证券2026-10-25
明月镜片主业拐点确立持续重点推荐
未知机构2026-11-08
港股公司信息更新报告:BCD景气驱动收入增长,毛利率有待降本成效显现
开源证券2025-08-10
13-40 国泰海通轻工刘佳昆明月镜片收入利润均超预期大单品放量抬高结构 1063986
未知机构2026-10-29
国泰海通轻工刘佳昆明月镜片收入利润均超预期大单品放...
未知机构2026-10-25
GTHT轻工刘佳昆明月镜片收入利润均超预期大单品放量抬高结构
未知机构2026-10-24
红包 力合微 2026H1 收入同比转正 单季大幅扭亏 非电网高增验证双轮转型拐点
未知机构2026-08-21