猜你想问
“固收+”基金在权益回撤时如何表现?
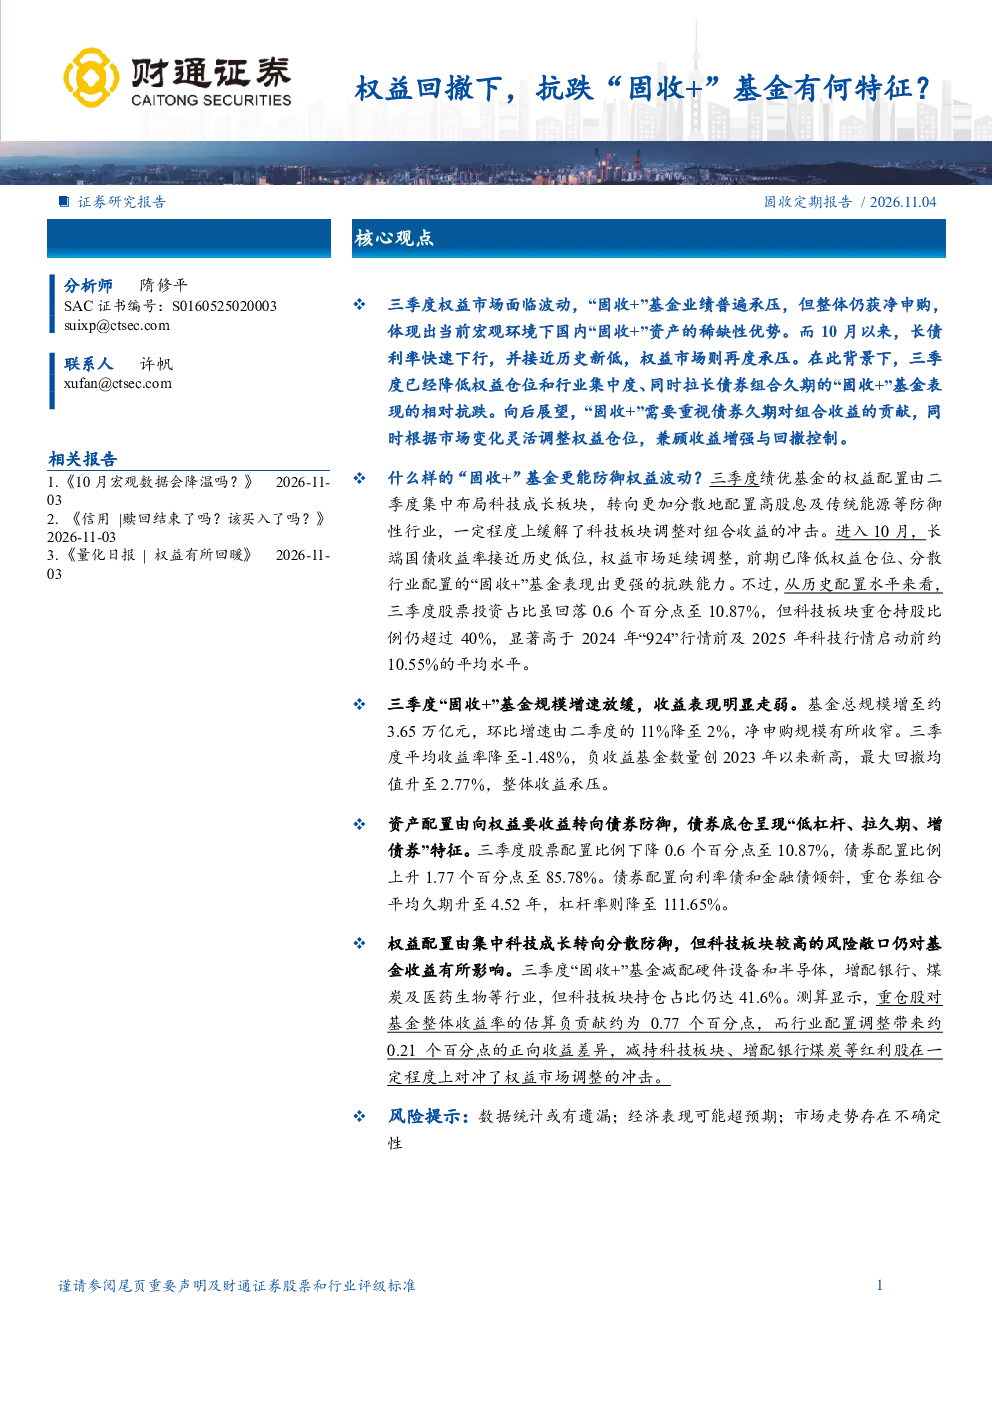
三季度权益市场波动,“固收+”基金业绩承压但获净申购,体现稀缺性优势。10月长债利率下行接近历史新低,权益市场再度承压,“固收+”基金表现相对抗跌。展望未来,“固收+”需重视债券久期贡献,灵活调整权益仓位,兼顾收益增强与回撤控制。
“固收+”基金三季度配置策略有何变化?
绩优基金权益配置由集中科技成长转向分散布局高股息及传统能源行业,降低科技板块风险敞口,缓解市场调整冲击。“固收+”基金规模增速放缓,配置策略转向债券防御。债券底仓“低杠杆、拉久期”,用久期资本利得弥补票息收益衰减。
10月表现较好的“固收+”基金有何特征?
10月收益表现较优的“固收+”基金前期业绩更优、回撤控制能力更强,且份额变动率增加更多。它们更早降低权益仓位,科技板块持仓明显偏低,行业配置更偏向防御。
当前“固收+”基金的市场持仓特点是什么?
“固收+”基金权益仓位回落但仍较高,后续调整空间存在。科技板块持仓占比虽下降,但仍显著高于前期水平。债券配置向利率债和金融债倾斜,减配信用债。重仓券组合平均久期4.52年,杠杆率111.65%。
投资“固收+”基金需注意哪些风险?
“固收+”基金收益率表现走弱,负收益基金数量创2023年以来新高。重仓股收益率分布左移,负收益个股占比过半。需关注权益仓位调整节奏和债券久期风险,以及市场利率波动对债券收益的影响。
你可能感兴趣
信用债市场周报:【华西固收研究】信用债高估值成交有何特征?
华西证券2019-11-10
固收周报:反脆弱:公告强赎后实现正收益的转债有何特征?
东吴证券2022-11-06
固收周报:反脆弱:公告强赎后能实现收益的转债有何特征?
东吴证券2022-11-13
交易看债:债市节后回调,机构行为有何特征?
华西证券2020-05-11
基金转债持仓季度点评:行情起点,基金转债持仓有何特征?
金融华西证券2024-10-30
资产配置月报:六月配置视点:今年业绩领先的基金有何特征?
金融民生证券2025-06-05
FOF底层资产研究系列固收类:权益基金经理独立管理“固收+”产品特征分析
中泰证券2022-06-24
转债周记(2月第5周):固收+基金转债持仓有何新变化?
华安证券2024-03-04
固收专题:兼评2025Q4基金持仓季报:地方债隐含增值税率变化有何规律?
金融国联民生证券2026-02-09
“固收+”基金研究:2024H1,绩优基金的转债配置有何特点?
民生证券2024-08-29