猜你想问
这份铜周报的核心内容是什么?
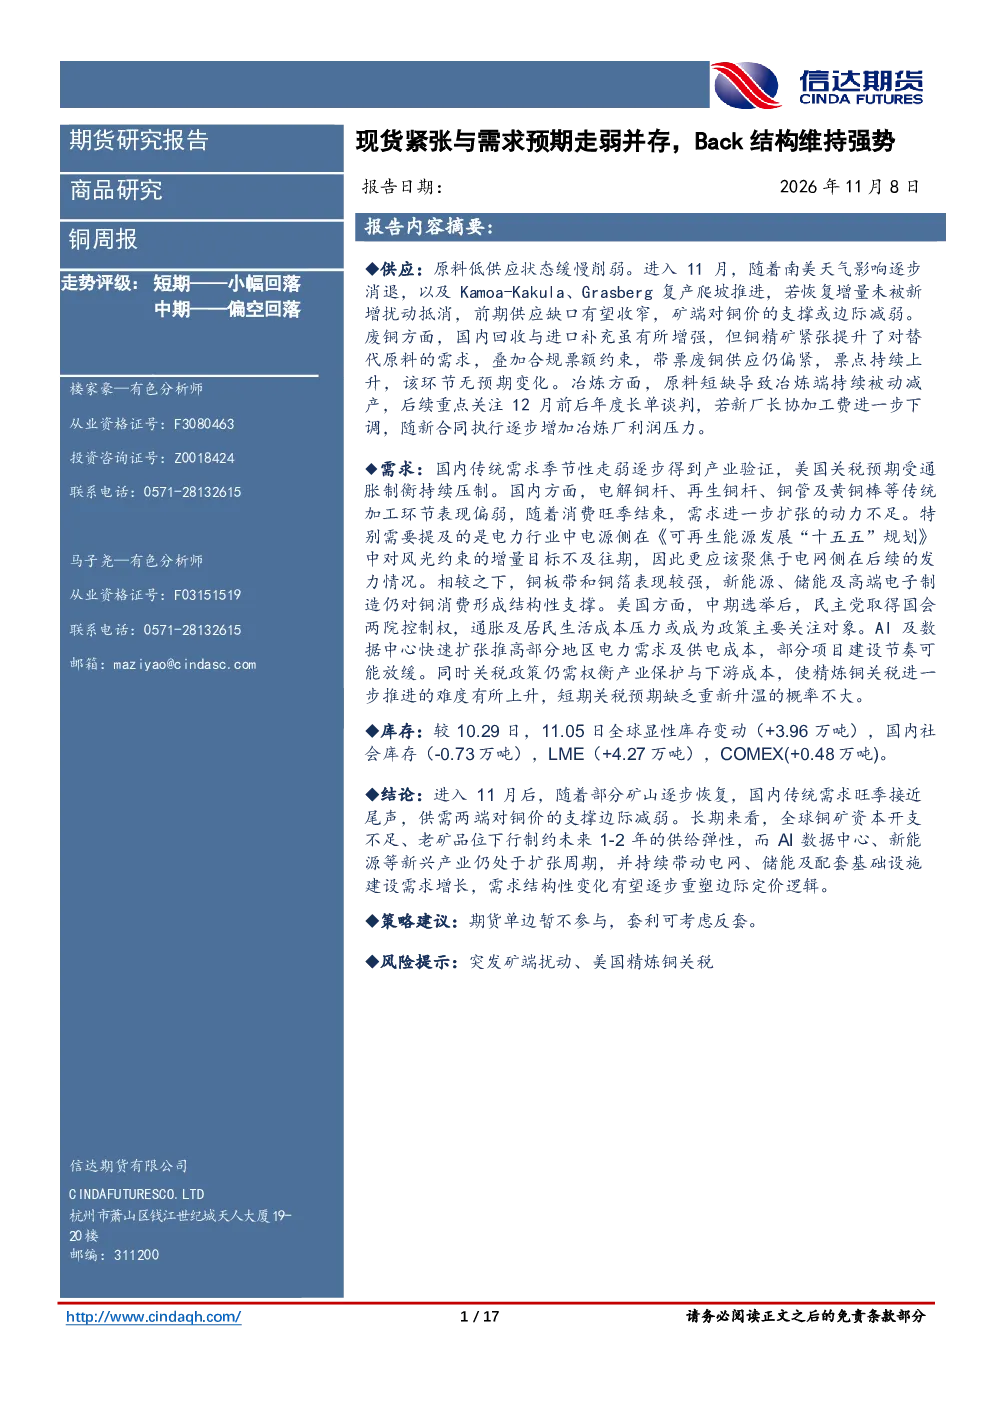
本报告分析铜市场供应端,南美天气影响消退及Kamoa-Kakula、Grasberg复产推动铜精矿供应缓慢恢复,前期供应缺口有望收窄,矿端对铜价支撑边际减弱。废铜供应国内回收与进口补充增强,但铜精矿紧张提升替代原料需求,合规票额约束下带票废铜供应仍偏紧,票点持续上升。冶炼端原料短缺导致冶炼厂持续被动减产,关注12月年度长单谈判,新厂长协加工费下调将增加冶炼厂利润压力。需求端国内传统需求季节性走弱,电解铜杆、再生铜杆、铜管及黄铜棒等表现偏弱,消费旺季结束,需求扩张动力不足。电力行业电源侧在《可再生能源发展“十五五”规划》中约束增量目标不及往期,需关注电网侧发力情况。新兴需求铜板带和铜箔表现较强,新能源、储能及高端电子制造对铜消费形成结构性支撑。美国需求民主党取得国会控制权后,通胀及居民生活成本压力或成为政策关注重点,AI及数据中心扩张推高部分地区电力需求,但关税政策推进难度上升。库存方面全球显性库存增加,国内社会库存减少,LME及COMEX库存均增加。结论11月后部分矿山恢复及国内传统需求旺季结束,供需两端对铜价支撑边际减弱。长期看全球铜矿资本开支不足、老矿品位下行制约供给弹性,AI数据中心、新能源等新兴产业带动电网、储能需求增长,需求结构性变化将重塑边际定价逻辑。策略建议期货单边暂不参与,套利可考虑反套。
铜行业未来发展趋势如何?
铜行业未来发展趋势显示供应端全球铜矿资本开支不足、老矿品位下行制约供给弹性,南美天气及矿山复产影响供应节奏但长期看缺口收窄。需求端AI数据中心、新能源等新兴产业将带动电网、储能需求增长,形成结构性支撑,但传统需求存在季节性走弱特点。政策层面《可再生能源发展“十五五”规划》约束电源侧增量目标,需关注电网侧发力情况。美国政策方向上通胀及居民生活成本压力或成为政策关注重点,AI及数据中心扩张推高部分地区电力需求,但关税政策推进难度上升。整体看供需两端边际支撑减弱,但结构性需求变化将影响长期定价逻辑。
报告重点分析了哪些方向?
报告重点分析了铜市场供需两端的结构性变化。供应端关注南美天气影响消退、Kamoa-Kakula及Grasberg复产对铜精矿供应的影响,废铜供应的合规票额约束及替代原料需求,以及冶炼端原料短缺导致的被动减产情况及12月长单谈判。需求端重点分析国内传统需求季节性走弱,电力行业电源侧增量目标约束,新兴需求中铜板带、铜箔表现,以及美国AI数据中心扩张对电力需求的影响。库存方面关注全球及国内显性库存变化,策略建议期货单边暂不参与,套利可考虑反套。风险提示关注突发矿端扰动及美国精炼铜关税政策变化。
当前铜市场现状如何判断?
当前铜市场现状显示供应端铜精矿供应缓慢恢复,前期缺口有望收窄,但矿端对铜价支撑边际减弱。废铜供应合规票额约束下仍偏紧,票点持续上升。冶炼端原料短缺导致冶炼厂持续被动减产。需求端国内传统需求季节性走弱,消费旺季结束,扩张动力不足。电力行业电源侧增量目标不及往期,新兴需求铜板带和铜箔表现较强,新能源、储能及高端电子制造形成结构性支撑。美国需求方面通胀压力及AI数据中心扩张推高部分地区电力需求,但关税政策推进难度上升。库存方面全球显性库存增加,国内社会库存减少,LME及COMEX库存均增加。总体看供需两端对铜价支撑边际减弱。
这份研报有哪些风险提示?
本报告提示的铜市场风险包括矿端突发扰动,如南美天气异常或主要矿山运营问题,可能影响铜精矿供应节奏。美国精炼铜关税政策变化也是重要风险,政策调整可能影响美国铜市场供需格局。此外需关注国内外宏观经济变化对铜价的影响,如通胀压力、货币政策调整等。政策层面需关注《可再生能源发展“十五五”规划》对电力行业增量目标的约束,以及电网侧发力情况对需求的影响。供需两端的结构性变化也可能带来市场波动,如新能源等新兴产业需求增长不及预期,或传统需求走弱幅度超预期。库存变化也可能影响市场短期价格波动。