猜你想问
聚丙烯近期走势如何?
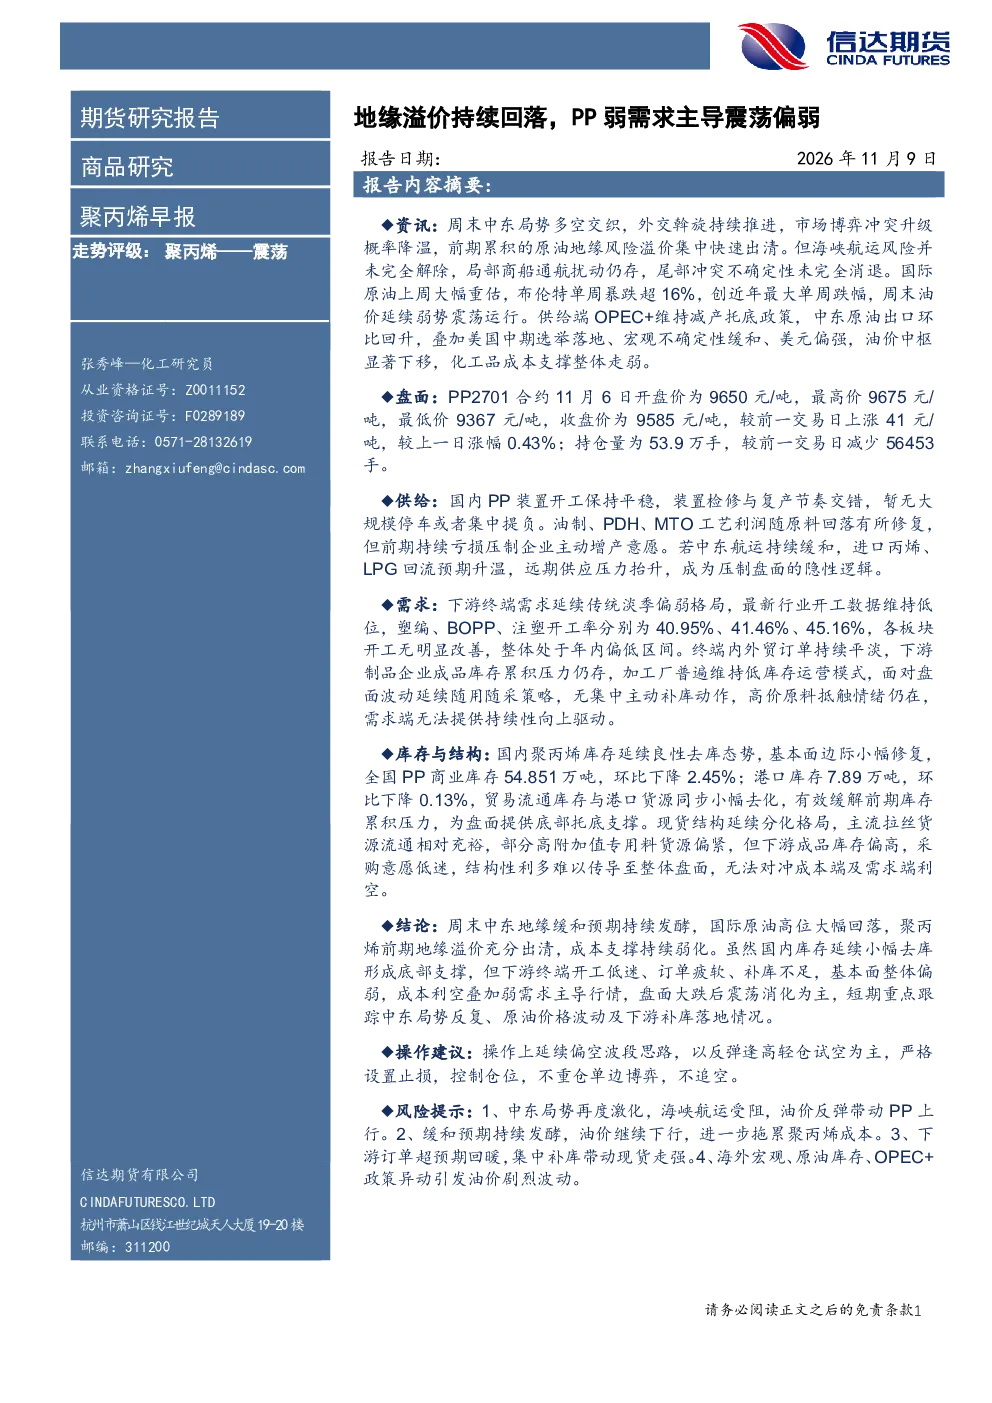
聚丙烯近期呈现震荡走势。以PP2701合约为例,11月6日开盘价为9650元/吨,收盘价为9585元/吨,上涨41元/吨,涨幅0.43%。持仓量53.9万手,减少56453手。这反映了市场在成本和需求双重因素影响下的波动状态。
PP行业未来供需情况怎样?
国内PP装置开工平稳,检修与复产节奏交错,暂无大规模停车计划。油制、PDH、MTO工艺利润有所修复,但前期亏损压制了增产意愿。中东航运缓和预期可能导致进口丙烯、LPG回流增加,远期供应压力有所抬升。下游终端需求在淡季偏弱,塑编、BOPP、注塑开工率分别处于40.95%、41.46%、45.16%,年内偏低。终端订单平淡,制品企业成品库存累积,加工厂维持低库存,高价原料抵触情绪浓厚,需求端缺乏明显向上驱动。
本报告重点分析了哪些方面?
本报告重点分析了聚丙烯的成本支撑、供需关系、库存结构及市场现状。地缘缓和预期及原油高位回落导致聚丙烯成本支撑弱化。国内库存小幅去库形成底部支撑,但下游开工、订单、补库均偏弱,基本面整体偏弱。现货结构分化,拉丝货源充裕,高附加值专用料偏紧,但下游成品库存高企,采购意愿低迷,结构性利多难以传导。
当前PP市场处于什么状态?
当前PP市场处于震荡消化状态。中东地缘缓和预期及原油高位回落削弱了成本支撑,而国内库存虽小幅去库,但下游需求疲软,开工率、订单和补库均偏弱,基本面整体偏弱。成本利空与弱需求共同主导行情,市场在下跌后寻求震荡消化。
阅读本报告需要注意哪些风险?
阅读本报告需关注中东局势、原油价格及下游补库情况等风险因素。中东局势激化可能影响供应预期;油价下行会削弱成本支撑;下游订单回暖将改变需求格局;海外宏观及OPEC+政策异动也可能对市场产生冲击。这些因素均需持续跟踪,以全面评估市场变化。
你可能感兴趣
聚丙烯早报:地缘溢价回落,PP成本端与弱需求继续博弈
信达期货2026-10-22
聚丙烯早报:地缘溢价回落,PP成本端与弱需求继续博弈
信达期货2026-10-23
聚丙烯早报:地缘溢价回落,PP跟随成本高位震荡
信达期货2026-10-28
聚丙烯早报:地缘溢价持续回落,PP承压运行
信达期货2026-09-23
聚丙烯早报:地缘降温成本走弱,PP高位偏弱震荡
信达期货2026-05-28
聚丙烯早报:地缘风险溢价回落,PP成本与淡季基本面博弈
信达期货2026-08-26
聚丙烯早报:地缘溢价回落,PP节前谨慎博弈
信达期货2026-09-30
聚丙烯早报:中东地缘持续扰动,PP成本支撑与弱需求博弈
信达期货2026-10-21
聚丙烯早报:中东地缘持续扰动,PP成本支撑与弱需求博弈
信达期货2026-10-20
聚丙烯早报:地缘溢价快速出清,PP随原油大幅走弱
信达期货2026-11-05